Comptabilisation d’un site internet : charge ou immobilisation selon les dépenses
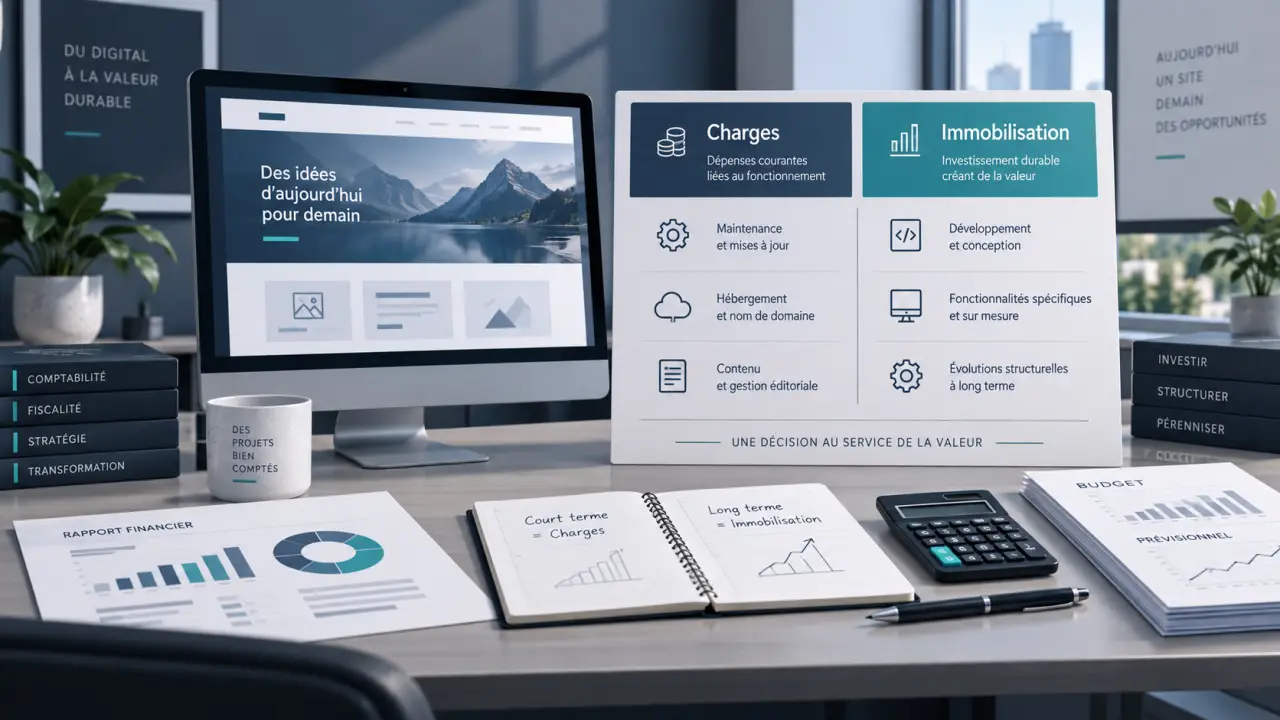
La comptabilisation d’un site internet dépend de ce qui a réellement été acheté ou produit. Une solution informatique durable, un hébergement, un nom de domaine, une maintenance ou une simple évolution ne suivent pas le même traitement. Cette qualification détermine l’enregistrement en charge ou à l’actif, la TVA récupérable et, le cas échéant, l’amortissement.
Qualifier la dépense avant de choisir le compte
Depuis l’application du règlement ANC n°2023-05 aux exercices ouverts à partir du 1er janvier 2024, le Plan comptable général regroupe notamment les sites internet et les logiciels sous la notion de solution informatique. L’ancienne opposition entre site « actif » et site « passif » est donc moins utile pour déterminer le traitement comptable. La question centrale est la suivante : l’entreprise contrôle-t-elle une ressource identifiable qui procurera des avantages économiques futurs au-delà de l’exercice ?
Quiz : Comptabilisation d’un site internet
Un site livré par un prestataire, utilisable durablement pour générer des ventes, diffuser une offre ou automatiser une relation client, peut constituer une immobilisation incorporelle. À l’inverse, une prestation consommée au fil de l’eau, sans actif durable contrôlé par l’entreprise, relève généralement d’une charge. Le caractère vitrine ou transactionnel du site ne suffit donc pas à trancher.
| Nature de la dépense | Traitement habituel | Comptes couramment utilisés |
|---|---|---|
| Site ou module acquis et durable | Immobilisation incorporelle | 205 ou subdivision 2053, 44562, 404 |
| Étude, audit, maquette ou recherche préalable | Charge | Compte de charge adapté à la facture |
| Hébergement, accès réseau, abonnement SaaS | Charge ou charge constatée d’avance | 613 selon la nature de la prestation |
| Nom de domaine renouvelé périodiquement | Charge | 651 ou compte de charge adapté |
| Refonte apportant une fonction nouvelle durable | Immobilisation possible | 205, puis 2805 pour l’amortissement |
Site acheté à un prestataire : l’écriture à passer et le point de vigilance
Lorsqu’une entreprise acquiert un site internet achevé, distinctement facturé et destiné à être utilisé sur plusieurs exercices, le coût hors taxes est inscrit au débit du compte 205, « Concessions et droits similaires, brevets, licences, logiciels, droits et valeurs similaires ». Le compte 2053 peut servir de subdivision interne pour suivre spécifiquement les sites ou solutions internet. La TVA déductible sur immobilisations est enregistrée au compte 44562 et la dette envers le prestataire au compte 404, « Fournisseurs d’immobilisations ».
Exemple d’acquisition d’un site
Pour une facture de 5 000 euros HT, avec 1 000 euros de TVA, soit 6 000 euros TTC, l’écriture d’achat est la suivante, sous réserve que la TVA soit intégralement déductible et que l’acquisition réponde bien aux critères d’immobilisation.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 205 ou 2053 | Solution informatique / site internet | 5 000 € | |
| 44562 | TVA déductible sur immobilisations | 1 000 € | |
| 404 | Fournisseur d’immobilisations | 6 000 € |
Au règlement, le compte 404 est débité et le compte 512, « Banque », est crédité. Si la TVA n’est pas récupérable, totalement ou partiellement, la fraction non déductible augmente le coût de l’immobilisation. Ce principe figure à l’article 213-22 du PCG.
Le principal risque vient de la facture mixte. Une agence peut regrouper sur une seule facture la conception du site, un an d’hébergement, la maintenance, un nom de domaine et une campagne de référencement. Tout immobiliser serait incorrect. Il faut demander une ventilation par nature et par période : le développement durable peut être activé, tandis que les services récurrents restent en charges. Cette séparation facilite aussi le suivi budgétaire et le contrôle des dépenses.
Site développé en interne : distinguer recherche et production immobilisée
Pour un site créé par les équipes de l’entreprise, les dépenses ne deviennent pas automatiquement une immobilisation. Les coûts de recherche préalable, de définition du besoin, de benchmark ou d’étude de faisabilité restent des charges. L’activation commence seulement lorsque les conditions requises sont réunies et documentées.
Les six critères d’activation à vérifier
L’article 611-3 du PCG impose de pouvoir démontrer la faisabilité technique du projet, l’intention de l’achever, la capacité à l’utiliser ou à le commercialiser, l’existence d’avantages économiques futurs, la disponibilité des ressources techniques, financières et autres nécessaires, ainsi que la possibilité d’évaluer de façon fiable les dépenses attribuables. Si l’un de ces six critères d’activation manque, les dépenses concernées ne peuvent pas être immobilisées.
En pratique, il est utile de conserver une décision de lancement, un cahier des charges, un planning, les validations fonctionnelles, les feuilles de temps et une ventilation des coûts par sous-projet. Dans une organisation en cycles courts, chaque sprint ne constitue pas nécessairement un actif. Les travaux doivent pouvoir être rattachés à une solution identifiable et finalement mise en service.
Les coûts d’un projet sont engagés par étapes : ateliers, développements, tests, corrections, puis mise en ligne. Ils ne suivent pas tous le même traitement comptable. La cartographie des jalons permet de dater le début de l’activation, d’isoler les travaux préparatoires et d’arrêter l’incorporation des coûts à la mise en service. Cette chronologie évite d’intégrer des dépenses d’exploitation dans la valeur de l’actif.
Écriture de production immobilisée
Les coûts activables sont souvent d’abord enregistrés dans leurs comptes de charges. À la clôture, ou à mesure de l’avancement selon l’organisation comptable retenue, leur contrepartie est constatée en production immobilisée : débit du compte 232, « Immobilisations incorporelles en cours », tant que le site n’est pas prêt, puis crédit du compte 721, « Production immobilisée, immobilisations incorporelles ». Après la mise en service, l’actif est transféré du compte 232 au compte 205.
Pour 3 000 euros de coûts internes activables déjà comptabilisés en charges, l’écriture de production immobilisée crédite le compte 721 pour 3 000 euros et débite le compte 232 pour le même montant. Les coûts directement attribuables sont ceux qui sont nécessaires pour préparer la solution à l’utilisation prévue. Les frais généraux sans lien direct avec le projet ne le sont pas.
Amortir le site à partir de sa mise en service
L’amortissement commence lorsque le site est en état de fonctionner conformément à l’usage prévu, et non à la date du devis, de la facture ou du premier acompte. La durée doit refléter sa durée probable d’utilisation, en tenant compte de l’obsolescence technologique, des évolutions attendues et de la stratégie digitale. Une durée de trois à cinq ans est couramment retenue. Pour un site acheté, la durée fiscale maximale mentionnée est de cinq ans.
L’amortissement est généralement linéaire. À la première clôture, la dotation est calculée au prorata temporis, idéalement en jours réels lorsque la mise en service intervient en cours d’exercice. L’écriture débite le compte 68111, « Dotations aux amortissements sur immobilisations incorporelles », et crédite le compte 2805, « Amortissements des logiciels et sites ».
Le traitement fiscal suit souvent l’amortissement comptable lorsque la durée retenue est cohérente. Une divergence entre les deux approches peut toutefois conduire à analyser un éventuel amortissement dérogatoire. Cette appréciation dépend de la situation de l’entreprise et doit être validée avec le professionnel qui suit sa comptabilité.
Après la mise en ligne : maintenance, refonte et abonnements
Une fois le site exploité, les dépenses doivent être analysées indépendamment de l’investissement initial. La maintenance corrective, les correctifs de sécurité, le support, l’hébergement et les renouvellements ordinaires du nom de domaine sont des charges d’exploitation. Ils maintiennent le site dans son état de fonctionnement sans créer de nouvel avantage économique durable.
Une évolution peut toutefois être immobilisée si elle apporte une amélioration significative : ajout d’un espace client autonome, moteur de réservation, connecteur logistique, fonctionnalité de paiement ou refonte technique prolongeant réellement l’utilité de la solution. L’article 611-7 du PCG invite alors à appliquer de nouveau les critères d’activation. Il ne faut pas immobiliser toute dépense présentée commercialement comme une « refonte ».
Enfin, un abonnement payé d’avance pour plusieurs périodes, par exemple un hébergement pluriannuel, n’est pas une immobilisation pour autant. Il peut relever d’une charge constatée d’avance afin de rattacher son coût aux exercices concernés. Pour sécuriser chaque traitement, conservez la facture ventilée, le contrat, la date de mise en service et les éléments qui justifient le choix entre charge, immobilisation en cours ou immobilisation amortissable.