Se constituer un patrimoine sans apport : la méthode qui compte plus que le montant
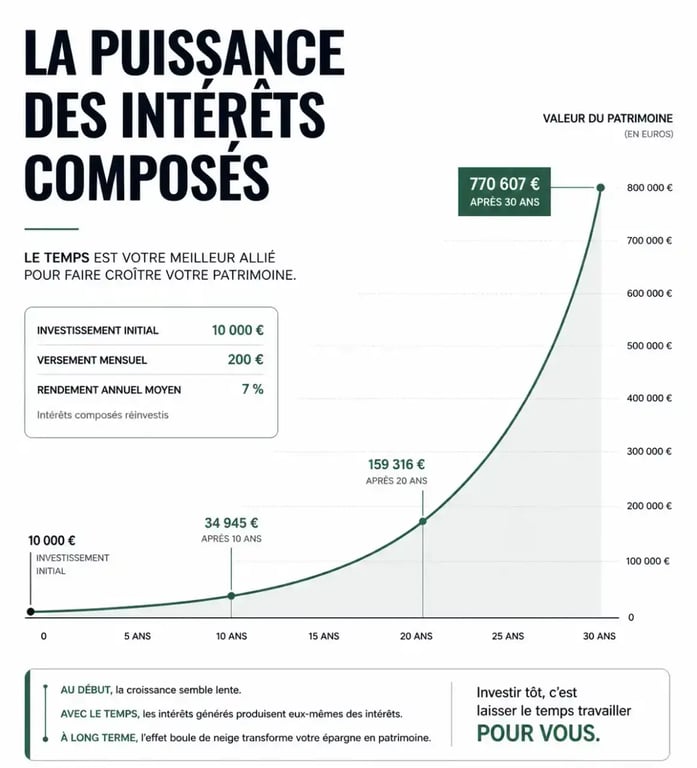
Beaucoup renoncent à se constituer un patrimoine parce qu'ils pensent avoir besoin d'un capital de départ ou d'un salaire confortable. C'est une idée reçue. Ce qui construit réellement un patrimoine, ce n'est pas la somme investie au premier mois, c'est la régularité et le temps laissé aux intérêts composés pour produire leur effet. Un petit montant placé pendant vingt ans produit souvent plus qu'un montant important placé pendant cinq ans.
Pourquoi se constituer un patrimoine change concrètement votre vie
Un patrimoine n'est pas une fin en soi : c'est un outil de sécurité et de liberté. Il sert à absorber un coup dur (perte d'emploi, dépense imprévue), à financer un projet (achat immobilier, création d'entreprise, études des enfants), à préparer la retraite quand les pensions par répartition risquent de ne pas suffire, et enfin à transmettre quelque chose à ses proches. Chacun de ces objectifs appelle des supports et des horizons différents, ce qui explique pourquoi une stratégie patrimoniale ne se résume jamais à un seul placement.
Simulateur d'épargne
Se prémunir contre les aléas de la vie
La première brique de tout patrimoine, avant même de penser rendement, est la capacité à encaisser un imprévu sans s'endetter. C'est le rôle de l'épargne de précaution, qui doit représenter l'équivalent de 3 à 6 mois de salaire, disponible immédiatement sur un support sans risque comme le Livret A. Tant que cette réserve n'existe pas, tout investissement plus ambitieux reste fragile : la moindre panne de voiture ou le moindre trou dans les revenus obligerait à revendre au mauvais moment.
Préparer l'avenir et transmettre
Au-delà de la protection immédiate, se constituer un patrimoine permet de financer des projets de moyen terme et de préparer sa retraite par capitalisation, en complément des régimes obligatoires. C'est aussi un moyen de transmettre à ses enfants ou à ses proches dans de meilleures conditions fiscales, notamment grâce à l'abattement de 100 000 euros applicable par parent et par enfant sur les donations.
À quel âge commencer, et pourquoi le timing compte plus que le montant
Il n'existe pas d'âge idéal pour démarrer, mais un principe reste vrai : plus on commence tôt, plus les intérêts composés ont de temps pour produire leur effet boule de neige. Un euro investi à 25 ans travaille bien plus longtemps qu'un euro investi à 45 ans, même si le second est plus important.
Entre 20 et 30 ans : poser les fondations
À ce stade, les revenus sont souvent modestes et les charges limitées. C'est le moment de prendre l'habitude d'épargner automatiquement, même de petites sommes, et de privilégier des supports permettant d'accepter une volatilité plus forte comme le PEA ou l'assurance-vie en unités de compte, puisque l'horizon de placement est long.
Entre 30 et 50 ans : accélérer avec l'effet de levier
C'est généralement la période où les revenus progressent et où l'accès au crédit est le plus favorable. C'est le moment d'envisager l'acquisition de la résidence principale, puis un investissement locatif en s'appuyant sur l'effet de levier du crédit : la banque finance une partie de l'achat, et c'est en partie le loyer perçu qui rembourse l'emprunt.
À partir de 50 ans : sécuriser et transmettre
L'horizon de placement se raccourcit, ce qui justifie de rééquilibrer progressivement le patrimoine vers des supports plus sécurisés. C'est aussi le moment de structurer sa transmission, en utilisant par exemple le démembrement de propriété ou les donations pour anticiper les droits de succession.
Les étapes concrètes pour construire son patrimoine sans apport
L'absence d'apport personnel n'empêche pas de se lancer, à condition de respecter un ordre logique. Sauter une étape fragilise toute la construction qui suit.
Constituer d'abord son épargne de précaution
Avant tout investissement, la priorité reste de sécuriser 3 à 6 mois de salaire sur un support liquide. Cette réserve n'est pas un placement de rendement, c'est une assurance qui protège tous les investissements réalisés ensuite.
Automatiser son épargne et réduire les dépenses superflues
Mettre en place un virement automatique dès la réception du salaire évite l'écueil classique consistant à épargner ce qu'il reste en fin de mois, c'est-à-dire souvent rien. Réduire quelques dépenses superflues permet ensuite de dégager une capacité d'épargne régulière, même modeste, qui devient le point de départ du patrimoine.
S'appuyer sur le crédit pour investir sans capital de départ
Contrairement à une idée répandue, l'absence d'apport n'est pas rédhibitoire pour l'immobilier locatif : une banque peut financer un projet à 100 %, voire plus pour couvrir les frais de notaire, dès lors que le dossier est solide (stabilité professionnelle, taux d'endettement maîtrisé) et que le bien génère des loyers cohérents avec le remboursement. C'est l'un des rares domaines où l'on peut investir l'argent d'un tiers, en l'occurrence celui de la banque, pour se constituer un actif.
Choisir ses placements sans se disperser
Face à la multitude de supports disponibles, mieux vaut comprendre la logique de chacun que de tous les cumuler sans réflexion.
Les supports financiers de long terme
L'assurance-vie reste le support le plus polyvalent, capable d'accueillir à la fois des fonds en euros sécurisés et des unités de compte plus dynamiques, avec une fiscalité qui s'allège après huit ans de détention. Le PEA, réservé aux actions européennes, offre une exonération d'impôt sur les plus-values après cinq ans, hors prélèvements sociaux. Le PER complète l'ensemble pour préparer spécifiquement la retraite, avec un avantage fiscal à l'entrée qui réduit le revenu imposable.
L'immobilier, direct ou indirect
L'investissement locatif direct reste le placement préféré des Français pour son caractère tangible et sa capacité à mobiliser le crédit. Pour ceux qui ne souhaitent pas gérer un bien au quotidien, les SCPI permettent d'investir dans l'immobilier de manière mutualisée, en percevant des loyers proportionnels aux parts détenues, sans les contraintes de gestion locative.
Ne pas accumuler les placements sans cohérence
Face à la profusion de conseils patrimoniaux disponibles en ligne, l'essentiel du travail consiste moins à trouver de nouvelles informations qu'à faire le tri dans celles que l'on possède déjà. Les recommandations génériques, les modes d'investissement du moment et les promesses de rendement trop belles méritent d'être écartées au profit de ce qui correspond réellement à son horizon de placement et à sa tolérance au risque. Ce tri évite l'écueil classique du débutant qui accumule cinq ou six supports différents sans cohérence d'ensemble, simplement parce que chacun lui semblait pertinent pris isolément. Un patrimoine solide ressemble davantage à une sélection resserrée de deux ou trois piliers bien compris qu'à un empilement de produits choisis au hasard des lectures.
Anticiper la fiscalité pour ne pas perdre ce que l'on a construit
La fiscalité n'est pas un détail à traiter après coup : elle doit s'intégrer dès le choix des placements, sous peine de voir une partie des gains disparaître inutilement.
Les prélèvements sur les revenus du patrimoine
Les produits financiers sont en principe soumis au prélèvement forfaitaire unique de 30 %, qui regroupe impôt sur le revenu et prélèvements sociaux, sauf option plus avantageuse pour le barème progressif dans certains cas. Les revenus fonciers issus de l'immobilier locatif s'ajoutent quant à eux au revenu imposable, ce qui rend certains dispositifs comme le statut de loueur meublé non professionnel particulièrement intéressants pour amortir le bien et réduire la base imposable.
L'impôt sur la fortune immobilière et la transmission
Au-delà de 1 300 000 euros de patrimoine immobilier net, l'impôt sur la fortune immobilière peut s'appliquer. Anticiper ce seuil, par exemple en diversifiant vers des placements financiers plutôt que d'accumuler uniquement de l'immobilier, permet d'optimiser légalement la structure du patrimoine. Sur la transmission, l'abattement de 100 000 euros par parent et par enfant, renouvelable tous les quinze ans, offre une marge d'anticipation précieuse pour qui commence à y réfléchir suffisamment tôt.
Diversifier et anticiper : les deux réflexes qui font la différence sur la durée
Deux principes reviennent systématiquement chez ceux qui réussissent à bâtir un patrimoine solide : la diversification et l'anticipation.
Pourquoi ne jamais tout miser sur un seul support
Diversifier ne signifie pas multiplier les placements sans logique, mais répartir son capital entre des actifs dont les comportements ne sont pas corrélés. Un fonds en euros sécurisé, des actions dynamiques et un bien immobilier locatif ne réagissent pas de la même façon face à une remontée des taux ou à un ralentissement économique. Cette complémentarité limite l'impact d'une mauvaise passe sur un seul segment du patrimoine.
Se faire accompagner quand la stratégie se complexifie
Tant que le patrimoine reste simple, une gestion autonome est tout à fait envisageable. Mais dès que plusieurs objectifs se superposent, par exemple préparer sa retraite tout en investissant dans le locatif et en pensant à la transmission, l'avis d'un conseiller en gestion de patrimoine permet souvent d'éviter des arbitrages coûteux et de construire une stratégie réellement adaptée à sa situation personnelle plutôt qu'à des recommandations génériques.