Comptabilité CSE : séparez les budgets et sécurisez chaque dépense
La comptabilité du CSE ne consiste pas à suivre uniquement le solde bancaire. Elle doit retracer chaque recette et chaque dépense, justifier l’utilisation des fonds et présenter des comptes compréhensibles aux élus comme aux salariés. Les obligations varient selon les ressources et la taille du comité, mais une règle s’applique à tous : les opérations doivent être enregistrées, documentées et correctement affectées.
Les bases à tenir toute l’année pour une comptabilité CSE fiable
Le comité social et économique est soumis à des obligations comptables prévues par le Code du travail. Cette organisation garantit la transparence financière et facilite la continuité de gestion lorsque les élus ou le trésorier changent. Une comptabilité tenue régulièrement permet aussi de répondre plus sereinement à une demande de justificatifs, à un contrôle ou à une question des salariés bénéficiaires.
Quiz : Comptabilité du CSE
Au fil de l’exercice, le CSE enregistre chronologiquement les mouvements qui affectent son patrimoine : subventions, remboursements, factures fournisseurs, achats, aides attribuées, notes de frais, recettes d’une activité ou frais bancaires. Chaque écriture doit s’appuyer sur une pièce justificative identifiable, comme une facture, un ticket, un contrat, un relevé bancaire, un bon de commande ou une décision formalisée du comité.
Le rapprochement bancaire, un contrôle simple et décisif
Le rapprochement bancaire consiste à comparer périodiquement le livre de comptes avec les relevés de la banque. Il révèle rapidement un chèque non encaissé, un prélèvement oublié, un remboursement en attente ou une erreur de saisie. Cette vérification évite qu’un écart s’accumule jusqu’à la clôture. Pour un petit CSE, un tableau Excel bien construit peut suffire, à condition que les lignes soient datées, justifiées et que les documents soient classés de manière durable.
La comptabilité sert aussi de protection pour les élus. Lorsque l’autorisation de la dépense, son imputation budgétaire, son justificatif et son paiement forment une chaîne cohérente, la décision devient facile à comprendre et à vérifier. Ce circuit de preuve est particulièrement utile pour les avances, les remboursements de frais et les achats groupés, qui sont difficiles à reconstituer plusieurs mois après.
Identifier le régime applicable selon les ressources et la taille du CSE
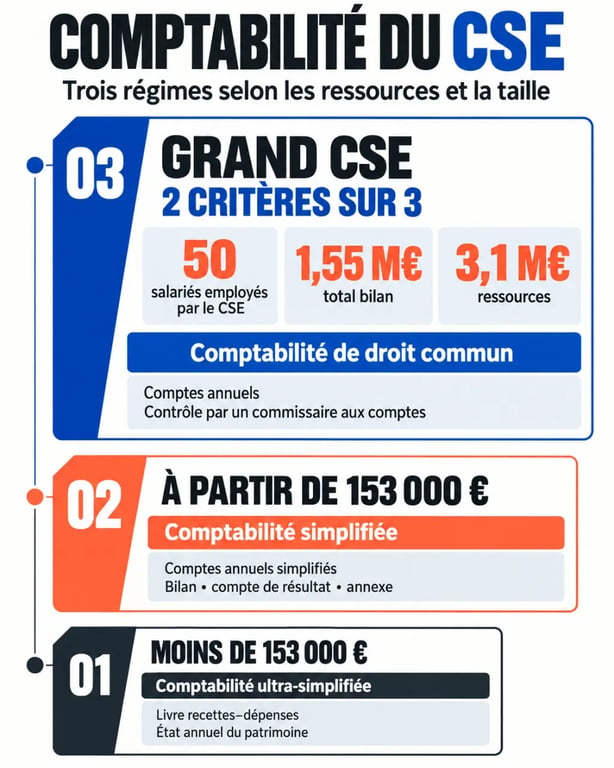
Le niveau d’exigence de la comptabilité CSE dépend principalement des ressources annuelles. Les petits CSE relèvent d’un régime plus accessible, tandis que les structures importantes doivent établir des comptes plus complets et recourir à des contrôles externes. Les ressources ne se limitent pas au budget de fonctionnement : il faut prendre en compte celles du comité, y compris les activités sociales et culturelles et les ressources annexes.
| Situation du CSE | Régime comptable | Principales obligations |
|---|---|---|
| Ressources annuelles inférieures à 153 000 euros | Comptabilité de trésorerie, dite ultra-simplifiée | Livre annuel des recettes et dépenses, état de synthèse simplifié, justificatifs et inventaire des biens. |
| Ressources annuelles au moins égales à 153 000 euros, sans franchir les critères de grand CSE | Comptabilité simplifiée | Comptes annuels avec bilan, compte de résultat et annexe sous une présentation simplifiée. |
| Franchissement de 2 critères sur 3 : 50 salariés employés par le CSE, 1,55 million d’euros de total bilan, 3,1 millions d’euros de ressources annuelles | Comptabilité d’engagement complète | Comptes annuels complets, rapport de gestion, commissaire aux comptes et obligations renforcées. |
Trésorerie ou engagement : une différence concrète
En comptabilité de trésorerie, une opération est enregistrée lorsqu’elle est encaissée ou payée. Ce fonctionnement convient à un CSE de petite taille, dont les flux restent simples. Un tableau Excel peut alors servir de support, si les opérations sont suivies avec méthode et si les justificatifs sont conservés.
La comptabilité d’engagement enregistre les créances et les dettes dès leur naissance. Une facture reçue avant son paiement doit donc apparaître dans les comptes. Cette méthode donne une image plus fidèle de la situation financière à la date de clôture, notamment lorsque les engagements, les stocks ou les prestations à venir sont significatifs.
Produire les comptes et les rapports au moment de la clôture
La clôture ne consiste pas à additionner les dépenses de l’année. Le CSE doit inventorier ses actifs et ses passifs : solde bancaire, caisse éventuelle, matériel, stocks de billetterie ou de chèques cadeaux, créances à recevoir, factures restant à régler et avances en cours. Cet inventaire fournit une photographie du patrimoine du comité à la date de clôture.
Selon le régime applicable, les comptes annuels comprennent un bilan, un compte de résultat et une annexe. Le bilan présente ce que le CSE possède et ce qu’il doit. Le compte de résultat retrace les produits et les charges de l’exercice. L’annexe précise certains postes ou méthodes de présentation. Les petits CSE établissent un état de synthèse plus léger, mais doivent conserver une vision claire de leurs recettes, de leurs dépenses et des biens détenus.
Rapport de gestion et conventions avec les élus
Les CSE soumis à des obligations renforcées préparent un rapport annuel d’activité et de gestion. Ce document met les chiffres en perspective : activités menées, utilisation des budgets, évolution du patrimoine et faits importants de l’exercice. Il aide les élus à comprendre les comptes et à expliquer les choix de gestion lors de leur présentation.
Un rapport sur les conventions conclues entre le CSE et l’un de ses membres permet de prévenir les conflits d’intérêts. Une prestation facturée par une entreprise liée à un élu, par exemple, ne doit pas être traitée comme une dépense ordinaire sans information du comité. La convention et les conditions de l’opération doivent être identifiables dans les documents présentés.
Séparer le budget de fonctionnement et celui des ASC sans exception
Le budget de fonctionnement finance les moyens nécessaires à l’exercice des missions économiques et professionnelles du CSE : formation des élus, documentation, communication institutionnelle, assistance juridique, logiciel de gestion ou recours à un expert. Le budget des activités sociales et culturelles, ou ASC, finance les prestations destinées aux salariés et à leur famille : billetterie, aides, loisirs, vacances ou événements.
Une même facture ne peut pas être ventilée au hasard. Il faut identifier son objet réel et conserver la décision qui justifie l’imputation. Par exemple, un outil utilisé pour gérer les inscriptions à une sortie collective relève normalement des activités sociales et culturelles. Un abonnement documentaire destiné aux élus relève du budget de fonctionnement. Lorsqu’une dépense concerne réellement les deux domaines, une clé de répartition cohérente, écrite et stable doit être définie avant l’enregistrement.
Le mélange des budgets brouille la lecture des comptes et peut empêcher les élus de démontrer que les subventions ont été employées conformément à leur objet. Créer dès le début de l’exercice deux journaux ou deux axes analytiques distincts est plus sûr que de tenter une reconstitution au moment de l’approbation. Cette séparation facilite aussi les contrôles et la transmission des dossiers à une nouvelle équipe.
Organiser l’approbation, l’archivage et l’intervention des professionnels
Les comptes doivent être approuvés par les membres élus du CSE réunis en séance dédiée, dans les six mois suivant la clôture de l’exercice. Les documents doivent leur être transmis au moins trois jours avant la réunion pour qu’ils puissent les examiner. Le procès-verbal doit mentionner la présentation des comptes, les échanges, le vote et la décision d’approbation.
Les pièces comptables et justificatifs sont à conserver pendant dix ans. L’archivage doit être organisé par exercice et par nature de document : relevés bancaires, factures, contrats, procès-verbaux, inventaires, rapports et fichiers de suivi. Un classement constant permet de retrouver rapidement une dépense et de vérifier son imputation.
Lors du renouvellement du CSE, cette archive doit être transmise à la nouvelle équipe avec les accès bancaires, les mots de passe et l’état des engagements en cours. La transmission ne doit pas se limiter aux fichiers comptables. Elle doit aussi inclure les contrats, les échéanciers, les justificatifs et les éléments nécessaires à la compréhension des opérations déjà engagées.
Expert-comptable, commissaire aux comptes et commission des marchés
L’expert-comptable aide à fiabiliser la tenue, la présentation ou l’analyse des comptes. Son intervention devient nécessaire pour les CSE soumis à une comptabilité plus structurée. Il peut accompagner le trésorier dans la préparation des comptes, le classement des opérations et la compréhension des documents annuels.
Le commissaire aux comptes certifie les comptes des grands CSE et exerce une mission indépendante. Ces rôles ne se confondent pas : l’expert-comptable accompagne la production comptable, tandis que le commissaire aux comptes contrôle la régularité et la sincérité des comptes établis.
Les grands CSE doivent également mettre en place une commission des marchés. Pour un trésorier débutant, un accompagnement comptable ou une formation reste utile avant même le franchissement des seuils. Cela permet de sécuriser les méthodes de classement, l’affectation des budgets et le calendrier de clôture. La meilleure prévention consiste à suivre les opérations tout au long de l’exercice, plutôt qu’à attendre la fin de l’année pour remettre les comptes en ordre.