Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rentier
Une formation en investissement immobilier doit vous apprendre à évaluer un bien, construire son financement et anticiper ses risques. Le bon choix dépend surtout de votre projet : acheter un premier appartement, développer un patrimoine ou exercer un métier immobilier. Avant de payer, comparez les compétences réellement enseignées, les exercices corrigés et l’accompagnement prévu, plutôt que les promesses de revenus.
Partir de votre projet pour choisir le bon apprentissage
Se former consiste à acquérir une méthode de décision, pas à recevoir une liste de biens supposés rentables. Commencez par préciser votre objectif : revenus complémentaires, préparation de la retraite, constitution d’un patrimoine ou recherche de plus-value. Ces finalités n’impliquent ni les mêmes risques ni le même temps de gestion.
Définissez aussi votre capacité d’épargne, votre disponibilité et votre connaissance du marché local. Un salarié préparant une première location vide n’a pas les mêmes besoins qu’un investisseur visant une colocation avec travaux. Parkings, locaux commerciaux, bureaux et achat-revente nécessitent également des connaissances spécifiques : une initiation généraliste ne suffit pas toujours.
Aucun diplôme n’est nécessaire pour investir pour son propre compte. Un cursus diplômant répond davantage à une ambition professionnelle. Le BTS professions immobilières correspond à un niveau bac +2, généralement préparé en 2 ans après le bac ; un bachelor immobilier se situe à bac +3. Les parcours longs peuvent atteindre au moins 5 ans. Leur intérêt dépasse donc largement la préparation d’un seul achat locatif.
Si votre capacité d’emprunt est incertaine ou votre apport limité, commencez par examiner votre budget avec une banque ou un courtier. Une formation ne rend pas finançable un projet que vos ressources ne permettent pas de soutenir.
Comparer les formats sans confondre cours et accompagnement
Les formations en investissement immobilier vont de ressources gratuites à des programmes coûtant quelques centaines à plusieurs milliers d’euros. Le prix ne mesure pas, à lui seul, leur utilité. Une bibliothèque vidéo et un suivi individuel sur votre dossier ne constituent pas la même prestation.
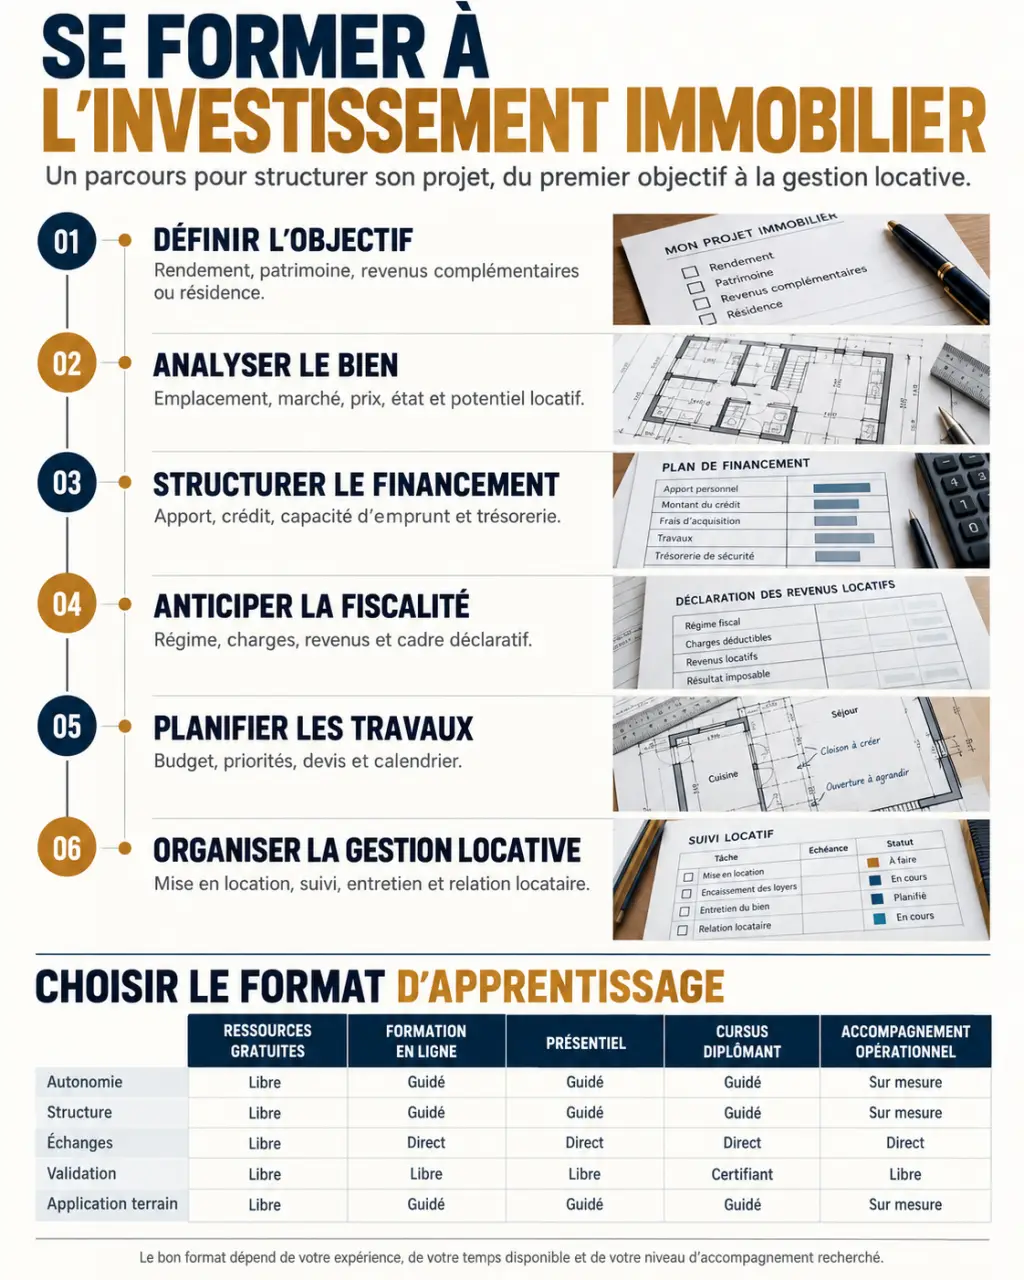
| Format | Besoin adapté | Coût et rythme | Point à vérifier |
|---|---|---|---|
| Ressources gratuites | Découvrir les bases et préciser son projet | Gratuit, apprentissage autonome | Cohérence et actualisation des informations |
| Formation spécialisée en ligne | Acquérir une méthode compatible avec son emploi du temps | Tarif variable, accès souvent limité dans le temps | Corrections, échanges et durée d’accès |
| Formation en présentiel | Apprendre avec un cadre et des échanges directs | Prix et calendrier propres à l’organisme | Place réelle des exercices pratiques |
| Cursus diplômant | Préparer une activité professionnelle | Engagement sur plusieurs années, coût selon l’établissement | Reconnaissance du diplôme et débouchés |
| Accompagnement opérationnel | Obtenir une aide sur un projet précis | Honoraires selon le périmètre contractuel | Missions, exclusions et conflits d’intérêts |
Pour une formation facturée 2 500 €, demandez ce que cette somme achète exactement : vidéos, séances individuelles, analyse de biens, correction d’un business plan ou assistance après les cours. Comparez le coût total, y compris les éventuelles options et prestations complémentaires.
Une attestation de suivi n’équivaut pas à un diplôme ou à une certification professionnelle reconnue. De même, une certification qualité ne garantit ni la rentabilité de votre futur investissement ni l’éligibilité de chaque programme à un financement. Vérifiez directement les conditions applicables, notamment si une prise en charge par le CPF est annoncée.
Exiger un programme qui permet de décider, chiffres à l’appui
Analyser un bien au-delà du rendement affiché
Le programme doit enseigner l’analyse de la demande locative : emplois, transports, établissements d’enseignement, concurrence et loyers réellement pratiqués. Un rendement brut de 6 % pour un studio n’est pas automatiquement préférable à 4 % pour un T3 : vacance, rotation des locataires, entretien et potentiel de revente peuvent modifier l’arbitrage.
- Rendement brut : loyers annuels hors charges divisés par le coût d’acquisition retenu, puis multipliés par 100. La base de calcul doit être explicitée.
- Rendement net : loyers diminués des charges supportées par le propriétaire, rapportés au coût total du projet.
- Cash-flow : encaissements moins décaissements, incluant notamment mensualités de crédit, charges et, selon la présentation, fiscalité.
Un bon exercice intègre frais d’acquisition, travaux, assurance, taxe foncière, charges non récupérables et gestion locative. Il distingue les résultats avant et après impôts. Un cash-flow positif ne prouve pas, à lui seul, qu’un investissement sera rentable à la revente.
Pensez à la trésorerie comme au mouvement d’une pendule : les loyers arrivent régulièrement, mais les dépenses suivent une autre cadence. Taxe foncière, appels de fonds et travaux peuvent tomber avant les encaissements attendus. Demandez donc un calendrier mensuel en complément du rendement annuel : il révèle le besoin de réserve que masque une moyenne rassurante.
Relier financement, fiscalité et gestion du logement
Le volet financement doit couvrir l’apport, le crédit, l’assurance emprunteur et la présentation du dossier bancaire. L’effet de levier permet d’investir avec des fonds empruntés, mais amplifie aussi les difficultés lorsque les recettes baissent. Une simulation sur 5 ou 10 ans doit tester vacance, dépenses imprévues et revente, sans supposer une hausse automatique des prix.
Côté fiscalité, attendez une distinction claire entre location vide et meublée, micro-foncier, micro-BIC et régime réel. Les statuts LMNP et LMP ne sont pas de simples options à sélectionner librement ; leurs conditions doivent être expliquées. L’investissement en société, notamment à l’impôt sur les sociétés, appelle aussi une analyse de la détention et de la sortie.
Enfin, la formation doit aborder négociation, lecture des documents de copropriété, estimation des travaux, comparaison des devis et suivi du chantier. La mise en location suppose aussi de comprendre les règles de décence, les contraintes énergétiques, le bail et la gestion des impayés.
Auditer l’offre avant de signer, puis passer au terrain
Un formateur crédible explique ses hypothèses et ses erreurs, pas seulement ses réussites. Son expérience doit correspondre au sujet enseigné : acheter des logements ne suffit pas à démontrer une expertise en fiscalité ou en rénovation. Consultez un extrait de cours pour juger sa pédagogie et demandez un exemple de cas corrigé.
- Programme : objectifs précis, prérequis et date de mise à jour.
- Pratique : exercices évalués, simulations et analyse de dossiers complets.
- Suivi : interlocuteur identifié, disponibilité et durée d’accompagnement écrites.
- Avis : retours détaillés décrivant l’apprentissage, pas uniquement l’enthousiasme initial.
- Contrat : prix total, modalités d’annulation, garanties et droit de rétractation lorsqu’il s’applique.
- Indépendance : rémunérations éventuelles liées aux biens ou partenaires recommandés.
Méfiez-vous des revenus garantis, de l’urgence commerciale et des promesses de devenir rentier rapidement. Une formation sérieuse vous apprend aussi à refuser une opération. Elle ne garantit ni l’accord d’une banque, ni l’absence de travaux imprévus, ni la présence permanente d’un locataire.
Avant de vous inscrire, réclamez le programme détaillé et les conditions contractuelles, puis comparez plusieurs offres sur les mêmes critères. Si votre blocage concerne seulement un point juridique, fiscal ou technique, une consultation ciblée avec un notaire, un expert-comptable ou un professionnel du bâtiment peut être plus adaptée.
Le véritable test vient ensuite : pouvez-vous analyser une annonce, justifier votre loyer prévisionnel, chiffrer les risques et expliquer pourquoi vous achetez — ou renoncez ? C’est cette autonomie, davantage que le nombre de vidéos visionnées, qui donne sa valeur à la formation.