Comptabilisation d'un diagnostic immobilier : charge, frais d'acquisition ou immobilisation ?
Un DPE, un diagnostic amiante ou un état des risques se facture en quelques centaines d'euros, mais son traitement comptable n'a rien d'automatique. Selon que le bien est vendu, loué ou rénové, et selon qui commande le diagnostic, l'écriture change. Voici comment raisonner pour classer la dépense au bon endroit et ne pas la contester au premier contrôle.
Commencer par identifier l'événement qui déclenche le diagnostic
Le diagnostic n'est jamais commandé pour lui-même : il accompagne une vente, une mise en location, un achat ou des travaux. C'est cet événement qui détermine la nature de la dépense. Avant de saisir la facture, posez-vous trois questions : qui est le donneur d'ordre, quel est le statut du propriétaire (particulier, société à l'IS, SCI, marchand de biens) et à quoi sert le document ?
Le donneur d'ordre et le nom sur la facture
La facture doit être établie au nom de celui qui supporte réellement la dépense. Lorsqu'une agence commande le diagnostic pour le compte du vendeur, vérifiez qu'elle ne le refacture pas dans un forfait global : il faut alors ventiler la prestation pour retrouver le montant du diagnostic, sa TVA et le bon bénéficiaire. Une facture libellée au nom d'un tiers ou d'un mandataire sans mention claire fragilise la déduction.
Le statut du propriétaire
Un particulier qui vend sa résidence principale n'a pas de comptabilité : la dépense reste simplement hors champ professionnel. Un bailleur à l'impôt sur le revenu se demande plutôt si la dépense est déductible des revenus fonciers. Une société, elle, doit enregistrer la facture dans ses comptes avec une logique de charge ou d'actif. Ce sont ces deux derniers profils qui sont concernés ici.
Le cas général : une charge d'honoraires
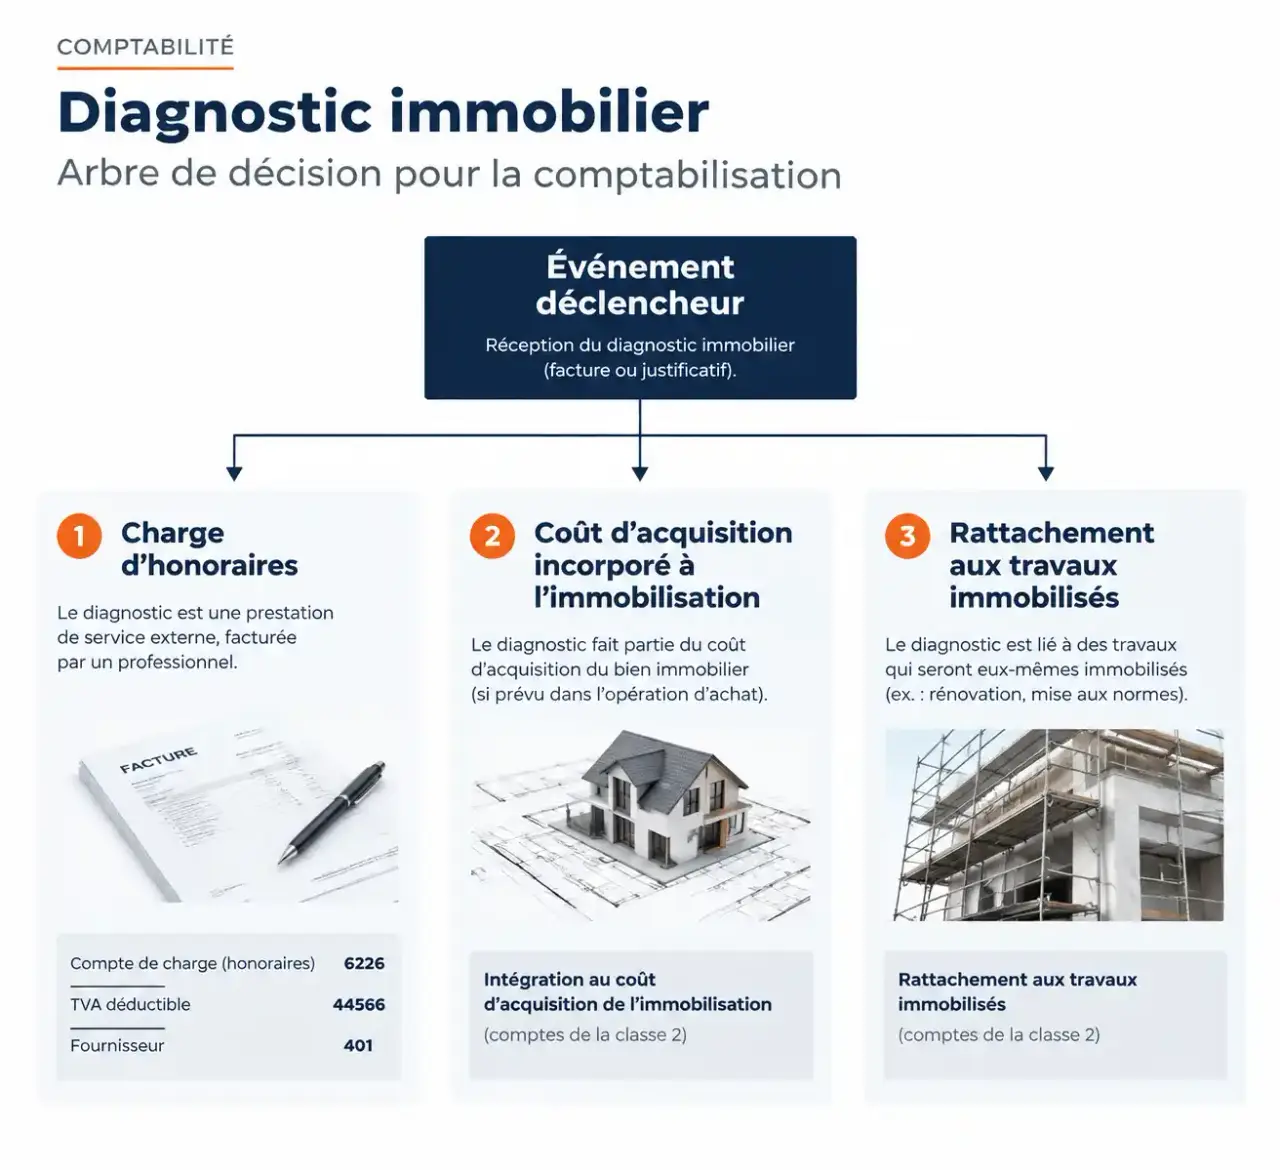
Dans la grande majorité des situations, le diagnostic est une prestation de service ponctuelle sans valeur durable pour l'actif : il se comptabilise en charge. L'écriture type, dans le plan comptable général, est la suivante :
- débit du compte 6226 Honoraires (ou 622 selon votre découpage) pour le montant hors taxes ;
- débit du compte 44566 TVA déductible sur autres biens et services si l'entreprise récupère la TVA ;
- crédit du compte 401 Fournisseurs pour le montant TTC.
Le règlement vient ensuite solder le fournisseur par le compte de banque. Le point sensible est la TVA : elle n'est récupérable que si l'opération relève d'une activité taxable. Une société qui loue des locaux nus sans option pour la TVA ne pourra pas la déduire, et le TTC entre alors dans la charge.
Pièces à conserver
Gardez la facture, le rapport complet du diagnostic et la preuve de la date de réalisation. Le rapport montre que la dépense est liée à l'exploitation du bien : sans lui, une facture seule indiquant « prestation de diagnostic » reste difficile à rattacher à un immeuble précis, surtout si la société en détient plusieurs.
Quand le diagnostic se rattache à l'actif
Certains cas sortent de la charge simple. Le premier est l'acquisition : les frais d'acquisition d'un immeuble peuvent, selon l'option retenue par l'entreprise, être passés en charges ou incorporés au coût d'entrée du bien. Si un diagnostic est commandé par l'acquéreur dans le cadre de l'achat et que l'entreprise a choisi d'incorporer ces frais, il rejoint le compte d'immobilisation. Le choix doit rester constant d'un achat à l'autre.
Le second cas est celui des travaux. Un repérage avant démolition ou rénovation, ou un audit énergétique préalable, peut être rattaché à l'opération s'il est directement lié à des travaux qui eux-mêmes sont immobilisés. En revanche, si les travaux relèvent de l'entretien courant, le diagnostic suit leur sort et reste une charge. Un marchand de biens, dont les immeubles sont des stocks, se pose la question du rattachement au coût du stock : l'avis de l'expert-comptable est ici indispensable.
| Situation | Traitement habituel | Point d'attention |
|---|---|---|
| Vente d'un bien détenu par une société | Charge (honoraires) | TVA selon le régime du bien |
| Mise en location | Charge ou charge déductible des revenus fonciers | Lien avec l'obligation de louer |
| Achat avec option frais incorporés | Coût d'acquisition | Cohérence de l'option |
| Diagnostic avant travaux immobilisés | Rattaché aux travaux, si lien direct | Justifier le lien par le dossier |
| Marchand de biens | Charge ou coût du stock | Validation par l'expert-comptable |
Côté diagnostiqueur : comptabiliser le produit
Le diagnostiqueur enregistre l'inverse : une prestation de services au compte 706, la TVA collectée au compte 44571 et une créance au compte 411 Clients. Le fait générateur est la réalisation de la prestation, c'est-à-dire la visite et la remise du rapport, et non l'encaissement. Quand une mission est facturée avant l'intervention, l'acompte doit apparaître distinctement, et un dossier commencé mais non livré en fin d'exercice se traduit par un produit constaté d'avance ou une facture à établir selon l'avancement.
Si le client est une agence qui paie à l'ordre de plusieurs biens, une facture récapitulative doit toujours détailler chaque bien et chaque type de diagnostic. Cela facilite le rapprochement bancaire et limite les litiges.
Suivre ses diagnostics comme on suit un semis
Une graine mise en terre ne vaut rien sans suivi de sa germination, et un diagnostic fonctionne de la même façon : la facture n'est que le début de sa vie utile. Chaque diagnostic possède une durée de validité qui dépend de sa nature, et certains doivent être refaits à l'approche d'une vente ou d'un nouveau bail. Tenez une fiche par immeuble qui associe la date de réalisation, l'échéance, le numéro de pièce comptable et le compte d'imputation. Vous pourrez ainsi anticiper les renouvellements, les budgéter dans vos prévisions de trésorerie et prouver en un coup d'œil, lors d'un contrôle ou d'une cession, que chaque écriture correspond à un document existant et valide.
Un tableau de bord simple suffit
Un tableur à cinq colonnes (bien, type de diagnostic, date, échéance, référence comptable) répond à la plupart des besoins. Ajoutez une colonne « refacturable » si vous gérez des biens loués où certains frais peuvent être répercutés selon le contrat. L'important est que la fiche soit mise à jour à chaque nouvelle facture, pas une fois par an au moment de la clôture.
Les erreurs qui reviennent le plus souvent
- Imputer toutes les factures d'un lot de diagnostics sur un seul bien alors qu'elles concernent plusieurs immeubles.
- Déduire la TVA sans vérifier que l'activité est bien taxable.
- Immobiliser un diagnostic sans lien démontrable avec des travaux eux-mêmes immobilisés.
- Changer d'option sur les frais d'acquisition d'une année à l'autre.
- Oublier le rapport lui-même et ne conserver que la facture.
En cas de doute sur un cas particulier, notamment pour un marchand de biens, une SCI à l'IS ou une opération mêlant achat et travaux, faites valider le traitement par votre expert-comptable avant la clôture : une écriture corrigée en cours d'exercice coûte beaucoup moins cher qu'un redressement.