Huissier et saisie : ce qui peut être bloqué, ce qui reste protégé et les recours
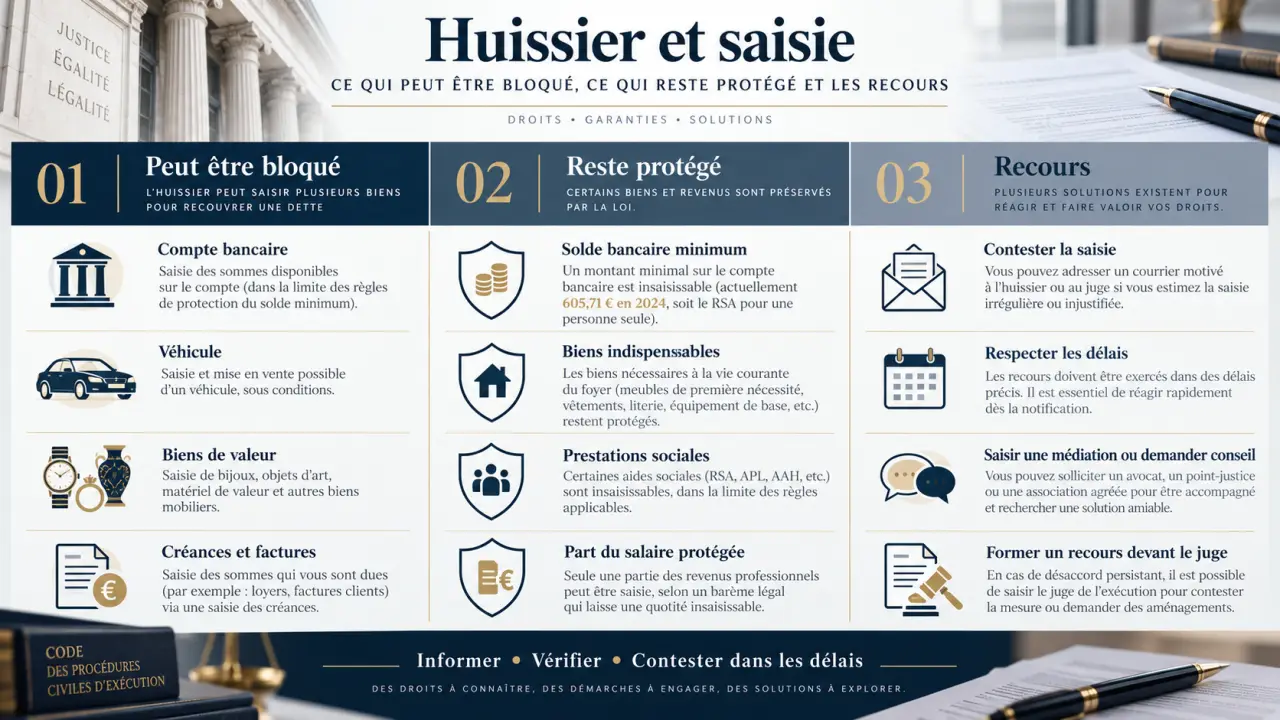
Face à un impayé ou à un acte reçu à domicile, connaître les règles évite les décisions précipitées. En France, l’huissier de justice est désormais appelé commissaire de justice. Il peut engager une saisie pour obtenir le paiement d’une dette, mais cette procédure reste encadrée : le créancier doit généralement disposer d’un titre exécutoire, le débiteur conserve certaines protections et des recours existent en cas d’irrégularité ou de difficulté financière.
Huissier et saisie : ce que le commissaire de justice peut réellement faire
La saisie est une mesure d’exécution forcée. Elle permet au créancier de rendre un bien, une somme d’argent ou un droit indisponible pour obtenir le règlement d’une créance. Elle peut aussi servir à obtenir la livraison ou la restitution d’un bien. Le commissaire de justice ne choisit pas librement les biens à saisir. Son intervention dépend de la nature de la dette, des actifs identifiés et des règles du Code des procédures civiles d’exécution.
Le titre exécutoire, règle de principe avant une exécution forcée
Pour engager une saisie d’exécution, le créancier doit en principe détenir un titre exécutoire. Il peut s’agir d’une décision de justice exécutoire, d’un acte notarié revêtu de la formule exécutoire ou d’un autre titre reconnu par la loi. La dette doit être certaine, liquide et exigible : son existence ne doit pas être sérieusement incertaine, son montant doit pouvoir être chiffré et son échéance doit être arrivée.
Une exception existe avec la saisie conservatoire. Lorsqu’une créance paraît fondée et que son recouvrement semble menacé, cette mesure peut immobiliser des actifs avant l’obtention d’un titre définitif. Sans titre exécutoire, le créancier doit ensuite engager, dans le délai d’un mois, une procédure pour l’obtenir. À défaut, la mesure peut devenir caduque.
Une mesure de recouvrement, pas une dépossession immédiate
Une saisie ne signifie pas toujours que le débiteur perd immédiatement ses biens. Un compte peut être bloqué, des meubles peuvent être immobilisés ou un employeur peut retenir une fraction du salaire, selon la procédure utilisée. La vente, le versement au créancier ou la mainlevée interviennent ensuite. La mesure doit rester proportionnée à la dette et aux biens concernés, afin de ne pas créer une pression excessive.
Choisir la saisie adaptée : compte, meubles, salaire ou immeuble
Le mécanisme dépend surtout de ce que le débiteur possède ou de ce qu’un tiers lui doit. Le tableau suivant distingue les principales saisies et leurs effets.
| Type de saisie | Ce qui est concerné | Effet principal | Issue possible |
|---|---|---|---|
| Saisie-attribution | Compte bancaire ou créance détenue par un tiers | Blocage des sommes auprès du tiers saisi | Reversement au créancier |
| Saisie-vente | Biens meubles corporels saisissables | Immobilisation des biens | Vente amiable ou aux enchères |
| Saisie des rémunérations | Salaire et revenus assimilés | Retenue encadrée sur les revenus | Versements progressifs au créancier |
| Saisie immobilière | Bien immobilier | Procédure judiciaire sur l’immeuble | Vente ou orientation décidée sous contrôle judiciaire |
| Saisie conservatoire | Biens ou créances du débiteur | Indisponibilité provisoire | Conversion après obtention d’un titre |
Compte bancaire et créances : le rôle du tiers saisi
La saisie-attribution vise notamment un compte bancaire. La banque devient alors le tiers saisi : elle bloque les fonds saisissables et fournit les informations prévues par la procédure. Le débiteur doit être informé de la saisie dans un délai de 8 jours. Cette formalité lui permet de vérifier la dette, le montant retenu et les voies de contestation.
Pour un créancier professionnel, la saisie peut aussi porter sur une facture due au débiteur par son propre client. Cette solution peut être plus adaptée qu’une saisie-vente lorsque des créances clients ou une trésorerie identifiable existent. Les sommes ne sont alors pas prélevées directement chez le débiteur, mais auprès du tiers qui les détient ou doit les verser.
Mobilier, rémunérations et immobilier : des logiques différentes
La saisie-vente porte sur des meubles corporels, comme certains équipements ou véhicules. Elle est normalement précédée d’un commandement de payer. En matière de saisie-vente, un délai de 8 jours est prévu après sa signification avant l’intervention. La saisie des rémunérations préserve, elle, une partie des revenus afin que le débiteur conserve un minimum vital, avec une somme au moins égale au RSA forfaitaire pour une personne seule.
La saisie immobilière est la procédure la plus lourde. Elle concerne une maison, un appartement, un terrain ou un local et se déroule sous le contrôle du juge. Elle suppose d’examiner la dette, les garanties déjà inscrites et l’intérêt économique réel d’une vente. La procédure ne se résume donc pas à une simple intervention au domicile du débiteur.
Déroulement d’une procédure : les documents à lire sans attendre
Les actes reçus ne doivent jamais être ignorés. Leur date de signification peut déclencher un délai pour payer, négocier ou contester. La procédure varie selon la saisie choisie, mais son déroulement général reste identifiable.
- Vérification de la créance : le créancier rassemble les éléments qui justifient la dette et obtient, si nécessaire, un titre exécutoire.
- Signification des actes : le commissaire de justice remet ou signifie le titre et, pour certaines procédures, un commandement de payer.
- Mise en œuvre de la saisie : un compte est bloqué, un procès-verbal de saisie est dressé, l’employeur reçoit une notification ou des formalités immobilières sont engagées.
- Information et contrôle : le débiteur reçoit les actes utiles et peut saisir le juge de l’exécution en cas de contestation.
- Issue : la procédure peut aboutir à un paiement, un accord amiable, une vente amiable, une vente forcée, un reversement des fonds ou une mainlevée.
Un procès-verbal doit être conservé avec les autres justificatifs : commandement, décompte de la dette, échanges concernant les paiements et preuve de propriété lorsqu’un bien appartient à un tiers. L’absence du débiteur lors d’une visite ne met pas nécessairement fin à la procédure. Elle impose toutefois de vérifier attentivement les notifications laissées ou adressées par le commissaire de justice.
Une saisie peut aussi déséquilibrer rapidement le budget d’un foyer ou la trésorerie d’une entreprise. Un compte bloqué ou un actif immobilisé peut empêcher le paiement des charges suivantes. Il faut donc identifier rapidement les sommes protégées, anticiper les prélèvements et présenter un échéancier documenté. Cette démarche peut aider à préserver une activité, un bail commercial ou le budget familial avant une aggravation de la situation.
Biens insaisissables et protections du débiteur
Le recouvrement ne doit pas priver une personne de ce qui est nécessaire à une vie digne ou à l’exercice de son activité. Certains biens sont donc insaisissables ou bénéficient d’une protection selon leur nature et la situation du débiteur.
- les biens nécessaires à la vie courante du débiteur et de sa famille ;
- les denrées alimentaires nécessaires à la subsistance pendant un mois ;
- certains biens indispensables à l’exercice d’une activité professionnelle ;
- les objets indispensables aux personnes handicapées ou destinés aux soins ;
- une fraction protégée des rémunérations et une somme bancaire préservant le minimum vital.
La propriété du bien compte également. Un objet loué, détenu en crédit-bail ou appartenant à un proche ne devrait pas être traité comme un bien du débiteur. Le véritable propriétaire doit alors réunir rapidement le contrat, la facture, le certificat d’immatriculation ou tout document établissant son droit. Ces justificatifs peuvent être nécessaires pour demander la restitution du bien ou contester sa saisie.
Contester, négocier et comprendre les frais d’une saisie
Une saisie peut être contestée devant le juge de l’exécution lorsqu’elle est irrégulière, excessive, porte sur un bien insaisissable ou repose sur une dette contestable. Il faut agir rapidement à compter de la notification et joindre les actes reçus, les preuves de paiement, les justificatifs de propriété et les éléments relatifs à la situation financière. Une contestation sérieuse ne consiste pas à ignorer l’acte : elle doit viser précisément la mesure ou la demande soumise au juge.
Le délai de grâce et l’accord de paiement
Lorsque la dette est due mais que son paiement immédiat est impossible, le débiteur peut demander un délai de grâce pouvant aller jusqu’à 2 ans. Un accord amiable avec le créancier peut aussi prévoir un échelonnement et éviter certains frais supplémentaires. Pour être crédible, la proposition doit rester réaliste et préciser le montant initial versé, les échéances, la date de début et les raisons des difficultés.
Un paiement partiel ou une proposition d’échelonnement ne met pas automatiquement fin à la saisie. Il faut obtenir un accord clair sur les modalités retenues et, lorsque la dette est réglée ou que les parties s’entendent, vérifier les conditions de la mainlevée. Les échanges écrits permettent de conserver la preuve des engagements pris.
Qui paie les frais ?
Le coût d’une saisie ne se limite pas à l’intervention du commissaire de justice. Il peut comprendre des émoluments réglementés, des débours avancés pour les formalités ainsi que des frais de déplacement, de garde, d’expertise, de publicité ou de conservation selon la mesure. Le créancier avance souvent certains frais, mais une partie peut être mise à la charge du débiteur dans les limites applicables.
Avant de régler une facture ou de lancer un recouvrement, il est préférable de demander un décompte détaillé distinguant le principal, les intérêts et les frais. Cette vérification permet d’identifier la somme réellement due, de repérer un paiement déjà enregistré et de préparer, si nécessaire, une négociation ou une contestation devant le juge compétent.