RC Pro CIF : une attestation ne suffit pas à couvrir tous vos conseils
La RC Pro CIF est obligatoire pour exercer comme conseiller en investissements financiers. Mais une attestation conforme ne garantit pas que toutes vos prestations sont assurées. Pour choisir votre contrat, vérifiez les activités déclarées, les plafonds, les exclusions et la prise en charge de la défense. Le prix ne devient comparable qu’une fois ces paramètres alignés.
Une obligation liée au statut de CIF, pas à la seule appellation de CGP
Le conseiller en investissements financiers formule notamment des recommandations personnalisées portant sur des instruments financiers. Son cadre professionnel est défini par les articles L.541-1 à L.541-9 du Code monétaire et financier. L’article L.541-3 impose une assurance couvrant les conséquences pécuniaires de sa responsabilité civile professionnelle.
Cette obligation s’inscrit dans un ensemble comprenant l’immatriculation à l’ORIAS et l’adhésion à une association professionnelle agréée par l’AMF. L’assurance ne remplace ni les conditions d’accès au statut ni les obligations de conduite envers les clients. Elle doit être maintenue pendant l’exercice de l’activité.
Les appellations « conseiller en gestion de patrimoine » ou « CGPI » ne suffisent pas à définir le périmètre à assurer. Un cabinet peut cumuler le statut de CIF, l’intermédiation en assurance et l’activité d’IOBSP, intermédiaire en opérations de banque et en services de paiement. Chaque activité doit être déclarée et expressément couverte, avec les exigences qui lui sont propres. Le démarchage financier mérite également une vérification spécifique.
Un défaut d’assurance compromet la conformité professionnelle et peut exposer le conseiller à des conséquences administratives ou disciplinaires selon sa situation. Surtout, une réclamation non couverte peut laisser à sa charge la défense et les indemnisations dues.
Ce que l’assurance peut prendre en charge lors d’un litige client
La RC professionnelle vise les conséquences des erreurs, omissions ou négligences commises dans les prestations assurées. Selon les conditions du contrat, elle peut financer les honoraires d’avocat, les frais d’expertise et les dommages-intérêts dus au client. Une perte sur un placement ne déclenche toutefois pas automatiquement une indemnisation. Une baisse de marché ne prouve pas, à elle seule, une faute du conseiller.
Des situations à confronter aux garanties proposées
- Un placement inadapté : la recommandation ne correspond pas à la situation financière, à l’horizon d’investissement ou à la tolérance au risque du client.
- Une information insuffisante : le client reproche au CIF de ne pas avoir expliqué les contraintes de liquidité ou le risque de perte en capital.
- Une présentation ambiguë du rendement : une projection a été comprise comme une garantie.
- Un conflit d’intérêts non déclaré : le client conteste l’impartialité de la recommandation.
- Un suivi défaillant : une prestation prévue dans la mission n’a pas été réalisée.
Pour chaque situation, la prise en charge dépend notamment des faits, du préjudice, du lien avec la faute alléguée et des clauses applicables. Conservez le recueil des informations client, la lettre de mission, les justifications du conseil et les échanges : ces documents permettent aussi de défendre un conseil correctement délivré.
Les limites à lire avant de signer
Examinez les clauses concernant les fautes intentionnelles, les activités non déclarées, les réclamations déjà connues et les engagements dépassant la mission assurée. Une garantie de défense lors d’un contrôle de l’AMF peut être proposée, mais elle ne signifie pas que les sanctions sont indemnisées. Les amendes et sanctions personnelles ne doivent pas être confondues avec les frais de défense éventuellement garantis.
Plafonds et garanties complémentaires : comparer les protections réelles
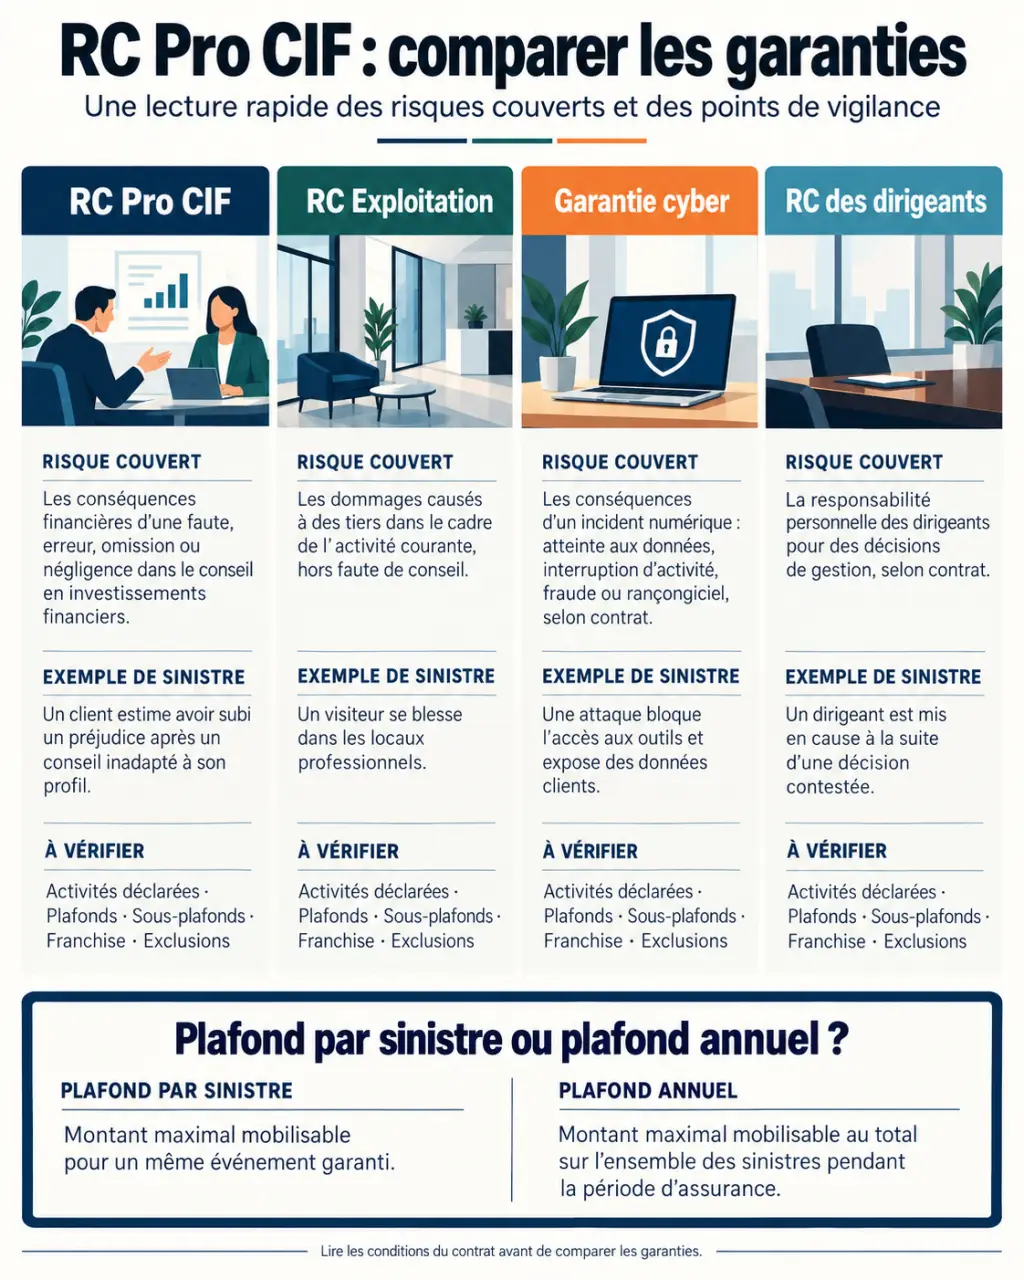
Le plafond par sinistre limite la prise en charge d’une affaire ; le plafond annuel limite l’ensemble des prises en charge sur l’année d’assurance. Vérifiez si les frais de défense consomment ces montants, si des sous-plafonds s’appliquent et quelle franchise reste à votre charge.
À titre d’exemple, CGPA présente des capitaux distincts : 2 M€ par sinistre et 2,5 M€ par année d’assurance pour les activités réglementées, ainsi que 2 M€ par sinistre et 2,5 M€ par année d’assurance pour les autres activités. Ces montants décrivent cette offre, pas des minima réglementaires universels. Leur intérêt dépend du périmètre contractuel et de votre exposition.
Les réclamations peuvent arriver comme une marée : un même produit conseillé à plusieurs clients concentre les contestations après un événement de marché. Ne raisonnez donc pas uniquement sur la perte possible d’un client. Demandez comment le contrat traite plusieurs réclamations liées à une même cause : leur regroupement éventuel, les franchises applicables et l’épuisement du plafond annuel peuvent modifier fortement la protection.
| Garantie | Utilité principale | Point à vérifier |
|---|---|---|
| RC Pro CIF | Réclamations liées aux prestations de conseil assurées. | Activités, produits, plafonds et exclusions. |
| RC Exploitation | Dommages liés à la vie courante du cabinet, par exemple un accident dans les locaux. | Elle ne remplace pas la couverture des erreurs de conseil. |
| Cyber | Selon le contrat, assistance après une attaque, restauration et responsabilité liée aux données. | Services inclus, franchises et exigences de sécurité. |
| RC des dirigeants ou RCMS | Mise en cause personnelle des mandataires sociaux pour certaines fautes de gestion. | Personnes assurées et exclusions propres à la garantie. |
Une cyberattaque n’est donc pas nécessairement couverte par la seule RC Pro. De même, vérifiez la territorialité : conseiller à distance un client situé à l’étranger peut nécessiter une validation spécifique.
Prix d’une RC Pro CIF : demander des devis réellement comparables
Il n’existe pas de tarif unique pertinent pour tous les CIF. La cotisation dépend notamment du chiffre d’affaires, des activités exercées, des produits conseillés, de l’organisation du cabinet, des antécédents de sinistres et des garanties demandées. Un indépendant débutant et un cabinet cumulant plusieurs activités ne présentent pas le même risque.
Pour comparer les offres, transmettez un descriptif identique à chaque interlocuteur et demandez les conditions générales, les conditions particulières proposées et les exclusions. Une cotisation inférieure peut correspondre à une franchise plus élevée, à un plafond partagé ou à une activité absente du contrat.
- Comparez le coût annuel total et les éventuels frais de paiement fractionné.
- Repérez les franchises par garantie et leur mode d’application.
- Vérifiez les plafonds propres à chaque activité et les capitaux partagés.
- Examinez les modalités de défense et l’accompagnement en cas de réclamation.
Le bon devis est celui qui couvre votre activité réelle à un coût soutenable, pas simplement celui qui délivre l’attestation la moins chère.
Souscrire, obtenir l’attestation et préserver la continuité de couverture
Préparez votre identité professionnelle, vos statuts et immatriculations, le détail des prestations, votre chiffre d’affaires réalisé ou prévisionnel et vos antécédents d’assurance. Déclarez aussi les réclamations connues. Une description imprécise de l’activité peut créer un désaccord au moment du sinistre.
Avant de signer, faites confirmer la date d’effet et les règles temporelles : reprise du passé, réclamations antérieures connues et garantie après résiliation. Lors d’un changement d’assureur, ces points comptent autant que le tarif pour éviter une rupture de protection.
L’attestation est délivrée après validation de la souscription selon les modalités de l’assureur. Brokin annonce une obtention en 5 minutes ; cette annonce ne dispense pas de vérifier les conditions et la complétude du dossier. Contrôlez la dénomination assurée, les activités mentionnées, la période de validité et les montants attestés.
Enfin, à réception d’une réclamation, prévenez l’assureur dans les délais contractuels, transmettez les pièces et évitez toute reconnaissance de responsabilité ou transaction sans son accord. Demandez dès le devis la procédure de déclaration : une assurance adaptée doit aussi être utilisable lorsque le litige survient.