La garantie perte financière protège la dette restante après la disparition d’une voiture
Lorsqu’une voiture financée est volée ou déclarée irréparable, l’assurance auto ne rembourse pas toujours la totalité de la somme encore due. La garantie perte financière couvre cet écart dans les limites prévues au contrat. Elle protège ainsi le budget de l’emprunteur ou du locataire lorsque la valeur du véhicule a baissé plus vite que sa dette.
Le risque caché derrière la décote du véhicule
La garantie perte financière est une protection complémentaire proposée dans certains contrats d’assurance, de crédit auto, de LOA ou de LLD. Elle intervient après un sinistre garanti entraînant la disparition du véhicule ou sa destruction totale : vol non retrouvé, accident grave, incendie ou événement rendant les réparations économiquement impossibles.
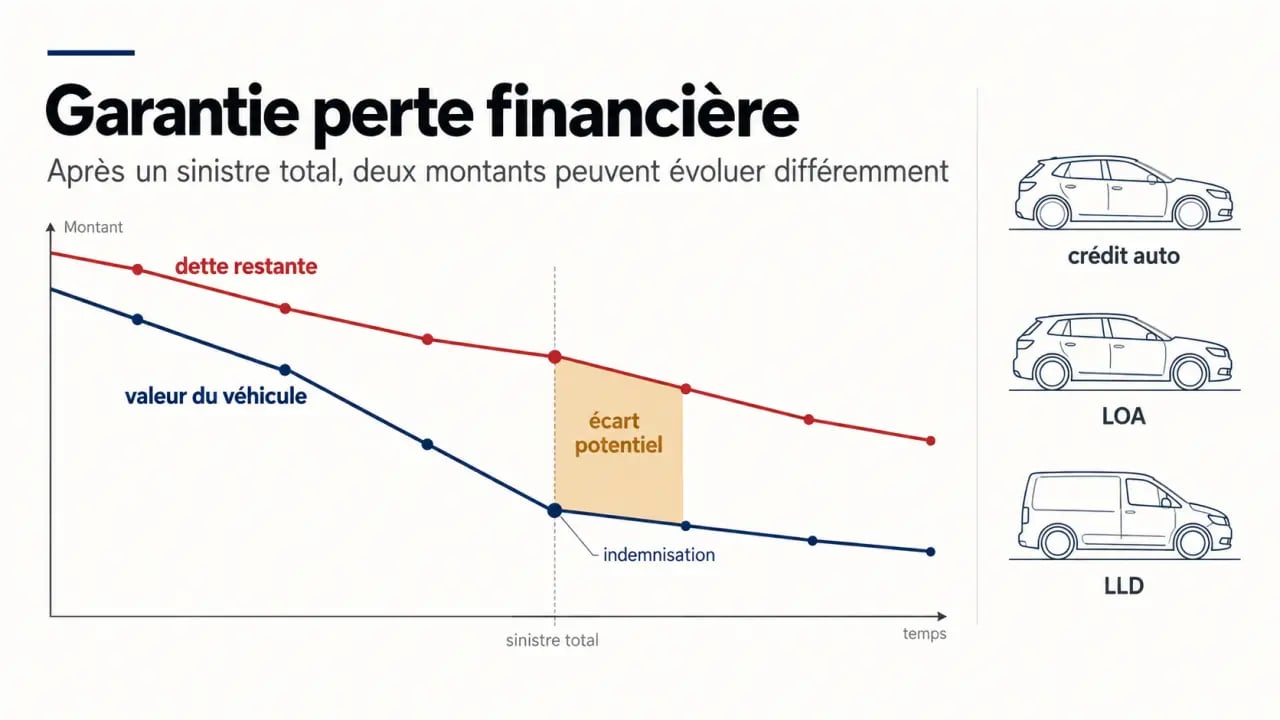
Son rôle consiste à couvrir la différence entre l’indemnisation versée par l’assurance auto et la créance encore due à la banque, à l’organisme de crédit ou au loueur. Cette différence correspond à la perte financière. Sans cette garantie, l’assuré peut devoir continuer à rembourser un véhicule qu’il ne possède plus ou qu’il ne peut plus utiliser.
Pourquoi l’indemnisation classique peut ne pas suffire
Après expertise, l’assureur évalue généralement le véhicule selon sa valeur de remplacement à dire d’expert, souvent appelée VRADE. Cette valeur correspond au prix auquel un véhicule comparable pourrait être remplacé au jour du sinistre. Le véhicule se déprécie toutefois rapidement, tandis que le capital restant dû dépend de l’échéancier du financement. Au début d’un crédit long, les deux montants peuvent donc être très éloignés.
Imaginez une voiture financée à 30 000 €. Après deux ans, il reste 12 000 € à régler. À la suite d’un vol ou d’une destruction totale, l’assurance estime le véhicule à 20 000 €. Dans cet exemple, l’indemnisation classique dépasse la dette : aucun manque ne doit être couvert. Si l’indemnisation était inférieure au capital restant dû, la garantie perte financière pourrait prendre en charge l’écart, selon le plafond et les autres limites du contrat.
Ce qui se passe après un vol ou une destruction totale
La garantie ne se déclenche pas pour une simple réparation coûteuse. Elle suppose un sinistre couvert et une perte totale du véhicule, ou un niveau de réparations tel que le véhicule est déclaré non réparable. Certaines offres retiennent un seuil de réparabilité. Chez Alphabet, le déclenchement est prévu à 80 % du ratio entre le montant des réparations et la VRADE.
Les étapes de l’indemnisation
- Déclarer le sinistre à l’assureur dans les délais prévus au contrat. En cas de vol, un dépôt de plainte est habituellement indispensable.
- Faire évaluer le véhicule par un expert pour déterminer la VRADE et confirmer, le cas échéant, la destruction totale.
- Transmettre le décompte financier : la banque, l’organisme de crédit ou le loueur communique le capital restant dû, les loyers restant dus ou les conditions de clôture du contrat.
- Calculer l’écart couvert entre l’indemnité d’assurance et la créance. Selon le montage contractuel, le versement peut être adressé directement au créancier ou au bailleur.
Conservez le contrat de financement, le tableau d’amortissement, les derniers appels de loyers et tous les échanges relatifs au sinistre. Ces documents facilitent la vérification du calcul et permettent de distinguer la dette principale des frais prévus au contrat.
Après la disparition du véhicule, demandez un décompte de clôture complet. Il peut préciser la créance, les éventuels frais prévus au contrat, la valeur résiduelle en location et la franchise. L’estimation de l’expert ne suffit pas toujours à mesurer le montant réellement exigible. C’est la comparaison entre ce décompte et l’indemnité d’assurance qui permet d’évaluer le risque restant.
Crédit auto, LOA, LLD : qui est réellement protégé ?
L’intérêt de la garantie dépend du mode de financement. Elle est généralement plus pertinente lorsqu’un engagement financier important reste à régler après la remise des clés. Le bénéficiaire du règlement varie aussi selon le contrat : l’assuré peut recevoir les fonds, mais la banque ou le loueur peut également être payé directement pour solder la créance.
| Situation | Risque après sinistre total | Rôle possible de la garantie |
|---|---|---|
| Achat comptant | Il n’y a pas de dette de financement, mais l’indemnisation peut ne pas suffire pour racheter un véhicule équivalent. | La garantie perte financière est souvent moins centrale. Une valeur à neuf ou une valeur majorée peut être plus adaptée. |
| Crédit auto | Le capital restant dû peut dépasser la valeur du véhicule. | La garantie peut solder tout ou partie de la dette résiduelle. |
| LOA | Le bailleur reste propriétaire et le contrat doit être clôturé selon ses modalités. | La garantie peut couvrir l’écart lié à la créance ou aux sommes restant dues. |
| LLD | La restitution devient impossible et le loueur doit être indemnisé. | Elle peut sécuriser l’encours financier, sous réserve des clauses du contrat. |
En LOA et en LLD, l’assuré n’est pas toujours le bénéficiaire direct du règlement. Le loueur peut recevoir tout ou partie des sommes pour clôturer le dossier. Vérifiez ce point avant la signature, ainsi que la durée de validité de la garantie. Une option limitée aux premières années ne protège pas nécessairement jusqu’au terme du contrat.
Perte financière ou valeur à neuf : deux protections différentes
Ces garanties répondent à deux objectifs distincts. La valeur à neuf concerne le véhicule : elle améliore l’indemnisation pour la rapprocher de son prix d’achat ou de remplacement pendant une durée définie. La perte financière concerne l’engagement de financement : elle vise à éviter qu’une dette résiduelle subsiste après la disparition de la voiture.
Les deux protections peuvent être complémentaires. Une valeur à neuf plus généreuse réduit l’écart éventuel avec le capital restant dû, mais elle ne garantit pas automatiquement la clôture totale d’un crédit ou d’un contrat de location. À l’inverse, la garantie perte financière ne sert pas nécessairement à financer un nouveau véhicule. Son objectif premier est de solder la créance couverte.
Les clauses à vérifier avant de souscrire
La garantie perte financière est généralement facultative, même si elle peut être intégrée à une offre de financement ou de location. Son coût dépend de l’assureur, du véhicule, de sa valeur, de la durée du contrat et du niveau de protection choisi. Certaines formules prennent la forme d’une prime fixe mensualisée et peuvent représenter quelques euros par mois. Pour juger son intérêt, comparez ce coût au montant qui resterait à payer après un sinistre précoce.
Les exclusions et limites qui changent tout
- les sinistres non garantis par l’assurance auto ;
- la conduite sous alcool ou stupéfiants, ainsi que les autres fautes exclues ;
- le non-respect des conditions d’usage, d’entretien ou de sécurisation du véhicule ;
- les franchises, remboursées uniquement si le contrat prévoit expressément leur prise en charge totale ou partielle ;
- les accessoires, équipements ajoutés, dépassements kilométriques ou frais de remise en état, parfois exclus ;
- un plafond d’indemnisation ou une durée maximale de couverture.
Avant de signer, demandez une simulation fondée sur votre échéancier réel : capital restant dû à 12, 24 et 36 mois, franchise applicable et sommes couvertes en cas de vol ou de destruction. Vérifiez aussi si l’option est déjà incluse dans votre contrat de LOA, de LLD ou dans l’assurance proposée avec le crédit.
Une garantie bien choisie ne remplace pas une assurance tous risques. Elle complète son indemnisation lorsque la valeur du véhicule ne suffit pas à solder la dette. Examinez donc le coût, la durée, le plafond, les exclusions et le bénéficiaire du versement avant de souscrire. Cette vérification permet de savoir si la protection répond réellement à votre financement et à votre risque de dette résiduelle.