Conseiller en investissement financier indépendant : pourquoi privilégier la stratégie au produit ?
Dans un secteur financier où les offres bancaires se multiplient, le choix d'un accompagnement personnalisé devient déterminant pour la gestion de votre patrimoine. Contrairement aux réseaux bancaires classiques, souvent contraints par la promotion de produits maison, le conseiller en investissement financier indépendant (CIFI) place la stratégie globale au-dessus de la simple vente d'actifs. Comprendre cette distinction est la première étape pour passer d'une épargne passive à une véritable gestion patrimoniale pilotée.
La liberté de sélection : l'indépendance comme garde-fou
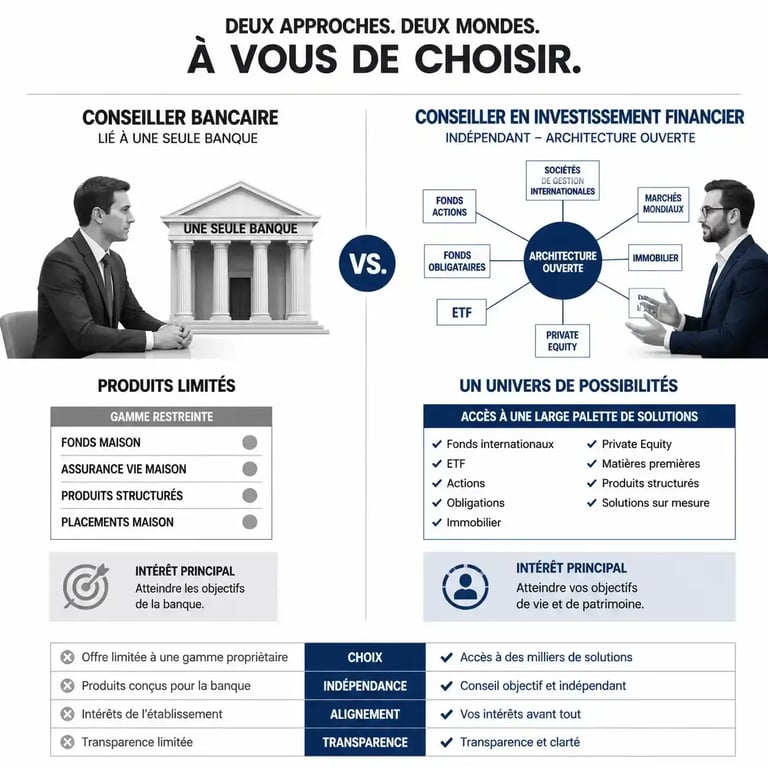
La valeur ajoutée d'un conseiller indépendant réside dans son architecture ouverte. Là où un conseiller bancaire traditionnel est limité par la gamme de produits de son établissement, le conseiller indépendant dispose d'une liberté totale pour sélectionner les meilleurs outils sur le marché. Cette indépendance est une nécessité technique pour construire un portefeuille diversifié et résilient.
Une architecture ouverte pour une allocation sur-mesure
L'architecture ouverte permet d'accéder à des fonds de gestion, des assurances-vie, des SCPI ou des produits de capital-investissement non distribués par les banques de réseau. En travaillant avec une multitude de sociétés de gestion, le conseiller compare les frais, la performance historique et la solidité des fonds. Il ne cherche pas à placer un produit, mais à sélectionner l'actif répondant précisément à vos objectifs de rendement et à votre tolérance au risque.
Le conflit d'intérêts : un risque neutralisé
Le modèle de rémunération est le point de bascule. Alors que le modèle classique repose souvent sur des commissions intégrées aux produits, le conseiller indépendant privilégie la transparence. En optant pour un modèle d'honoraires, le conseiller aligne ses intérêts avec ceux de son client. Si le patrimoine progresse et est protégé, la confiance s'installe durablement, transformant la relation en un partenariat à long terme plutôt qu'en une succession de transactions ponctuelles.
La stratégie patrimoniale avant la performance immédiate
Investir ne se résume pas à chercher le meilleur taux de rendement sur une année donnée. Un conseiller en investissement financier indépendant commence par un audit exhaustif de votre situation personnelle, fiscale et successorale. Cette approche holistique permet d'anticiper les grands moments de vie, de la préparation de la retraite à la transmission de capital, en passant par l'optimisation de la fiscalité immobilière.
L'audit : le miroir de votre situation financière
Considérer son patrimoine comme un miroir permet de révéler des angles morts souvent ignorés par les investisseurs. Votre stratégie d'investissement doit refléter fidèlement vos aspirations réelles, et non une projection standardisée. En observant les décalages entre vos actifs actuels et vos objectifs à long terme, le conseiller identifie les incohérences structurelles : une exposition trop forte à un secteur, une liquidité insuffisante en cas d'aléa ou une fiscalité devenue trop lourde. Cette mise en perspective est indispensable pour ajuster la trajectoire et s'assurer que chaque euro investi sert un projet concret.
La gestion des risques : un travail de fond
La protection du capital est souvent plus importante que sa croissance exponentielle. Le conseiller indépendant travaille sur la décorrélation des actifs. En répartissant les investissements entre différentes classes d'actifs (actions, obligations, immobilier, private equity), il limite l'impact d'une baisse brutale sur un segment spécifique. Cette gestion fine assure une stabilité que peu d'investisseurs particuliers parviennent à maintenir seuls face à la volatilité des marchés.
Les critères pour identifier un conseiller de confiance
Le marché du conseil financier est régulé, mais tous les professionnels ne se valent pas en termes d'approche et de compétence. Pour choisir votre conseiller en investissement financier indépendant, certains indicateurs doivent retenir votre attention dès les premiers échanges.
Vérifiez l'agrément officiel d'un intermédiaire en assurance – Utilisez cet outil officiel pour confirmer en quelques clics qu'un professionnel est bien habilité à exercer ses activités d'assurance.
Vérifiez systématiquement son enregistrement auprès de l'ORIAS, qui garantit le respect des règles de bonne conduite et l'assurance en responsabilité civile professionnelle. Un professionnel transparent doit être capable d'expliquer précisément comment il est rémunéré, qu'il s'agisse d'honoraires de conseil, de commissions de souscription ou d'un mélange des deux. Enfin, assurez-vous que sa spécialisation correspond à vos besoins, qu'il s'agisse de fiscalité immobilière, de gestion de fortune ou de transmission d'entreprise.
Le rôle du conseiller face à l'évolution des marchés
Le monde financier est en perpétuelle mutation. Les nouvelles réglementations, l'émergence de nouveaux produits financiers comme les actifs numériques ou les fonds ISR (Investissement Socialement Responsable), demandent une veille constante. Le conseiller indépendant joue ici un rôle de filtre et de traducteur.
Un filtre face à l'infobésité financière
Le flux d'informations financières peut être écrasant. Entre les alertes sur les réseaux sociaux et les analyses contradictoires des médias, l'investisseur est souvent tenté par des décisions impulsives. Le conseiller agit comme un rempart contre ces biais cognitifs, en ramenant le client vers ses objectifs initiaux et en filtrant le bruit médiatique pour ne conserver que les données pertinentes pour son portefeuille.
L'accompagnement pédagogique
Un bon conseiller est avant tout un pédagogue. Il ne se contente pas de prendre les décisions à votre place ; il vous explique les raisons de chaque mouvement. Cette montée en compétence progressive de l'investisseur est le signe d'une relation saine. Comprendre pourquoi vous investissez dans tel fonds ou pourquoi vous vendez telle ligne vous rend acteur de votre gestion, renforçant votre sérénité face aux cycles économiques.
Conclusion : l'investissement, un engagement sur le temps long
Le choix d'un conseiller en investissement financier indépendant est un engagement fort. Ce n'est pas une délégation aveugle, mais une collaboration visant à structurer, protéger et faire fructifier votre patrimoine. En privilégiant l'écoute, l'indépendance et la stratégie globale, vous vous donnez les moyens de naviguer avec confiance dans les méandres des marchés financiers, libérant ainsi votre temps et votre esprit pour vos autres projets de vie.