Courtage en prêt immobilier à Annecy : comparez le coût réel, pas seulement le taux
À Annecy, un courtier en prêt immobilier peut évaluer votre budget, consulter ses banques partenaires et négocier votre financement. Pour choisir le bon interlocuteur, vérifiez surtout trois points : les établissements réellement sollicités pour votre dossier, le coût de son intervention et sa capacité à respecter votre calendrier d’achat. Un taux attractif ne suffit pas si l’assurance, les frais ou les conditions de remboursement annulent l’économie.
Choisir un courtier à Annecy sur des critères vérifiables
Le courtier analyse vos revenus, vos charges, votre apport et votre projet avant de présenter votre demande aux banques adaptées. Il facilite les échanges et compare les propositions, mais la décision d’accorder le crédit appartient à la banque. Une simulation ou un accord de principe ne constitue donc pas une offre de prêt définitive.
La proximité est utile si elle s’accompagne d’une vraie disponibilité. Avant de prendre rendez-vous dans une agence annécienne, confirmez son adresse, ses horaires, les possibilités de visioconférence et l’identité du conseiller qui suivra votre dossier. Pour un frontalier, un indépendant ou un non-résident, demandez aussi quelle expérience ce conseiller possède sur des situations comparables.
Réseau national ou cabinet indépendant : examiner le service réel
Un grand réseau ne consulte pas nécessairement toutes ses banques partenaires pour chaque emprunteur. CAFPI annonce plus de 120 banques partenaires dans son contenu local : demandez lesquelles sont pertinentes pour votre profil. Un cabinet indépendant peut également apporter un accompagnement solide. Le nombre de partenaires ne remplace ni la qualité de l’analyse ni la transparence sur les établissements effectivement interrogés.
- Vérifiez l’immatriculation du professionnel à l’ORIAS et les activités couvertes.
- Demandez un mandat précisant la mission, les honoraires et les conditions de paiement.
- Consultez des avis récents, en privilégiant ceux qui décrivent le suivi et la réactivité.
- Signalez les banques que vous avez déjà contactées pour éviter les démarches en doublon.
Comparer les taux avec l’assurance, les frais et les garanties
Le taux obtenu dépend notamment de la durée, de l’apport, de la stabilité des revenus et du montant emprunté. Un taux présenté comme « au plus bas » n’est pas une promesse individuelle. Les barèmes évoluent : demandez systématiquement la date du relevé et les hypothèses utilisées.
À titre de repères, CAFPI affiche les taux nominaux suivants, hors assurance. Ils ne constituent pas une proposition de financement et doivent être actualisés lors de votre étude.
| Durée | Taux au plus bas affiché | Taux moyen affiché | Taux de marché affiché |
|---|---|---|---|
| 10 ans | 3,21 % | 3,24 % | 3,79 % |
| 15 ans | 3,13 % | 3,23 % | 3,91 % |
| 20 ans | 3,35 % | 3,62 % | 4,09 % |
| 25 ans | 3,40 % | 3,60 % | 4,23 % |
CAFPI indique une actualisation hebdomadaire fondée sur les 15 derniers jours. Son premier décile correspond à 10 % des clients ; certains calculs nécessitent au moins 50 dossiers, et le taux moyen repose sur un montant minimum de 80 000 euros. Ces précisions expliquent pourquoi un barème ne se transpose pas automatiquement à votre achat.
Mettre les offres sur une base identique
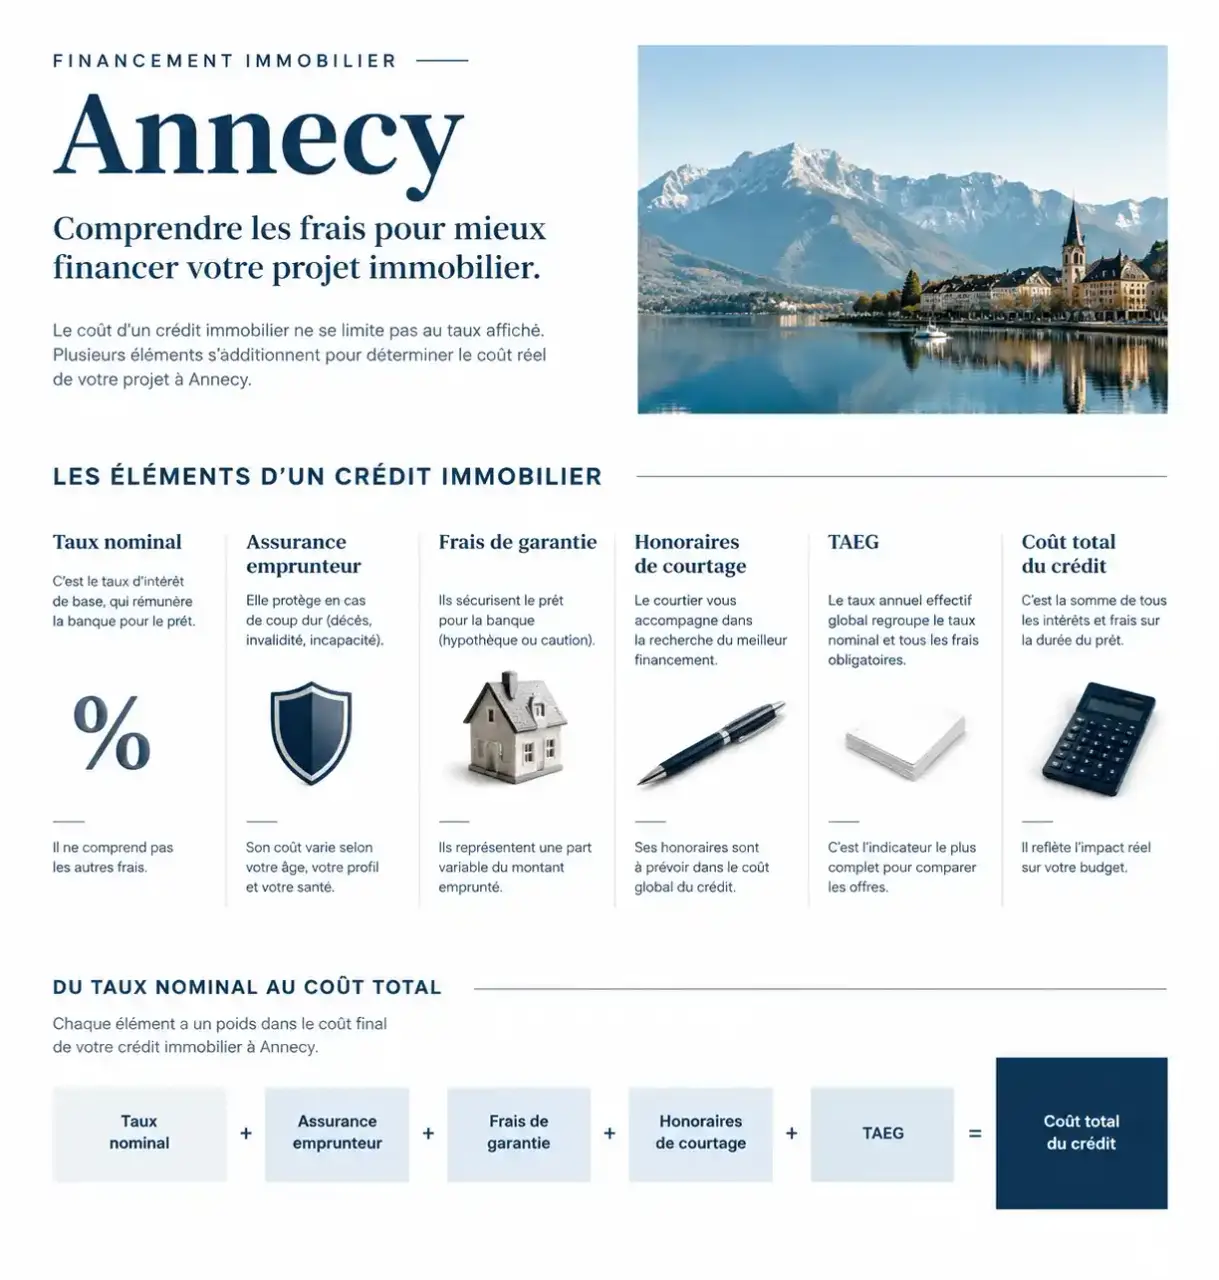
Comparez le même montant sur la même durée, avec des garanties d’assurance équivalentes. Le taux nominal mesure les intérêts ; le TAEG, taux annuel effectif global, intègre les coûts obligatoires liés à l’obtention du crédit. Examinez aussi le coût total en euros, les frais de garantie, les honoraires de courtage, la modularité des échéances et les indemnités de remboursement anticipé.
Pour l’assurance emprunteur, confrontez le contrat bancaire à une assurance individuelle, sous réserve d’équivalence des garanties. Les exclusions, franchises, quotités et définitions de l’incapacité comptent autant que la cotisation. Une protection moins chère mais mal adaptée à votre profession peut être un mauvais arbitrage.
Adapter le montage à votre achat et à vos revenus
Une résidence principale, un investissement locatif et une construction ne se financent pas de la même manière. Pour un achat avec travaux, le budget doit intégrer les devis et le calendrier des paiements. Pour une construction, faites détailler les déblocages progressifs et les éventuels intérêts intercalaires. Si vous achetez avant de vendre, le prêt relais nécessite une estimation prudente du bien et une solution si la vente tarde.
Vérifiez l’immatriculation officielle d’un intermédiaire – Consultez le registre Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est dûment autorisé.
Selon votre situation, le courtier peut examiner l’accès au PTZ, au prêt d’accession sociale ou à un prêt employeur, sans présumer de votre éligibilité. Le prêt in fine répond à une logique patrimoniale particulière et exige d’anticiper le remboursement du capital à l’échéance. Un financement professionnel relève, lui, d’une analyse distincte des revenus et risques de l’activité.
Frontaliers et profils atypiques : anticiper les points sensibles
Si vous travaillez à Genève et percevez un salaire en francs suisses, faites comparer les financements envisageables en euros ou en CHF. La devise du revenu ne suffit pas à décider : il faut examiner le risque de change, une éventuelle baisse de salaire et les conséquences d’un retour à un emploi en euros. Les possibilités dépendent aussi des critères propres à chaque banque.
Pour un indépendant ou un non-résident, les justificatifs et l’analyse bancaire peuvent être plus exigeants. Un refus mérite d’être expliqué avant de multiplier les demandes : apport insuffisant, revenus jugés trop variables ou projet déséquilibré n’appellent pas les mêmes corrections.
Préparer un dossier exploitable avant l’échéance du compromis
Le meilleur moment pour solliciter un courtier reste avant les visites, afin de fixer un budget intégrant les frais d’acquisition et une épargne de sécurité. Après la signature du compromis, l’accompagnement reste possible, mais transmettez immédiatement la date limite de la condition suspensive. Empruntis évoque généralement 45 jours ; seul le délai inscrit dans votre avant-contrat fait référence.
- Pièces d’identité et justificatifs de situation familiale.
- Justificatifs de revenus, contrat de travail et avis d’imposition.
- Relevés de comptes, justificatifs d’épargne et origine de l’apport.
- Tableaux d’amortissement des crédits en cours.
- Compromis, devis de travaux ou documents relatifs à la construction.
- Bilans et pièces professionnelles pour les revenus indépendants.
Constituez une « capsule de financement » : un dossier numérique unique contenant les pièces à jour et une fiche récapitulative du projet, des banques contactées et des échéances. Datez chaque version et utilisez un espace sécurisé pour les documents sensibles. Ce petit protocole évite qu’une ancienne estimation des travaux ou un apport modifié produise des simulations incohérentes.
Après la consultation bancaire viennent l’analyse des propositions, l’édition de l’offre puis son acceptation dans le respect du délai légal de réflexion de 10 jours. Le déblocage des fonds doit ensuite être coordonné avec le notaire. Demandez qui suit chaque étape et qui vous alerte si une pièce manque.
Clarifier les honoraires avant de demander votre étude
Il n’existe pas de tarif unique du courtage en prêt immobilier à Annecy. Les honoraires peuvent être forfaitaires ou proportionnels au financement. Le courtier peut également percevoir une commission bancaire : faites préciser ces rémunérations par écrit. Une première étude annoncée gratuite ne signifie pas que l’ensemble de l’accompagnement l’est.
Aucune somme liée à l’obtention du prêt ne doit être encaissée avant le versement effectif des fonds. Demandez néanmoins à quel événement les honoraires deviennent dus et ce que prévoit le mandat si le projet est abandonné ou financé autrement.
Pour un crédit existant, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Le gain doit intégrer les frais et les éventuelles indemnités. Un regroupement de crédits peut réduire la mensualité, mais allonger la durée et augmenter le coût total.
Pour votre premier rendez-vous, communiquez le prix du bien, l’apport disponible, les revenus, les crédits en cours et votre échéance d’achat. Demandez une étude écrite présentant le budget soutenable, les hypothèses de financement, les honoraires et le calendrier : c’est une base concrète pour choisir votre courtier sans vous fier à une simple promesse de taux.