Directeur financier en gestion de crise à Marseille : sécuriser la trésorerie avant de recruter
Une échéance bancaire approche, les encaissements ralentissent et votre équipe financière manque de visibilité ? Pour une PME ou une ETI marseillaise, le besoin immédiat est un professionnel capable de fiabiliser la trésorerie et de préparer les décisions urgentes. Un directeur financier spécialisé en gestion de crise peut intervenir en mission de transition, sans attendre l’aboutissement d’un recrutement. Encore faut-il choisir une disponibilité réelle, une expérience du retournement et un périmètre adapté à la situation.
Reconnaître l’urgence et choisir un véritable DAF de crise
Un directeur administratif et financier généraliste organise les budgets, supervise la comptabilité et accompagne le développement. En situation de crise, l’ordre des priorités change : déterminer ce que l’entreprise peut payer, à quelle date et sous quelles conditions devient essentiel. Le DAF de crise doit travailler avec des informations parfois incomplètes, expliciter les incertitudes et proposer des arbitrages au dirigeant.
Son intervention ne concerne pas uniquement les entreprises déficitaires. Une croissance rapide peut absorber les liquidités : stocks supplémentaires, recrutements et délais clients mobilisent de l’argent avant que les ventes ne produisent leurs encaissements. Le départ soudain du responsable financier peut également fragiliser une entreprise rentable.
- Les soldes bancaires ne permettent plus d’anticiper les prochaines échéances.
- Les retards fournisseurs se multiplient ou certains partenaires exigent un paiement comptant.
- Une banque demande des explications sur un covenant, c’est-à-dire un engagement prévu au contrat de financement.
- La perte d’un client majeur remet en cause le budget.
- Les chiffres présentés à la direction, aux banques et aux actionnaires divergent.
N’attendez pas un incident de paiement pour demander un diagnostic. Si l’entreprise ne peut plus faire face à son passif exigible avec son actif disponible, la question d’une cessation des paiements doit être examinée immédiatement avec les conseils compétents. Le DAF ne remplace ni l’avocat ni les professionnels désignés dans une procédure.
Passer du diagnostic à un plan de trésorerie utilisable
Reconstituer les flux plutôt que commenter le résultat
Le premier travail consiste à rapprocher les positions bancaires, les factures clients, les dettes fournisseurs, les salaires et les échéances fiscales, sociales et financières. Un résultat comptable positif ne garantit pas la disponibilité des fonds. Le prévisionnel de trésorerie doit donc suivre les dates probables d’encaissement et de décaissement, avec une actualisation adaptée à l’urgence.
Demandez plusieurs scénarios : un scénario central, un scénario dégradé et les mesures associées. Une créance contestée ne doit pas être considérée comme un encaissement certain. Le livrable attendu est un outil de décision indiquant le point de tension, les hypothèses retenues et le responsable de chaque action.
Préserver l’activité pendant les négociations
Une crise fonctionne souvent comme un engrenage : un fournisseur inquiet raccourcit ses délais, la trésorerie se tend, les approvisionnements ralentissent, puis les livraisons clients sont retardées. Réduire indistinctement les paiements peut donc aggraver le manque de liquidités. Le DAF doit cartographier les dépendances opérationnelles : quelle dépense conditionne une livraison facturable, quel fournisseur est difficilement remplaçable, quel retard bloquerait un encaissement ? Cette lecture permet de préparer des arbitrages documentés, dans le respect des obligations applicables.
La renégociation avec les banques repose ensuite sur un dossier cohérent : besoin de financement, origine des difficultés, actions engagées et capacité de remboursement. Le DAF peut proposer un réaménagement d’échéances ou rechercher une solution de financement, sans pouvoir garantir l’accord des partenaires. Selon la situation, il coordonne les échanges avec l’expert-comptable, l’avocat et, si nécessaire, les interlocuteurs d’une démarche amiable ou collective.
Comparer transition, temps partagé et recrutement interne
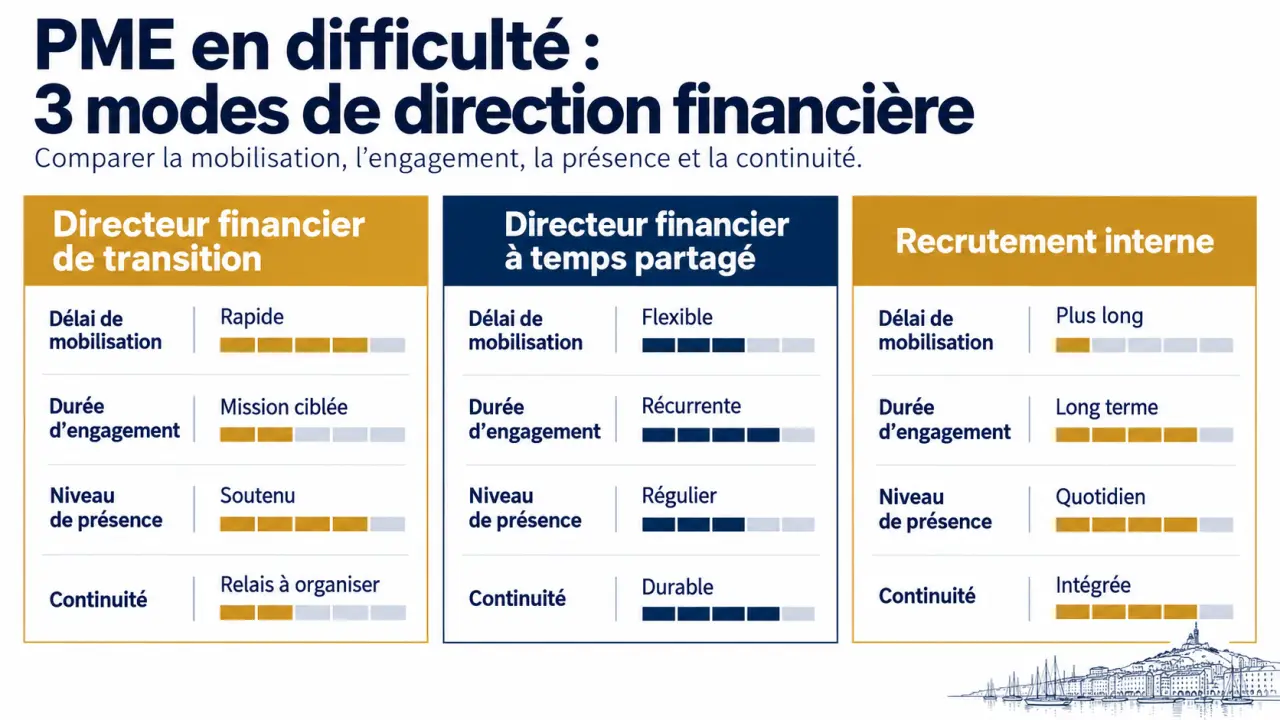
« Externalisé » décrit une organisation contractuelle ; « de transition » désigne une intervention temporaire répondant à un objectif. Un DAF externalisé peut donc conduire une mission de crise. En revanche, une présence limitée à quelques rendez-vous de pilotage ne convient pas nécessairement à une tension quotidienne de trésorerie.
| Solution | Usage pertinent | Disponibilité et engagement | Point de vigilance |
|---|---|---|---|
| DAF de transition | Crise aiguë, restructuration, remplacement urgent | Mobilisation à confirmer ; mission temporaire cadrée | Prévoir une présence suffisante et un relais en sortie |
| DAF à temps partagé | Tensions maîtrisables, pilotage récurrent, structuration | Rythme convenu et ajustable selon le contrat | Vérifier la capacité à renforcer rapidement l’intervention |
| Recrutement interne | Besoin durable de direction financière | Calendrier dépendant de la sélection et de la disponibilité du candidat | Organiser la continuité pendant le recrutement |
Le recours à un intervenant externe peut éviter d’attendre un recrutement, mais aucun délai de mobilisation ne doit être présumé. Demandez une date ferme de démarrage, le nombre de jours réellement réservés et les modalités de présence sur site. Une mission temporaire peut aussi préparer l’arrivée d’un salarié en stabilisant les données et les procédures.
Les recherches sur Indeed ou l’Apec répondent surtout à un besoin de recrutement. Pour acheter une prestation, adressez plutôt votre demande à un cabinet de management de transition, un indépendant ou une structure de direction financière externalisée, en précisant explicitement l’enjeu de crise.
À Marseille, vérifier l’expérience avant le carnet d’adresses
La proximité facilite les réunions avec les équipes, l’expert-comptable et les partenaires financiers. Elle est particulièrement utile lorsque les informations circulent mal ou que plusieurs établissements doivent être coordonnés. Mais une adresse marseillaise ne prouve pas une compétence en retournement.
Interrogez le professionnel sur des situations comparables : tensions d’approvisionnement dans une activité portuaire, financement du cycle d’exploitation dans les services, consommation de trésorerie d’une entreprise technologique. L’enjeu n’est pas d’accumuler les références sectorielles, mais de vérifier qu’il comprend vos mécanismes d’encaissement et vos contraintes opérationnelles.
À titre de repère, SMASH annonce une équipe de 60 salariés, 15 ans d’expérience à Marseille et plus de 400 clients accompagnés depuis 2018. Ces éléments renseignent sur la structure ; ils ne démontrent pas, à eux seuls, l’expérience de crise de l’intervenant proposé. Demandez qui réalisera effectivement la mission, son rôle dans les dossiers évoqués et des références communicables dans le respect de la confidentialité.
Obtenir un devis qui engage sur les moyens et les livrables
Il n’existe pas de prix unique pertinent sans connaître l’urgence, la qualité des données et le volume de travail. Comet One et SMASH renvoient vers un devis personnalisé, sans tarif chiffré communiqué publiquement. Comparez donc le coût total du périmètre proposé, et pas seulement un tarif journalier : préparation, présence sur site, déplacements, renforts et passation peuvent modifier le budget.
Pour préparer un premier rendez-vous confidentiel, rassemblez les soldes bancaires, les échéanciers, les balances clients et fournisseurs, les derniers comptes et les contrats de financement. Transmettez ces documents par un canal sécurisé, après avoir vérifié l’identité et les engagements de confidentialité du destinataire.
La proposition écrite doit préciser :
- la date de démarrage et la disponibilité effective ;
- les livrables : diagnostic, prévisionnel, plan d’action et suivi ;
- les honoraires, frais, conditions de paiement et modalités de prolongation ;
- les pouvoirs confiés au DAF et les décisions réservées au dirigeant ;
- les conditions de fin de mission et de transmission aux équipes.
Lors de la prise de contact, formulez votre demande simplement : « Voici notre prochaine échéance critique, notre visibilité actuelle et les décisions à préparer. Quelle intervention pouvez-vous engager ? » Une réponse sérieuse doit clarifier les moyens, les limites et les premières étapes, plutôt que promettre un financement ou un redressement garanti.