Prêt immobilier locatif : un loyer qui couvre la mensualité ne suffit pas
Un prêt immobilier locatif finance un logement destiné à la location. Pour l’obtenir, vous devez démontrer votre capacité à rembourser, même lorsque le bien reste vide ou nécessite des travaux. Les loyers futurs peuvent soutenir votre dossier, mais la banque n’en retient généralement qu’une partie. Avant de chercher un taux, il faut donc vérifier deux équilibres : votre capacité d’emprunt et la trésorerie réelle du projet.
Déterminer la mensualité acceptable avant de choisir le logement
Le crédit permet de constituer un patrimoine sans mobiliser immédiatement toute son épargne. C’est l’effet de levier : vous achetez avec de l’argent emprunté, puis les loyers contribuent au remboursement. Cette logique peut préparer des revenus complémentaires ou la retraite, mais elle ajoute une dette certaine face à des recettes variables.
Calculer l’endettement avec les loyers retenus par la banque
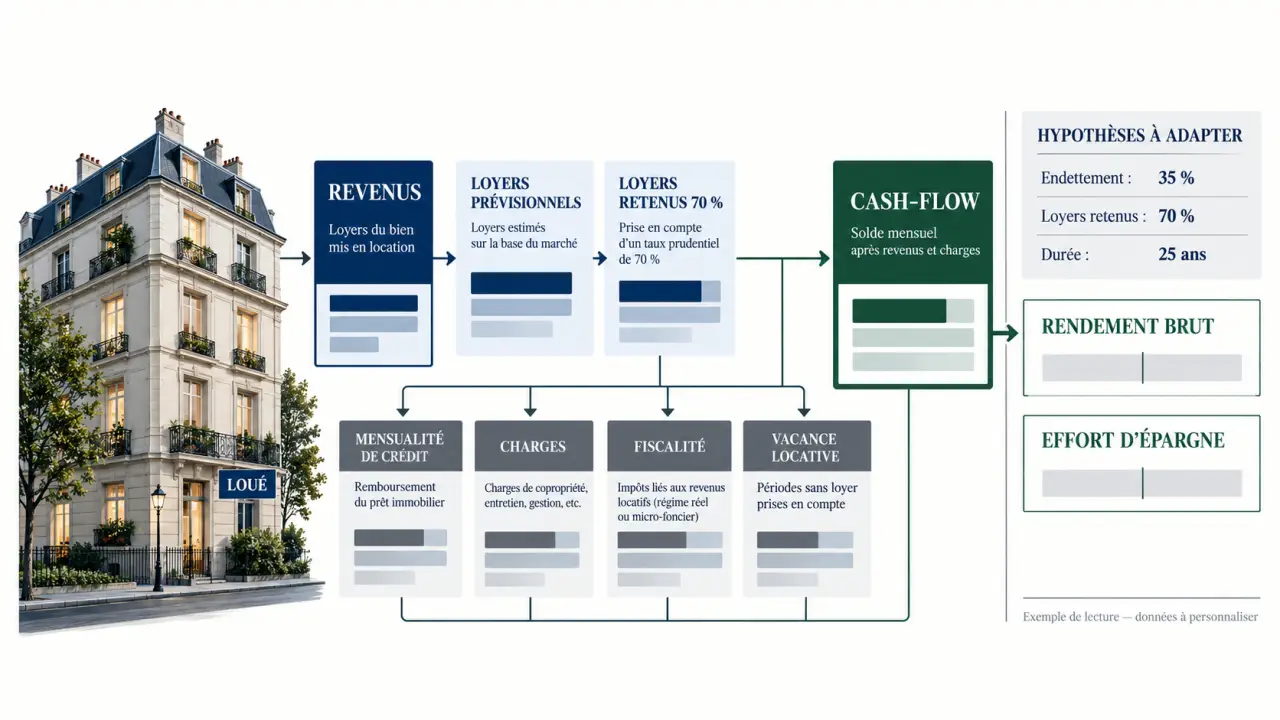
Le cadre du Haut Conseil de stabilité financière prévoit en principe un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée maximale de 25 ans, avec des exceptions encadrées. Une marge de dérogation existe pour les établissements, sans constituer un droit pour l’investisseur. Être sous ce seuil ne garantit donc pas l’accord.
Pour une première estimation, divisez l’ensemble des mensualités de crédit, assurance comprise, par les revenus retenus. Certaines banques intègrent 70 % des loyers prévisionnels. Cette décote vise notamment les charges, les impayés et la vacance locative ; elle varie selon l’établissement et le dossier.
Exemple hypothétique : avec 3 000 € de revenus mensuels, un loyer attendu de 700 € et une prise en compte à 70 %, les revenus retenus atteignent 3 490 €. À 35 %, l’enveloppe théorique de remboursement est de 1 221,50 €. Si vous remboursez déjà 300 € par mois, il reste 921,50 € pour le nouveau crédit, assurance comprise. Ne soustrayez pas simplement le loyer de la mensualité pour calculer l’endettement.
Vérifier le reste à vivre et la stabilité des revenus
La banque examine aussi votre budget après remboursement : logement personnel, dépenses familiales, pensions et autres engagements. Il n’existe pas de reste à vivre universel garantissant une acceptation. Pour un indépendant ou un salarié aux revenus variables, la régularité des résultats et leur historique pèsent particulièrement dans l’analyse.
Construire un budget d’achat qui laisse une réserve disponible
Votre budget ne se limite pas au prix affiché. Ajoutez les frais d’acquisition, la garantie du prêt, les frais de dossier, les éventuels honoraires de courtage, les travaux et le mobilier si vous louez meublé. Les frais dits « de notaire » représentent généralement 7 % à 8 % dans l’ancien, contre 2 % à 3 % dans le neuf, selon l’opération.
Un apport d’au moins 10 % est souvent évoqué ; une enveloppe de 10 % à 20 % peut faciliter le financement. Ce n’est toutefois pas une obligation réglementaire générale. La banque fixe ses exigences selon votre profil, le bien et les dépenses à financer. Emprunter sans apport reste possible dans certains dossiers solides, mais implique de faire accepter le financement des frais annexes.
Évitez de consacrer toute votre épargne à l’apport. Un apport supérieur réduit la dette, mais vous laisse moins de ressources pour absorber une réparation ou une relocation. Présentez séparément la somme investie dans l’achat et l’épargne conservée après signature.
Pensez aussi votre trésorerie comme un courant, avec des entrées régulières et des sorties parfois brutales. Un rendement annuel correct peut masquer un découvert en début d’année, lorsque taxe foncière, travaux et échéances se cumulent avant l’encaissement des loyers. Un calendrier mensuel des flux permet de repérer le point le plus bas du solde bancaire : c’est cette réserve minimale, et pas seulement la rentabilité annuelle, qu’il faut sécuriser.
Choisir le crédit selon le remboursement, pas seulement le taux
Le prêt amortissable constitue la solution habituelle pour un investissement locatif. Les autres montages répondent à des situations particulières : ils ne rendent pas automatiquement un projet plus rentable.
| Financement | Fonctionnement | Point de vigilance |
|---|---|---|
| Prêt amortissable | Chaque échéance rembourse une part de capital et des intérêts. | Une durée plus longue allège la mensualité mais augmente généralement le coût total. |
| Prêt in fine | Les intérêts sont payés pendant le prêt ; le capital est remboursé à l’échéance. | Il faut sécuriser le remboursement final, souvent avec une épargne nantie. Les intérêts sont généralement plus élevés à conditions comparables. |
| Prêt relais | Une avance permet d’acheter avant la vente d’un autre bien. | Le financement dépend de la valeur du bien à vendre et du délai de vente. |
Le relais peut atteindre une durée maximale de 2 ans ; l’avance représente souvent 40 % à 80 % de la valeur du bien vendu, avec ajustement selon le capital restant dû et les conditions bancaires. Ce n’est pas une solution durable pour compenser un investissement déficitaire.
Comparez le TAEG, qui intègre les coûts obligatoires du crédit, plutôt que le seul taux nominal. Examinez également l’assurance emprunteur, ses exclusions, la caution ou l’hypothèque, les possibilités de modulation et les indemnités de remboursement anticipé. Un simulateur de mensualités aide à comparer plusieurs durées, mais son résultat ne vaut pas accord bancaire.
Mesurer ce que le logement rapporte réellement après financement
Avant l’achat, confrontez le loyer envisagé aux annonces comparables et à une estimation professionnelle. Vérifiez la demande locale, les transports, les charges de copropriété, les travaux votés et le diagnostic de performance énergétique. Un DPE défavorable peut entraîner des travaux et limiter la possibilité de louer selon les règles applicables.
Distinguer rendement et effort d’épargne
Le rendement brut se calcule ainsi : loyers annuels hors charges ÷ coût total d’acquisition × 100. Les rendements bruts généralement annoncés de 5 % à 8 % ne sont ni une garantie ni un objectif valable pour chaque marché. Pour obtenir un rendement net de charges, retranchez notamment taxe foncière non récupérable, assurance, entretien, gestion et provision pour vacance.
Dans un exemple hypothétique, un achat tout compris de 180 000 € loué 750 € par mois produit 9 000 € annuels, soit 5 % brut. Avec 2 000 € de dépenses annuelles hors crédit et fiscalité, le rendement net de charges tombe à environ 3,89 %. Si le crédit coûte 700 € par mois assurance comprise, la trésorerie annuelle ressort à −1 400 € avant impôt. Le bien se constitue progressivement en patrimoine, mais exige un effort d’épargne.
Intégrer fiscalité et gestion dès la simulation
La location nue relève des revenus fonciers ; la location meublée relève des bénéfices industriels et commerciaux. Le micro-foncier est accessible sous conditions jusqu’à 15 000 € de revenus fonciers bruts annuels. Au réel, certaines charges et les intérêts peuvent être déduits selon les règles applicables, contrairement au capital remboursé. Faites comparer les régimes sur votre situation réelle.
La gestion déléguée représente environ 6 % à 9 % TTC des loyers et charges annuels selon les prestations. Ajoutez, si nécessaire, une garantie loyers impayés en vérifiant ses exclusions. Testez enfin une période sans locataire, une réparation importante et une revente moins favorable : aucun avantage fiscal ne neutralise ces risques.
Présenter aux banques un dossier vérifiable et comparable
Un dossier convaincant relie vos justificatifs personnels à un projet documenté. Préparez notamment :
- Justificatifs d’identité, de revenus et avis d’imposition ;
- Relevés bancaires, tableaux des crédits existants et justificatifs d’épargne ;
- Compromis, estimation locative et diagnostics du logement ;
- Devis de travaux, documents de copropriété et budget complet ;
- Simulation de trésorerie avec charges, fiscalité et hypothèse de vacance.
Consultez plusieurs banques sur les mêmes hypothèses de montant, de durée et d’assurance. Un courtier peut cibler les établissements adaptés et négocier les conditions ; demandez son périmètre d’intervention et ses honoraires. L’objectif final n’est pas seulement d’obtenir un accord, mais de conserver un financement supportable si la location ne se déroule pas exactement comme prévu.