Conseils financiers particuliers : sécurisez d’abord votre budget avant d’investir
Les bons conseils financiers particuliers ne commencent pas par un placement ou une application de budget. Ils commencent par une question simple : que doit permettre votre argent dans les prochains mois et les prochaines années ? Réduire une dette, absorber un imprévu, préparer un achat ou faire fructifier une épargne demandent des décisions différentes. Clarifier ces priorités évite de prendre des risques inutiles ou de laisser son argent sans objectif.
Faire le point avant de chercher à investir
Une situation financière saine repose d’abord sur une vision exacte des entrées, des sorties et des engagements déjà pris. Sans cette base, un conseil d’investissement peut être inadapté. Il est rarement pertinent de bloquer une épargne à long terme lorsque le budget mensuel reste fragile.
Testez vos repères en finances personnelles
Calculer son reste à vivre réel
Listez vos revenus nets réguliers, puis toutes vos dépenses incompressibles : logement, énergie, assurances, crédits, transport, impôts mensualisés, abonnements et dépenses familiales prévisibles. Ajoutez ensuite une estimation honnête des dépenses variables, comme l’alimentation, les loisirs ou les achats ponctuels. Le montant restant ne représente pas automatiquement une capacité d’épargne : il doit aussi couvrir les frais annuels et les imprévus.
Pour gagner en lisibilité, classez chaque dépense dans l’une de ces trois catégories : nécessaire, utile mais ajustable, ou facultative. L’objectif n’est pas de supprimer tout confort, mais d’identifier les sorties d’argent qui ne correspondent plus à vos priorités. Un abonnement oublié ou une assurance en doublon a souvent plus d’effet sur le budget qu’une recherche permanente de petites économies.
Repérer les dettes qui limitent vos choix
Tous les crédits n’ont pas le même poids. Une dette coûteuse, renouvelable ou assortie de mensualités difficiles à absorber mérite généralement d’être traitée avant la constitution d’un portefeuille financier. Rembourser une dette à taux élevé procure un gain certain : les intérêts futurs ne seront pas payés. À l’inverse, solder trop vite un crédit peu coûteux en vidant toute son épargne peut vous exposer au moindre imprévu.
Regardez aussi la durée restante, les pénalités éventuelles de remboursement anticipé et la place de chaque mensualité dans votre budget. Si plusieurs échéances se cumulent, une discussion avec l’organisme prêteur ou un professionnel compétent peut aider à examiner les options sans aggraver la situation.
Donner une mission précise à chaque réserve d’argent
L’épargne devient plus facile à piloter lorsqu’elle n’est pas placée dans un seul ensemble indistinct. Séparer les montants selon leur horizon et leur usage permet de choisir un niveau de disponibilité et de risque cohérent.
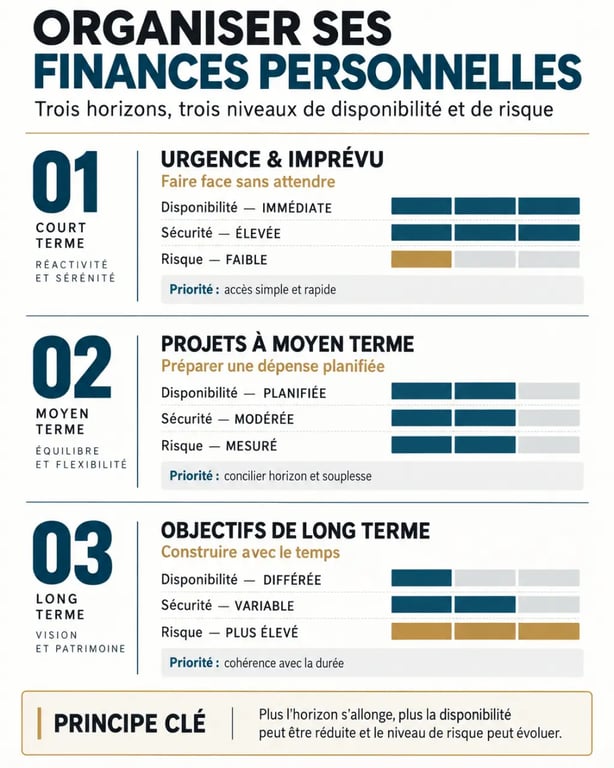
| Besoin | Horizon habituel | Priorité |
|---|---|---|
| Dépense imprévue ou baisse temporaire de revenus | Immédiat à court terme | Disponibilité et sécurité |
| Projet identifié : travaux, véhicule, déménagement | Quelques mois à quelques années | Préservation du capital |
| Objectif de long terme | Plusieurs années | Progression compatible avec le risque accepté |
Constituer une épargne de précaution accessible
Une réserve de précaution évite qu’une panne, une facture médicale, une réparation ou une période de transition professionnelle ne se transforme en nouvel emprunt. Son montant dépend de la stabilité des revenus, de la composition du foyer, des charges fixes et des aides éventuelles. Une personne salariée avec peu d’engagements n’a pas nécessairement le même besoin qu’un indépendant ou qu’un foyer avec enfants.
Cette somme doit rester disponible et ne pas dépendre d’une revente au mauvais moment. Elle n’a pas vocation à produire le rendement le plus élevé : elle offre une marge de manœuvre. Commencez par un premier palier réaliste, puis automatisez un versement après l’encaissement des revenus, même modeste.
Penser l’épargne comme une séparation entre urgence et projet
Une bonne organisation financière permet de diriger l’argent vers les projets tout en absorbant les dépenses imprévues. Si la même somme doit financer à la fois une réparation urgente, des vacances et un apport immobilier, chaque incident risque de déséquilibrer l’ensemble du plan. Créer des poches séparées, même dans un seul établissement bancaire, apporte une information utile : l’argent disponible n’est pas toujours l’argent réellement mobilisable. Cette distinction réduit les retraits impulsifs et aide à préserver les objectifs de long terme.
Investir sans confondre rendement, délai et sécurité
Investir consiste à accepter une part d’incertitude en échange d’un potentiel de progression. Ce n’est pas une étape obligatoire ni une solution universelle. Avant de choisir un support, déterminez quand vous aurez besoin de l’argent et quelle baisse temporaire vous pourriez supporter sans vendre dans la précipitation.
Adapter le risque à l’horizon du projet
Plus un projet est proche, moins il est prudent de l’exposer à des variations importantes. L’argent destiné à une dépense prochaine doit privilégier la stabilité et l’accessibilité. À l’inverse, un objectif éloigné laisse davantage de temps pour traverser les fluctuations, sans les faire disparaître. Le risque ne se résume pas à une note attribuée à un produit : il dépend surtout de votre besoin de liquidité et de votre comportement lorsque la valeur baisse.
Évitez de décider sur la seule base d’une performance passée, d’un témoignage en ligne ou d’une promesse de gains rapides. Vérifiez les frais, les conditions de sortie, la fiscalité applicable, le niveau de diversification et les risques de perte. Un produit que vous ne comprenez pas clairement n’est pas un produit à acheter dans l’urgence.
Diversifier plutôt que parier sur une idée séduisante
Concentrer son épargne sur une entreprise, un secteur, une devise ou une tendance augmente la dépendance à un seul scénario. La diversification vise à répartir les risques entre plusieurs actifs, zones ou échéances selon votre situation. Elle ne garantit pas un gain et ne protège pas de toutes les baisses, mais elle évite qu’une décision unique détermine l’ensemble de votre résultat.
Installer des habitudes qui tiennent dans la durée
Les décisions financières utiles sont rarement spectaculaires. Elles reposent sur des règles simples, répétées et ajustées lorsque la vie change. Un budget parfait tenu deux semaines est moins efficace qu’un suivi raisonnable maintenu toute l’année.
Automatiser, puis revoir à intervalles réguliers
Programmez vos virements d’épargne juste après la réception des revenus, en gardant un montant compatible avec votre trésorerie. Cette méthode transforme l’intention en habitude et limite la tentation de dépenser ce qui devait être mis de côté. Si le mois devient difficile, réduisez temporairement le versement plutôt que d’abandonner toute organisation.
Prévoyez également un bilan régulier : évolution des revenus, échéances de crédit, niveau de la réserve, nouveaux projets et contrats à comparer. Un changement de logement, une naissance, une séparation ou une évolution professionnelle justifie souvent de revoir les priorités.
Savoir quand demander un regard extérieur
Un accompagnement peut être utile en cas d’endettement, de succession, de séparation, de situation fiscale complexe ou de projet patrimonial important. Demandez toujours comment la personne est rémunérée, quels produits elle peut proposer et quels frais s’appliquent. Gardez le temps de lire les documents, de comparer et de poser des questions. Des conseils financiers particuliers de qualité renforcent votre capacité de décision : ils ne vous poussent pas à signer sans comprendre.
La meilleure stratégie est celle qui reste compréhensible, finançable et compatible avec votre vie réelle. En sécurisant d’abord votre budget, en distinguant les horizons et en investissant seulement l’argent dont vous n’aurez pas besoin à court terme, vous construisez progressivement une situation plus stable.