Formation en financement immobilier : que maîtriser pour structurer dette, garanties et rentabilité ?
Choisir une formation en financement immobilier ne revient pas à mémoriser le vocabulaire de la dette. Pour un promoteur, un gestionnaire d’actifs, un investisseur ou un professionnel de la banque, l’objectif est de construire un plan de financement crédible, d’évaluer les risques et de défendre une opération devant un comité de crédit ou des investisseurs. Le parcours doit donc relier les mécanismes financiers aux décisions prises sur un actif immobilier.
Les compétences attendues d’une formation en financement immobilier
Une formation utile couvre le financement d’acquisition, de développement, de promotion immobilière et le financement corporate. Ces situations répondent à des logiques différentes. Financer un immeuble déjà loué ne présente pas les mêmes risques que financer un programme en construction ou accompagner une société immobilière dans sa croissance.
Calculateur pédagogique de financement
Avertissement : Cet outil est purement pédagogique. Il ne constitue pas une offre de crédit ni un conseil financier. Les résultats dépendent des hypothèses saisies et ne remplacent pas une étude bancaire réelle.
Formules : Mensualité M = P × r / (1 − (1+r)^−n) | VAN = Σ[CF_t / (1+k)^t] | TRI : Taux rendant la VAN nulle (méthode de dichotomie).
Passer du projet au besoin de financement
Le premier apprentissage consiste à lire l’opération dans son ensemble : prix d’acquisition ou coût de revient, travaux, frais, fiscalité, revenus locatifs attendus, calendrier de décaissement et hypothèse de cession. À partir de ces éléments, le participant construit un plan de financement et une trésorerie prévisionnelle. Il distingue les dépenses immédiates de celles qui seront financées au fil de l’opération.
Les cash flows occupent une place centrale. Ils servent à calibrer la dette bancaire, à anticiper les besoins de trésorerie et à vérifier que les échéances peuvent être couvertes. Une formation sérieuse explique le lien entre la maturité du prêt, l’amortissement, le taux fixe ou variable et le profil des flux du projet.
Évaluer rentabilité et risque sans se limiter au rendement affiché
La rentabilité ne se résume pas à un loyer annuel ou à une marge de promotion. Les formations les plus complètes abordent la valeur actuelle nette (VAN), le taux de rentabilité interne (TRI), le coût du capital, le WACC, le taux d’actualisation et l’exit yield. Ces indicateurs permettent de comparer plusieurs scénarios et de mesurer l’effet de levier de la dette sur les fonds propres.
La qualité de l’actif, sa localisation, la stabilité de ses revenus, sa liquidité et les hypothèses de revente influencent directement la perception du risque. Le participant doit aussi comprendre les garanties, les covenants bancaires et les ratios comme le loan-to-value. Ces conditions, souvent autant que le taux, déterminent la faisabilité réelle d’un montage.
Dette, fonds propres et financements alternatifs : ce que le programme doit comparer
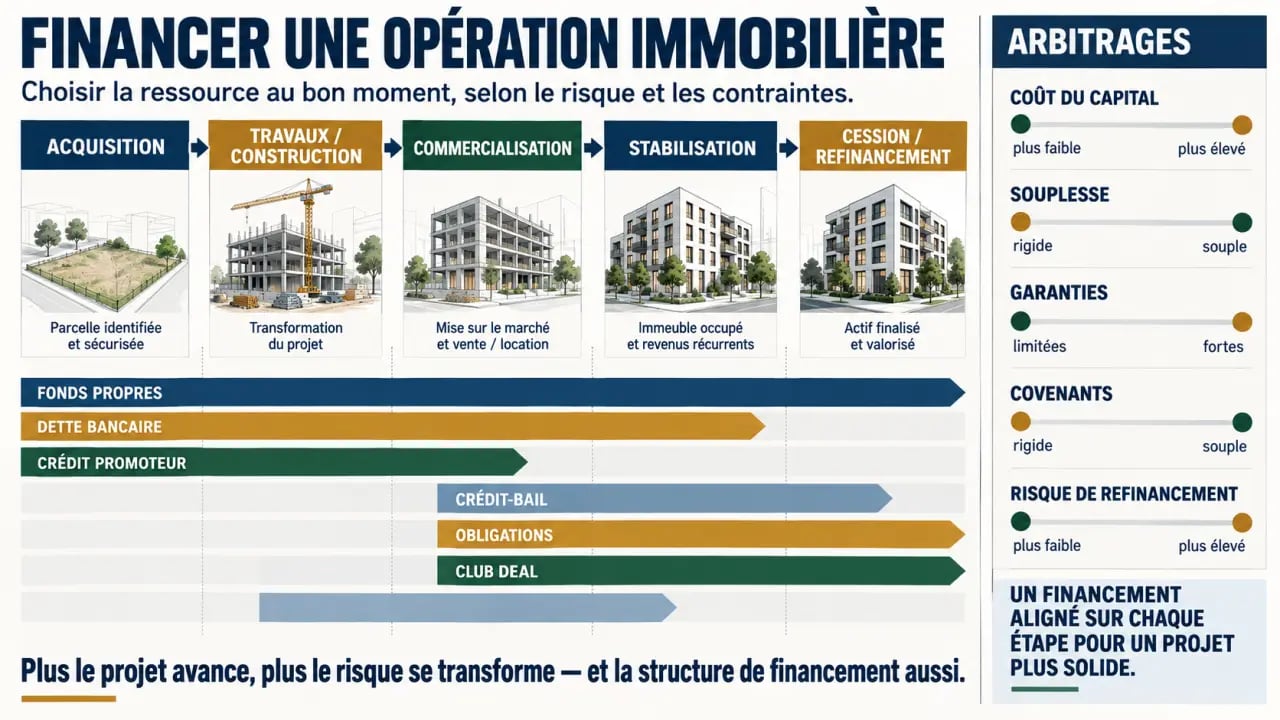
Un bon programme ne présente pas les sources de financement comme une liste isolée. Il apprend à arbitrer entre leur coût, leur souplesse, leur niveau de risque et leur compatibilité avec le cycle de vie du projet.
| Solution | Usage courant | Point de vigilance |
|---|---|---|
| Fonds propres | Apporter une base financière et absorber une part du risque | Ils immobilisent du capital et peuvent réduire la liquidité de l’investisseur. |
| Dette bancaire ou dette senior | Acquisition, investissement, travaux ou développement selon le dossier | Les garanties, les covenants, l’apport et la capacité de remboursement conditionnent l’accord. |
| Crédit promoteur | Financer une opération de construction ou de promotion | Le calendrier des ventes, des travaux et des déblocages est déterminant. |
| Crédit-bail immobilier ou lease-back | Financer un actif occupé ou libérer des liquidités | Il faut mesurer l’engagement contractuel et le coût global de l’opération. |
| Club deal, obligations ou crowdfunding | Diversifier les financeurs ou compléter la dette | Le coût, la gouvernance et le risque de refinancement doivent être examinés. |
Adapter la ressource au calendrier de l’actif
Une opération immobilière possède ses propres étapes de financement : achat du terrain, lancement des travaux, commercialisation, stabilisation des loyers, cession ou refinancement. Une dette disponible trop tard peut bloquer le chantier. À l’inverse, une ressource trop courte peut créer une pression de remboursement avant que l’actif ne génère ses revenus. Il faut donc comprendre la synchronisation entre l’échéancier de décaissement, la période de grâce, les tirages et les flux d’exploitation. Cette compétence est particulièrement utile lors de la négociation bancaire.
Les financements alternatifs peuvent répondre à un besoin lorsque la banque ne couvre pas l’intégralité du montant ou lorsqu’un porteur de projet souhaite diversifier ses partenaires. Ils ne remplacent pas automatiquement la dette bancaire. La formation doit aider à évaluer leurs contreparties, notamment le coût du capital, les droits accordés aux investisseurs et les contraintes de gouvernance.
Comparer les parcours selon son métier et son niveau
Le choix dépend du niveau de départ et de l’objectif professionnel. Une personne qui maîtrise déjà les états financiers cherchera surtout à approfondir la modélisation, la valorisation et la structuration. À l’inverse, un responsable immobilier non financier devra consolider les bases de la finance avant de négocier une dette ou d’examiner un business plan.
Comprendre et financer la formation professionnelle – Découvrez comment la contribution à la formation professionnelle finance l’accès à la formation continue des salariés et des demandeurs d’emploi.
| Organisme | Positionnement utile | Modalités connues |
|---|---|---|
| First Finance | Fondamentaux du financement immobilier avec une forte orientation métier et bancaire | À vérifier directement auprès de First Finance pour les sessions, les tarifs et les formats. |
| Cnam | Financement immobilier privé dans un cadre académique structuré | Unité DRM129 de 30 heures, 3 crédits, en présentiel ou hybride, avec des rythmes en journée, le soir ou le samedi. |
| EFE | Financement des actifs immobiliers, analyse financière et cas pratiques | Programme à consulter auprès d’EFE pour les dates, le lieu et le tarif. |
Quel profil pour quel format ?
Les analystes, asset managers, banquiers, responsables financement et investisseurs ont intérêt à privilégier une formation comportant des exercices de cash flow, de valorisation et de montage financier. Les promoteurs, marchands de biens et directeurs immobiliers gagneront à rechercher des cas portant sur le crédit promoteur, les garanties, le suivi de chantier et le refinancement. Les débutants doivent vérifier les prérequis : un parcours très technique peut supposer des bases en analyse financière et en Excel.
Le Cnam prévoit une épreuve écrite de mise en situation de 2 à 3 heures, avec une note minimale de validation de 10/20. Cette modalité convient aux participants qui souhaitent une évaluation formelle de leurs acquis. Une formation courte orientée entreprise peut privilégier les études de cas, les exercices d’application et les échanges avec l’intervenant.
Vérifier les conditions avant de s’inscrire
Avant toute demande d’inscription, demandez le programme détaillé, le calendrier, le tarif, le lieu et le format exact. Le présentiel facilite les échanges et le travail collectif sur les cas. Le distanciel réduit les contraintes de déplacement. L’hybride peut convenir à un agenda professionnel chargé. Vérifiez aussi si les supports sont téléchargeables et si un fichier Excel de modélisation est utilisé pendant la formation.
Préparer une demande de prise en charge
Pour une formation professionnelle, l’employeur ou l’OPCO peut constituer une piste de financement selon la situation de l’entreprise et les règles applicables. Sollicitez l’organisme en amont pour obtenir un devis, le programme, les dates et les éléments nécessaires au dossier administratif. Les dispositifs disponibles varient : une formation n’est pas automatiquement éligible à une prise en charge.
Enfin, confrontez le contenu à une situation professionnelle réelle : acquisition d’un actif, arbitrage entre fonds propres et dette, prévision de trésorerie, préparation d’un dossier bancaire ou analyse d’un covenant. Si la formation permet de travailler sur ce type de cas, les acquis seront plus faciles à mobiliser dès le retour au poste.