Patrimoine à Paris : comment un conseiller en investissement financier rééquilibre votre exposition immobilière
Vivre et investir à Paris implique des contraintes patrimoniales spécifiques. Avec un prix moyen du mètre carré atteignant 9 810 €, l'immobilier représente souvent la part dominante du patrimoine des Franciliens. Cette concentration crée une surexposition immobilière qui peut fragiliser votre stratégie financière sur le long terme. Solliciter un conseiller en investissement financier (CIF) est une démarche stratégique pour optimiser votre fiscalité, préparer votre retraite ou diversifier vos actifs au-delà de la pierre.
Comprendre le rôle et le statut du CIF
Le conseiller en investissement financier est un professionnel dont l'activité est encadrée par l'Autorité des Marchés Financiers (AMF). À Paris, où le nombre de cabinets est important, il est nécessaire de distinguer les différents statuts pour garantir l'impartialité des conseils reçus.
La distinction entre CGP et CGPI
Le terme de Conseiller en Gestion de Patrimoine (CGP) regroupe des profils variés. Le CGPI, ou Conseiller en Gestion de Patrimoine Indépendant, se distingue par son modèle économique. Il ne dépend d'aucune institution financière comme une banque ou une compagnie d'assurance. Cette indépendance assure que les produits recommandés sont sélectionnés pour leur pertinence par rapport à votre profil, et non pour répondre à des objectifs de vente interne.
La régulation comme socle de confiance
Tout CIF opérant à Paris doit être immatriculé auprès de l'ORIAS et adhérer à une association professionnelle agréée par l'AMF, telle que la CNCGP ou l'ANACOFI. Cette adhésion impose le respect d'un code de déontologie, une formation continue obligatoire et la souscription à une responsabilité civile professionnelle. Vérifier ces agréments est l'étape initiale indispensable avant toute collaboration.
Le paradoxe du patrimoine parisien : quand l'immobilier devient un risque
Le marché immobilier parisien, bien qu'historiquement attractif, présente une réalité fiscale complexe. Avec des tranches marginales d'imposition atteignant souvent 41 %, la gestion des revenus fonciers et la préparation de la transmission deviennent des enjeux majeurs.
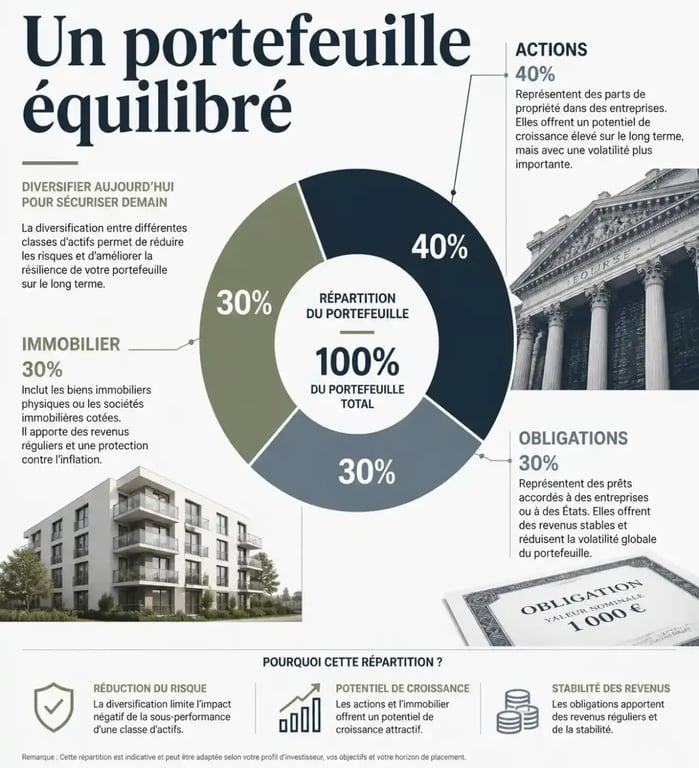
Considérez votre patrimoine financier comme un circuit électrique. Sans surveillance, une surcharge sur un secteur spécifique, comme l'immobilier, peut compromettre l'ensemble de votre stratégie. Le conseiller agit comme un fusible : en isolant les risques et en redirigeant l'épargne vers des enveloppes diversifiées, il évite qu'une volatilité excessive ne fragilise votre avenir financier.
L'impact de l'IFI et de la fiscalité locale
L'Impôt sur la Fortune Immobilière (IFI) pèse sur les patrimoines parisiens. Un conseiller en investissement financier analyse votre exposition réelle et propose des solutions d'optimisation, comme le démembrement de propriété ou l'arbitrage vers des actifs financiers moins taxés, pour alléger cette charge tout en préservant la valeur de vos biens.
Transparence et rémunération : les clés de la relation
La question du coût est souvent le frein principal à la consultation. Pourtant, la transparence sur la rémunération est le meilleur indicateur de la qualité d'un cabinet.
Les modes de rémunération en vigueur
Il existe trois manières pour un CIF de se rémunérer :
- Les honoraires de conseil : Facturés à l'heure, entre 100 € et 500 € HT, ou sous forme de forfait pour une mission précise comme un bilan patrimonial. C'est le modèle le plus transparent.
- Les rétrocessions de commissions : Le conseiller perçoit une partie des frais de gestion des produits financiers qu'il vous recommande.
- Le modèle hybride : Une combinaison des deux, souvent privilégiée par les cabinets parisiens indépendants pour aligner leurs intérêts sur ceux de leurs clients.
Le premier rendez-vous est, dans la majorité des cabinets parisiens, offert et sans engagement. Il permet d'évaluer l'adéquation entre vos besoins et l'expertise du cabinet.
Les services clés d'un cabinet de gestion de patrimoine parisien
Un accompagnement de qualité dépasse la simple vente de produits financiers. Il s'agit d'une approche globale, appelée ingénierie patrimoniale, qui couvre plusieurs facettes essentielles.
L'audit patrimonial à 360°
Cette prestation initiale consiste à cartographier l'ensemble de vos actifs : immobilier, assurance-vie, PEA, PER, comptes titres et épargne salariale. L'objectif est d'évaluer la cohérence de cette répartition face à votre horizon de placement et votre tolérance au risque. Le conseiller réalise une évaluation contradictoire de votre profil pour éviter les biais cognitifs habituels de l'investisseur.
L'architecture ouverte : choisir les meilleurs supports
Contrairement aux banques de réseau qui proposent leurs propres produits, un CIF en architecture ouverte a accès à une vaste gamme de fonds et de supports. Cela permet d'intégrer des solutions variées :
| Type d'enveloppe | Objectif principal |
|---|---|
| Assurance-vie | Transmission et souplesse fiscale |
| PER (Plan d'Épargne Retraite) | Défiscalisation immédiate |
| SCPI | Revenus complémentaires immobiliers |
| Private Equity | Performance à long terme |
Le suivi et l'arbitrage dans la durée
Le marché financier est volatil. Un bon conseiller ne se contente pas de mettre en place une stratégie ; il assure un suivi régulier. Il procède à des arbitrages périodiques, sécurise les plus-values lorsque les objectifs sont atteints et ajuste la stratégie en fonction des changements de votre situation personnelle, comme un mariage, une mutation ou une évolution de votre tranche d'imposition.
Comment choisir votre conseiller à Paris ?
La relation avec un conseiller en investissement financier s'inscrit dans la durée. Au-delà des compétences techniques, la compréhension de vos valeurs personnelles est primordiale. Recherchez des professionnels qui privilégient l'approche pédagogique et qui prennent le temps d'expliquer les risques inhérents à chaque classe d'actifs. Un conseiller qui promet des rendements élevés sans évoquer les risques de perte en capital doit être écarté. La confiance se construit sur la mesure, la prudence et une transparence totale sur les frais de gestion appliqués à chaque contrat.