Gestion de patrimoine en banque : le bilan avant le placement
La gestion de patrimoine en banque consiste à organiser l’épargne, les investissements, la fiscalité et la transmission autour d’objectifs personnels. Elle ne s’adresse pas uniquement aux très hauts patrimoines. Un projet de retraite, l’achat d’un bien, la protection de la famille ou la préparation d’une succession peuvent justifier un accompagnement. L’objectif est de construire une stratégie cohérente, compréhensible et adaptée à la situation du client.
Ce qu’une banque analyse avant de conseiller
Un conseiller en gestion de patrimoine ne devrait pas commencer par recommander une assurance-vie, des actions ou un placement immobilier. Son premier travail consiste à réaliser un bilan patrimonial et fiscal. Cette analyse globale permet de comprendre la situation du client avant toute décision et de relier chaque solution à un objectif précis.
Testez vos connaissances en gestion de patrimoine
Le patrimoine ne se limite pas aux comptes bancaires
Le bilan recense les actifs financiers, les biens immobiliers, les crédits en cours, les revenus, l’épargne disponible et les contrats de prévoyance. Il prend aussi en compte la situation familiale : mariage, régime matrimonial, enfants, divorce, donation ou succession à venir. Ces informations peuvent modifier les priorités et les solutions envisageables.
Le conseiller échange également sur le niveau de sécurité attendu, le besoin de liquidités et la durée pendant laquelle l’argent peut rester investi. Une épargne destinée à financer des études dans deux ans ne se gère pas comme un capital prévu pour compléter une retraite dans quinze ans. L’horizon de placement influence donc directement les supports retenus.
Du profil de risque aux objectifs concrets
Le profil de risque ne se résume pas à une formalité administrative. Il mesure la capacité financière à supporter une baisse temporaire, mais aussi la réaction face aux variations des marchés. Un investisseur peut accepter un rendement plus élevé en théorie et vendre dans la précipitation dès la première baisse.
Le rythme des dépenses et des rentrées d’argent fournit souvent un repère concret. Il indique si le patrimoine doit d’abord conserver une réserve disponible, absorber une échéance de crédit ou produire des revenus réguliers. Cette lecture de la trésorerie évite de bloquer une somme nécessaire dans un placement difficile à revendre au moment voulu.
- Constituer ou préserver une épargne de précaution ;
- Préparer la retraite ou générer des revenus complémentaires ;
- Financer les études d’un enfant ou un projet immobilier ;
- Réduire une pression fiscale dans le cadre applicable ;
- Organiser la transmission du patrimoine et protéger les proches.
Les solutions proposées : sécurité, rendement et disponibilité
La gestion de patrimoine en banque repose généralement sur une allocation d’actifs, c’est-à-dire une répartition entre plusieurs familles de placements. Cette diversification évite de faire dépendre un projet d’un seul marché ou d’un seul type d’actif. Elle ne supprime pas le risque de perte, mais elle peut aider à mieux le répartir.
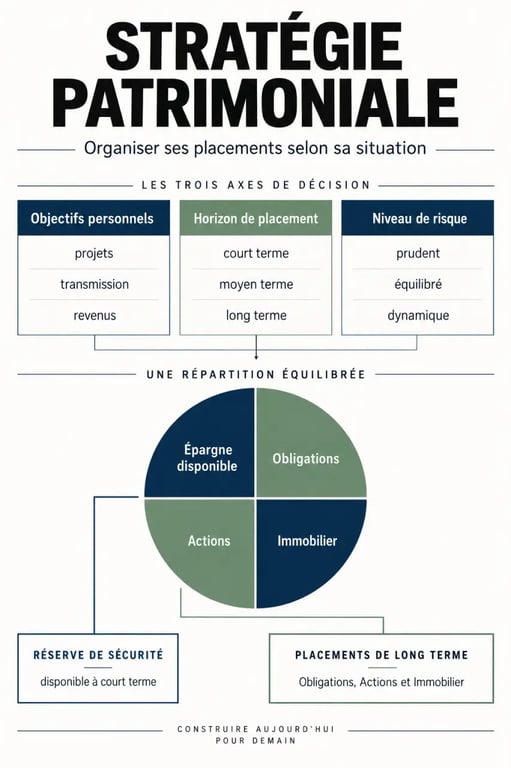
| Famille de placement | Rôle possible dans une stratégie | Point de vigilance |
|---|---|---|
| Épargne réglementée et compte à terme | Disponibilité, réserve de sécurité, projets de court terme | Potentiel de rendement généralement limité |
| Obligations et fonds obligataires | Recherche de revenus ou de stabilité relative | Risque de défaut et sensibilité à l’évolution des taux |
| Actions et OPC | Objectifs de croissance sur le long terme | Valeur fluctuante et risque de perte en capital |
| Immobilier et supports collectifs | Diversification et exposition immobilière | Liquidité, frais et risques propres au support |
Choisir un support selon son horizon
Les livrets, le Livret A, le LDD, le CEL et le compte à terme répondent surtout à un besoin de disponibilité et de sécurité. Leur potentiel de rendement est généralement limité. Les obligations correspondent à des titres de créance : leur rendement dépend notamment de la qualité de l’émetteur et de l’évolution des taux. Elles comportent donc un risque de défaut et peuvent perdre de la valeur.
Les actions donnent accès au capital d’entreprises. Elles peuvent produire des dividendes et des plus-values, mais leur cours connaît parfois de fortes variations. Leur place dépend de la capacité du client à accepter ces fluctuations et de la durée prévue de l’investissement.
Une banque peut proposer des titres en direct ou des organismes de placement collectif (OPC), qui regroupent plusieurs titres dans un même support. L’assurance-vie peut aussi servir de cadre pour diversifier les placements et préparer une transmission, selon les caractéristiques du contrat et la situation de l’épargnant.
Gestion conseillée ou sous mandat : ce que vous déléguez réellement
Le niveau d’autonomie du client est un critère important. En gestion conseillée, le conseiller formule des recommandations, explique les arbitrages possibles et le client conserve la décision finale. Cette formule convient à une personne qui souhaite comprendre les choix proposés et valider elle-même les opérations.
Comprendre le risque des fonds et Sicav avant d’investir – Ce guide de l’Autorité des marchés financiers explique comment évaluer le profil de risque, les risques et les frais des placements collectifs.
En gestion sous mandat, le client confie les décisions d’investissement à un professionnel dans un cadre défini à l’avance : objectifs, niveau de risque, horizon et contraintes éventuelles. Le mandat ne dispense pas de suivre son patrimoine. Il faut lire les reportings, comprendre l’évolution de la valeur du portefeuille et réévaluer les orientations si la situation personnelle ou financière change.
Les frais doivent être lisibles avant toute souscription
Comparer les frais est indispensable, car ils réduisent le rendement net. Selon les services et les supports, il peut y avoir des frais de gestion, d’entrée, d’arbitrage, de mandat ou des frais propres aux fonds sélectionnés. Demander une présentation du coût total annuel et de son mode de calcul permet de comparer deux offres sur une base équivalente.
Il est également utile de demander comment le conseiller est rémunéré et si l’établissement privilégie une sélection interne de produits. Cette information ne suffit pas à juger une offre bancaire, mais elle aide à comprendre la diversité des solutions étudiées et l’adéquation de la recommandation avec les besoins du client.
Pourquoi solliciter une banque et quand réviser sa stratégie
Faire appel à une banque peut simplifier la coordination entre les comptes, le financement, l’assurance et les placements. Pour les dossiers plus complexes, le gestionnaire de patrimoine travaille parfois avec un notaire, un avocat fiscaliste, un assureur ou un courtier. Cette coordination peut être utile lors d’une cession d’entreprise, d’un héritage, d’une expatriation ou d’un changement familial.
Une relation de qualité repose sur la pédagogie. Le conseiller doit expliquer ce qui est certain, ce qui dépend d’hypothèses et ce qui peut évoluer. Il ne peut pas garantir la performance d’un placement risqué. Il peut en revanche relier chaque décision à un objectif, à un horizon et à un niveau de risque accepté.
Les événements qui imposent un nouveau bilan
Une stratégie patrimoniale n’est jamais figée. Elle mérite d’être revue régulièrement, et surtout après un événement important. Une naissance, un mariage, un divorce, une succession, une hausse de revenus, un départ à la retraite ou le remboursement d’un crédit peuvent modifier les équilibres financiers et les enjeux juridiques ou fiscaux.
Avant un rendez-vous, préparez la liste de vos placements, les relevés de crédits, les revenus, les contrats d’assurance, les objectifs et les questions relatives aux frais. Plus les informations transmises sont précises, plus le conseil peut être personnalisé. Ne signez pas dans l’urgence : vérifiez la durée de placement, les conditions de sortie, le niveau de risque et la cohérence de la recommandation avec votre projet.
Le métier de conseiller en gestion de patrimoine en banque
Pour celles et ceux qui envisagent cette carrière, le métier combine finance, droit, fiscalité et relation client. Le conseiller analyse les situations, suit l’actualité réglementaire et financière, propose une allocation d’actifs et coordonne les interventions nécessaires. L’écoute compte autant que la maîtrise technique, car il faut traduire des mécanismes complexes en décisions compréhensibles.
Le parcours le plus courant mène à un niveau Bac+5, notamment via un Master Gestion de Patrimoine, soit cinq années d’études après le baccalauréat. À l’Université Paris Dauphine-PSL, le Master Gestion de patrimoine accueille des promotions de 30 à 40 étudiants. L’établissement indique 70 % d’insertion professionnelle avant l’obtention du diplôme. Le salaire médian communiqué pour un conseiller diplômé de Dauphine est de 45 600 €, auquel peuvent s’ajouter des commissions selon le poste.
La formation prépare à l’analyse financière, à la compréhension du droit et de la fiscalité, ainsi qu’à la relation avec des clients ayant des situations variées. La capacité à expliquer une recommandation, à évaluer un risque et à suivre les évolutions fiscales complète les connaissances théoriques.
Après une première expérience, les évolutions peuvent conduire vers la banque privée, le family office, l’ingénierie patrimoniale ou le conseil indépendant. Quelle que soit la voie choisie, la crédibilité du professionnel dépend de sa rigueur, de sa veille et de sa capacité à privilégier l’intérêt durable du client plutôt que la seule vente d’un produit.