Crédit immobilier à Metz : comparez le coût total, pas seulement le taux
Pour obtenir un crédit immobilier à Metz, commencez par faire évaluer votre budget, puis comparez des propositions portant sur le même montant et la même durée. Un courtier local peut préparer votre dossier et négocier auprès de ses partenaires bancaires. Son intérêt se mesure toutefois au coût global du financement, à la qualité du suivi et à la transparence des frais, pas à une promesse de taux bas.
Choisir un interlocuteur à Metz selon votre projet
Votre banque constitue un premier point de comparaison. Le courtier, lui, recherche des solutions auprès de ses partenaires et présente votre situation aux établissements susceptibles de financer votre achat. Il ne consulte pas nécessairement toutes les banques : demandez quels établissements il peut solliciter et comment coordonner ses démarches avec les vôtres.
Pour une résidence principale à Montigny-lès-Metz, un investissement à Woippy ou un achat avec travaux à Marly, les besoins diffèrent. Vérifiez que le professionnel accompagne votre type de projet et intervient dans la commune concernée. Une agence située à Metz Sud ou à Ars-Laquenexy peut être pratique, mais la proximité ne remplace ni l’expertise ni la disponibilité.
Des repères locaux à vérifier avant le rendez-vous
Parmi les professionnels présents sur le secteur figurent Immoprêt Metz-Ars-Laquenexy, Crédit Expert et AFR financement. Leurs présentations mettent respectivement en avant l’implantation locale, les parcours des consultants et la diversité des financements. Ces éléments servent à préparer votre sélection, sans constituer un classement ni garantir une offre plus avantageuse.
Immoprêt annonce plus de 10 ans de présence sur le secteur messin et un réseau de 70 agences en France. L’agence affiche une note de 4,8/5 associée à 435 avis. Ces indicateurs peuvent évoluer : consultez surtout les commentaires récents sur les délais, les explications et le suivi des dossiers difficiles.
- Vérifiez l’immatriculation du professionnel à l’ORIAS.
- Demandez qui suivra personnellement votre dossier.
- Faites préciser les banques partenaires et les limites du service.
- Obtenez les conditions de rémunération par écrit avant de signer le mandat.
Comparer les offres au-delà du taux annoncé
Il n’existe pas un taux immobilier unique pour Metz. La proposition dépend notamment de vos revenus, de votre apport, de la durée, du bien et de la politique commerciale de la banque. Un taux affiché n’est donc ni une offre ferme ni une condition accessible à tous les emprunteurs.
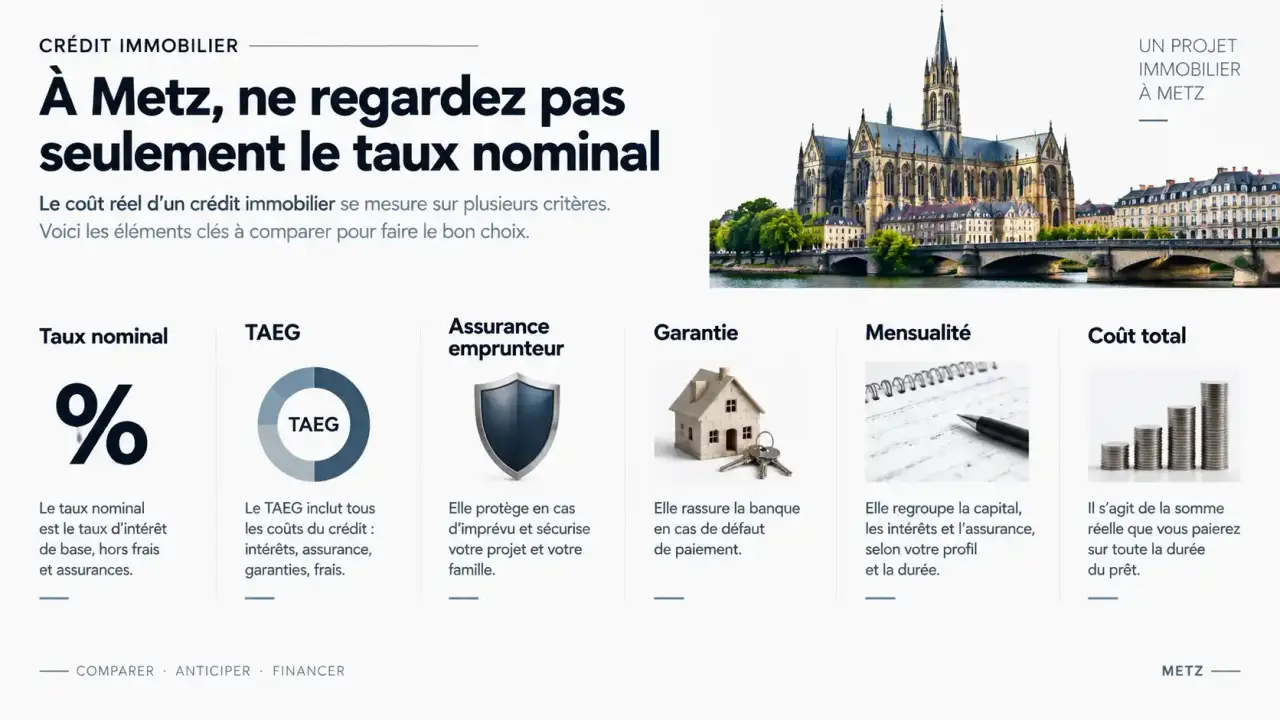
Immoprêt affiche notamment un taux de 3,35 % sur 15 ans. Ce repère doit être revalidé au moment de votre demande, avec sa date, ses conditions d’accès et les frais associés. Sans ces précisions, il ne permet pas de comparer sérieusement deux financements.
| Élément | Ce qu’il faut regarder |
|---|---|
| Taux nominal | Le taux servant au calcul des intérêts, hors assurance et autres frais. |
| TAEG | Un indicateur intégrant les coûts obligatoires pour obtenir le crédit, selon les conditions de l’offre. |
| Assurance emprunteur | Le coût, mais aussi les exclusions, franchises et garanties couvertes. |
| Garantie du prêt | Le coût et les modalités d’une caution ou d’une hypothèque. |
| Souplesse du contrat | Les possibilités de modulation, de report et de remboursement anticipé. |
Comparez les simulations sur une base identique : capital, durée et couverture d’assurance. Une mensualité plus faible obtenue en allongeant le prêt peut augmenter son coût total. Pour l’assurance, demandez une comparaison à garanties équivalentes, plutôt qu’un simple écart de cotisation.
Pensez aussi à votre fenêtre de revente : si une mobilité professionnelle peut vous conduire à quitter la Moselle, demandez le capital restant dû à cette échéance et les éventuels frais de remboursement anticipé. Une offre séduisante sur toute sa durée peut l’être moins lorsque vous revendez tôt.
Préparer un dossier qui reflète votre budget réel
La capacité d’emprunt ne dépend pas uniquement du salaire. La banque examine aussi les crédits en cours, les charges, la stabilité des revenus et le reste à vivre après remboursement. Votre propre budget doit conserver une marge pour les dépenses imprévues, l’entretien du logement et les charges de copropriété.
Guide d’immatriculation des CIP et IFP auprès de l’ORIAS – Découvrez les exigences, contrôles et frais liés à l’inscription des conseillers en investissements participatifs et intermédiaires en financement participatif à l’ORIAS.
L’apport personnel doit être présenté avec son origine et sa disponibilité. Évitez de mobiliser toute votre épargne uniquement pour réduire le montant emprunté : conserver une réserve peut être plus prudent, notamment si des travaux sont prévus après l’achat.
Les pièces à réunir pour une première étude
La liste exacte varie selon la banque et votre statut. Préparez néanmoins un dossier lisible, avec des documents récents et cohérents. Signalez les particularités dès le départ : crédit bientôt soldé, prime variable, changement d’emploi ou donation destinée à l’apport.
- Pièce d’identité et justificatif de domicile.
- Justificatifs de revenus, contrat de travail et avis d’imposition.
- Relevés de comptes et justificatifs d’épargne.
- Tableaux d’amortissement des prêts en cours.
- Compromis, informations sur le bien et devis de travaux, si disponibles.
- Pour un indépendant : bilans et pièces comptables demandées.
Pour un investissement locatif, ajoutez une estimation argumentée du loyer et des charges. Ne supposez pas que la totalité des loyers futurs sera retenue comme revenu : la méthode d’analyse varie selon les établissements. Pour des revenus luxembourgeois, vérifiez l’expérience du conseiller avec les travailleurs frontaliers et les justificatifs attendus.
Clarifier les frais et les solutions en cas de difficulté
Immodvisor mentionne une fourchette moyenne de frais de courtage de 1 % à 2 % du montant emprunté. Il s’agit d’un repère, pas d’un tarif applicable à chaque agence de Metz. Des honoraires forfaitaires ou des minimums peuvent également être prévus.
Demandez le montant exact, le mode de calcul, les conditions d’exigibilité et l’existence d’une rémunération versée par la banque. Une économie de taux doit être appréciée après prise en compte des frais de courtage. Exigez une explication claire de la valeur apportée : négociation, assurance, montage particulier ou suivi.
Après un refus, comprendre avant de redéposer
Un courtier peut réexaminer un dossier refusé, mais ne peut pas garantir son acceptation. La première étape consiste à identifier les points de blocage : charges trop importantes, revenus insuffisamment établis, apport limité ou projet trop ambitieux. La réponse peut être de revoir le budget, réduire certains engagements ou attendre une situation professionnelle plus stable.
Pour un prêt existant, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Comparez le gain attendu avec les frais de garantie, les éventuelles indemnités et les autres coûts. Un regroupement réduisant la mensualité peut aussi allonger la dette et augmenter son coût total.
Passer de l’étude à l’offre de prêt sans perdre de temps
Contactez une banque ou un courtier idéalement avant de vous engager sur un bien. Vous pourrez cadrer votre recherche à Metz, Augny, Jouy-aux-Arches ou ailleurs en Moselle avec un budget réaliste. Après la signature du compromis, transmettez rapidement les pièces et faites préciser le calendrier lié à la condition suspensive de financement.
- Faire établir une étude : montant finançable, apport, mensualité et réserve d’épargne.
- Valider la stratégie : établissements sollicités, assurance et garantie envisagées.
- Comparer les propositions : coût total, frais et souplesse contractuelle.
- Suivre l’offre et le déblocage : respecter le délai légal de réflexion et coordonner les échanges avec le notaire.
Un accord de principe ne remplace pas une offre de prêt. Pour votre premier rendez-vous, préparez vos revenus, vos charges, votre apport et le budget du bien. Demandez ensuite une étude écrite, les honoraires et un calendrier de suivi : vous disposerez d’éléments concrets pour choisir votre accompagnement.