Calcul de prêt immobilier à Perpignan : quelle mensualité sur 20 ou 25 ans ?
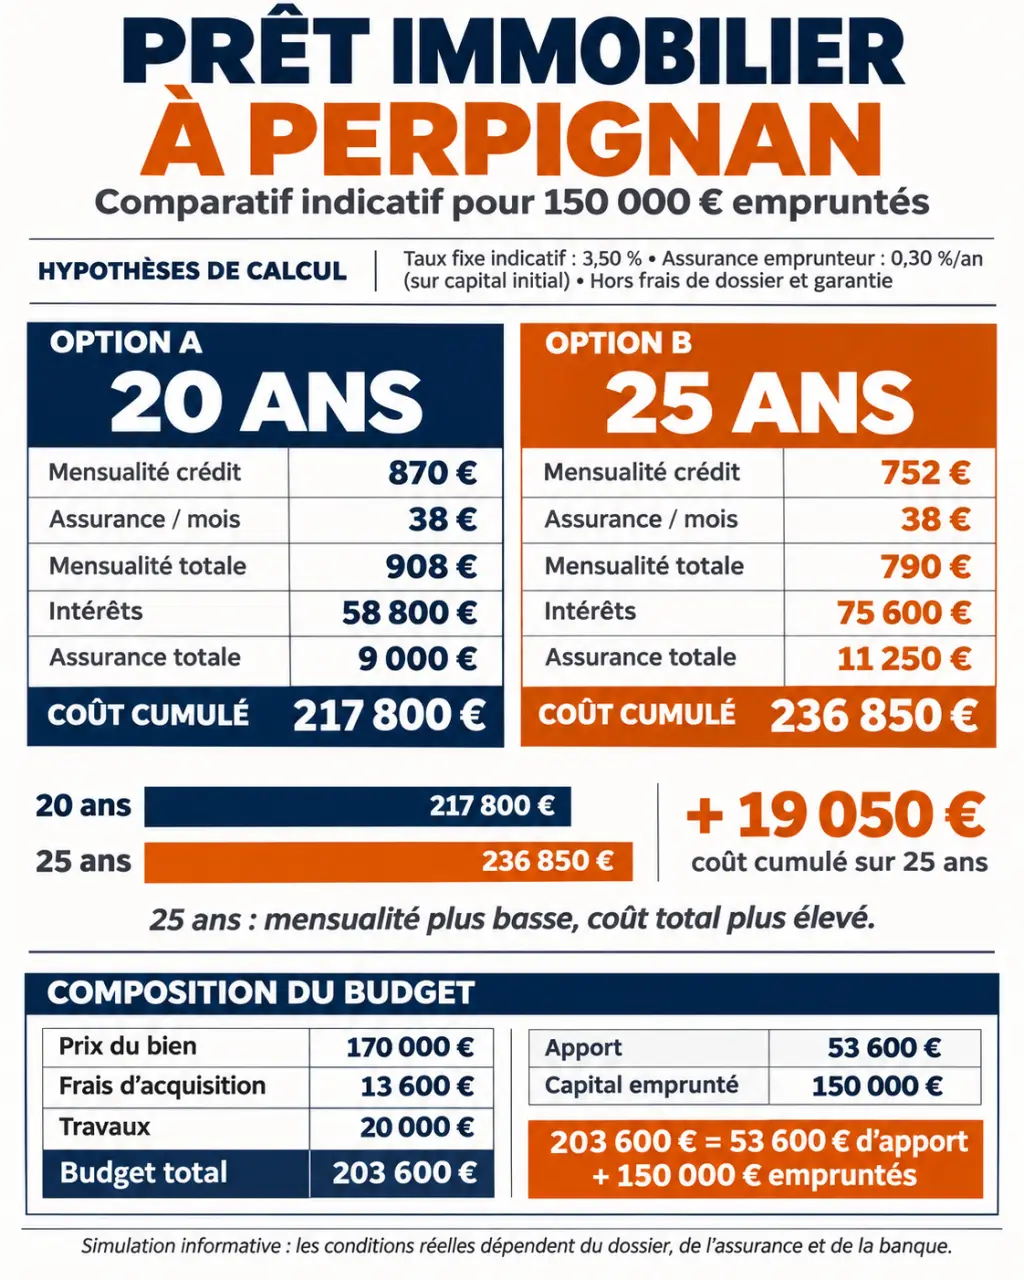
Pour un emprunt de 150 000 € à Perpignan, comptez environ 869 € par mois sur 20 ans à 3,00 %, ou 770 € sur 25 ans à 3,20 %, assurance comprise dans les deux cas à 0,34 % du capital initial par an. Ces hypothèses illustratives permettent de comparer deux durées ; elles ne constituent pas une offre bancaire. Le calcul doit ensuite intégrer votre apport, les frais d’acquisition et vos crédits en cours.
Partir du montant à financer, pas seulement du prix affiché
Le calcul d’un prêt immobilier à Perpignan commence par une addition simple : prix d’achat + frais d’acquisition + travaux financés + frais de financement − apport personnel. Le résultat correspond au capital à emprunter. Oublier une seule dépense peut transformer une mensualité confortable en budget trop serré.
Simulateur de prêt immobilier à Perpignan
Estimez le financement de votre projet et comparez deux durées de remboursement.
Votre projet immobilier
Les scénarios au mètre carré sont des repères modifiables selon la surface saisie, et non une estimation personnalisée du bien.
Paramètres du financement
Résultats de la simulation
* Intérêts, assurance et frais de financement (garantie, dossier, courtage). ** Prix, frais d’acquisition, travaux, frais de financement, intérêts et assurance.
Comparaison sur 20 et 25 ans
| Durée | Mensualité hors assurance | Mensualité avec assurance | Intérêts | Assurance totale | Coût total du crédit |
|---|
Tableau d’amortissement annuel
Répartition estimative des remboursements, pour la durée sélectionnée.
| Année | Capital remboursé | Intérêts | Assurance | Capital restant dû |
|---|
Simulation indicative uniquement. L’assurance présentée est calculée sur le capital initial ; selon le contrat, elle peut être calculée sur le capital restant dû. Le TAEG, les garanties, le profil de l’emprunteur et les conditions bancaires réelles peuvent modifier l’offre. Le taux d’endettement et le revenu requis sont des repères de calcul et ne préjugent pas d’une décision de prêt.
Dans l’ancien, une hypothèse de frais de notaire d’environ 7,5 % permet une première estimation. Le montant exact doit être confirmé par le notaire : il dépend notamment des droits applicables et des caractéristiques de la vente. Ajoutez également la garantie bancaire, les frais de dossier et, le cas échéant, les honoraires de courtage.
Un exemple de budget pour un achat à 150 000 €
Avec 11 250 € de frais d’acquisition estimés et 15 000 € d’apport, le besoin de financement atteint 146 250 €, avant garantie, dossier et éventuels travaux. Un apport de 10 % du prix ne signifie donc pas que vous empruntez seulement 90 % du prix : une partie sert d’abord à payer les frais.
Un apport de 10 % constitue un repère fréquent, pas une règle universelle. Un financement sans apport reste soumis à l’analyse de la banque. À l’inverse, mobiliser toute son épargne n’est pas nécessairement prudent : conservez une réserve pour le déménagement, les réparations et les imprévus.
Choisir un prix au m² pertinent pour Perpignan
Le prix immobilier utilisé change fortement le résultat. Les repères publiés ne mesurent pas toujours la même chose : Calcunet indique 2 613 €/m² en moyenne et 1 810 €/m² en médiane, tandis que Scrapimmo affiche une médiane DVF de 1 502 €/m². Ces valeurs ne doivent pas être fusionnées en un prix unique.
Une moyenne est sensible aux transactions les plus élevées ; une médiane partage les ventes en deux groupes égaux. La période, le périmètre géographique et les biens retenus peuvent aussi expliquer les écarts. Vérifiez ces paramètres avant d’utiliser un chiffre pour votre recherche.
| Surface recherchée | À 1 502 €/m² | À 1 810 €/m² | À 2 613 €/m² |
|---|---|---|---|
| 45 m² | 67 590 € | 81 450 € | 117 585 € |
| 60 m² | 90 120 € | 108 600 € | 156 780 € |
| 90 m² | 135 180 € | 162 900 € | 235 170 € |
Ces multiplications sont des scénarios de budget, pas des estimations de biens précis. Pour affiner, consultez les transactions DVF et les références notariales proches du logement : appartement ou maison, surface comparable, état, extérieur, stationnement et copropriété. Pour comparer Perpignan avec une commune voisine, ajoutez les déplacements et les charges plutôt que de regarder seulement le prix au m².
Comparer 20 et 25 ans avec l’assurance et les intérêts
À capital identique, allonger la durée réduit la mensualité mais augmente généralement le coût des intérêts. Le tableau suivant reprend un prêt amortissable à taux fixe de 150 000 €, sans différé, avec une assurance constante de 0,34 % par an sur le capital initial, soit 42,50 € par mois.
| Paramètre | Sur 20 ans | Sur 25 ans |
|---|---|---|
| Taux nominal illustratif | 3,00 % | 3,20 % |
| Mensualité hors assurance | Environ 832 € | Environ 727 € |
| Mensualité avec assurance | Environ 869 € | Environ 770 € |
| Intérêts | Environ 49 655 € | Environ 68 106 € |
| Assurance totale | 10 200 € | 12 750 € |
| Intérêts et assurance cumulés | Environ 59 855 € | Environ 80 856 € |
La mensualité sur 20 ans hors assurance est d’environ 832 € ; avec 42,50 € d’assurance, elle atteint donc 875 €. Retenez ce total pour votre budget. Les frais de garantie et de dossier restent à ajouter aux coûts présentés.
Les taux de 3,00 % et 3,20 % sont ici des hypothèses de comparaison, non des taux moyens garantis à Perpignan. Demandez des propositions adaptées à vos revenus, à votre apport et à votre situation professionnelle. Comparez surtout le TAEG, qui intègre les coûts obligatoires nécessaires à l’obtention du crédit, et vérifiez les garanties d’assurance.
La durée maximale habituelle prévue par le HCSF est de 25 ans. Certains montages avec entrée en jouissance différée, notamment en VEFA ou avec travaux répondant aux conditions applicables, peuvent atteindre 27 ans, différé compris. Ce n’est pas une possibilité automatique d’amortir le capital sur 27 ans.
Vérifier le revenu nécessaire et le confort réel du foyer
Le seuil d’endettement généralement retenu est de 35 %, assurance emprunteur comprise. Pour une première approche, divisez toutes vos mensualités de crédit par 0,35 : vous obtenez un revenu mensuel indicatif nécessaire. Avec 770 € de prêt immobilier et aucun autre crédit, cela représente environ 2 200 € de revenus retenus par la banque.
Si vous remboursez aussi 200 € par mois pour une voiture, le calcul devient 970 € ÷ 0,35, soit environ 2 772 €. Inversement, avec 3 000 € de revenus et ces mêmes 200 € de crédit existant, l’enveloppe théorique disponible pour le prêt immobilier est de 850 € assurance comprise.
Le levier le plus discret n’est parfois ni l’apport ni la durée : c’est la suppression d’une mensualité existante. Dans cet exemple, solder le crédit automobile libérerait 200 € de capacité mensuelle. Comparez toutefois le capital nécessaire pour le rembourser avec l’épargne que vous souhaitez préserver : améliorer le dossier ne doit pas vider votre réserve de sécurité.
Respecter 35 % ne garantit pas l’accord. La banque examine aussi le reste à vivre, la stabilité des ressources et la tenue des comptes. Les revenus variables ou d’indépendant peuvent être retenus de manière prudente ; les revenus d’un co-emprunteur sont étudiés avec ses propres charges.
Transformer la simulation en budget d’achat fiable
Dans un simulateur de crédit immobilier, saisissez séparément le capital, le taux nominal, la durée et l’assurance. Vérifiez si celle-ci est calculée sur le capital initial ou restant dû, ainsi que la quotité assurée pour chaque emprunteur. Sans ces précisions, deux mensualités affichées ne sont pas forcément comparables.
- Testez plusieurs prix, en intégrant les travaux et tous les frais.
- Comparez 20 et 25 ans avec une assurance calculée sur la même base.
- Contrôlez le reste à vivre après taxe foncière, copropriété, énergie et entretien.
- Demandez le tableau d’amortissement pour connaître le capital restant dû si vous revendez avant le terme.
Avant de vous engager à Perpignan, faites confirmer le financement par une banque ou un courtier et les frais d’acquisition par le notaire. Une simulation donne une direction ; seuls l’examen du dossier et l’offre de prêt fixent les conditions réellement accessibles.