Système de gestion de documents pour la finance : retrouver la bonne version au bon moment
En finance, un document perdu, modifié sans trace ou envoyé dans une mauvaise version peut ralentir une clôture, fragiliser un contrôle et compliquer un audit. Un système de gestion de documents pour la finance ne sert pas seulement à ranger des fichiers : il organise les accès, sécurise les validations et rend chaque information retrouvable au bon moment.
Pourquoi la finance ne peut pas se contenter de dossiers partagés
Les équipes financières manipulent des pièces justificatives, factures, contrats, reportings, budgets, relevés, documents fiscaux et éléments de clôture. Lorsque ces contenus circulent par e-mail, messagerie ou répertoires partagés, la difficulté ne consiste pas seulement à les stocker. Il faut savoir quelle version fait foi, qui l’a consultée, qui l’a validée et où se trouve la preuve associée à une opération.
Testez vos connaissances sur la gestion documentaire financière
Répondez aux 6 questions, puis validez pour découvrir votre score et les corrections.
Un système de gestion documentaire adapté à la finance centralise les fichiers dans un environnement structuré. Les documents sont classés selon une logique utile au métier : entité, période comptable, fournisseur, client, nature de dépense, projet ou statut de validation. Cette organisation réduit les recherches manuelles et limite la dépendance à la mémoire d’une personne ou à une arborescence créée au fil de l’eau.
Les versions fantômes créent des risques bien réels
Une « version fantôme » est un fichier qui circule sans que l’équipe sache s’il est encore valide : un tableur enregistré localement, une facture corrigée mais non remplacée, un contrat signé dont le brouillon reste dans le dossier courant. En période de clôture ou de contrôle, ces doublons peuvent provoquer des écarts, des retards ou des décisions fondées sur des données obsolètes.
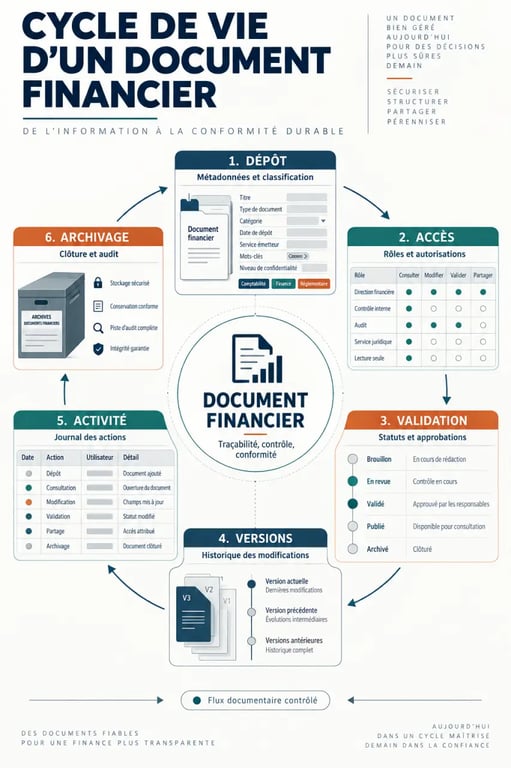
La gestion des versions permet d’identifier clairement le document en vigueur, de conserver l’historique des modifications et, si nécessaire, de restaurer une version antérieure. L’objectif n’est pas d’empêcher toute modification, mais de faire en sorte qu’aucune modification importante ne devienne invisible.
Les fonctions à exiger d’un système de gestion de documents pour la finance
Le bon outil dépend de l’organisation, du volume documentaire et des logiciels déjà utilisés. Certaines fonctions restent toutefois essentielles dès lors que les documents participent à des processus comptables, financiers ou réglementaires.
| Fonction | Utilité pour les équipes financières |
|---|---|
| Classement et indexation | Retrouver rapidement une pièce selon sa date, son fournisseur, son montant, son entité ou sa période. |
| Recherche plein texte et filtres | Accéder à une information sans connaître son emplacement exact dans l’arborescence. |
| Gestion des versions | Identifier le document à jour et conserver la trace des évolutions. |
| Droits d’accès | Limiter la consultation, la modification, le téléchargement ou le partage selon les rôles. |
| Workflow de validation | Faire circuler les documents vers les bons responsables, avec des étapes et des statuts visibles. |
| Journal d’activité | Conserver une piste d’audit sur les accès, dépôts, modifications et validations. |
Des métadonnées pensées pour le contrôle, pas seulement pour le rangement
Un nom de fichier comme « facture_finale_v2_bis » ne suffit pas à piloter un flux financier. Les métadonnées documentaires transforment un fichier en élément exploitable : numéro de facture, date d’échéance, centre de coût, taux de TVA, responsable, statut de paiement ou période de rattachement. Elles rendent possibles des recherches précises et facilitent le suivi des dossiers incomplets.
Il est préférable de définir un nombre limité de champs obligatoires au dépôt. Trop de champs ralentissent les utilisateurs ; trop peu de données réduisent l’intérêt du classement. Le bon équilibre consiste à imposer les informations indispensables au contrôle et à laisser les champs secondaires facultatifs.
Sécuriser les documents sans bloquer les opérations
La sécurité documentaire ne se résume pas à un mot de passe. En finance, elle doit répondre à une question pratique : chaque personne peut-elle faire exactement ce dont elle a besoin, sans accéder à ce qui ne la concerne pas ? Les droits doivent donc être définis par rôle, service, entité ou périmètre de responsabilité.
Guide CNIL pour sécuriser les grandes bases de données – Découvrez les consignes officielles de la CNIL pour renforcer la sécurité des données personnelles et protéger les grandes bases de données.
Appliquer le principe du moindre privilège
Un collaborateur chargé de déposer des justificatifs n’a pas forcément besoin de modifier les documents validés. Un manager peut devoir approuver une note de frais sans voir l’ensemble des dossiers comptables. Un auditeur peut avoir besoin d’un accès en lecture seule, limité à une période ou à une entité. Ce découpage réduit les erreurs involontaires et les risques de consultation non autorisée.
Les droits doivent aussi être revus lorsqu’une personne change de poste, quitte l’entreprise ou intervient ponctuellement sur un dossier. Une gestion documentaire fiable prévoit ces cas dès le départ, plutôt que de laisser s’accumuler des accès anciens difficiles à identifier.
Le journal d’activité facilite le suivi des écarts
Dans un circuit financier, le journal d’activité permet de remonter rapidement à l’action concernée lorsqu’un écart apparaît. Qui a déposé le fichier ? Quel document a remplacé l’original ? À quel moment une validation a-t-elle été effectuée ? Cette traçabilité des actions ne sert pas uniquement en cas de litige. Elle aide aussi à débloquer une clôture, à comprendre une anomalie de montant et à reconstituer le cheminement d’une pièce sans mobiliser toute l’équipe.
Relier les documents aux processus financiers quotidiens
Un système documentaire devient réellement utile lorsqu’il s’intègre aux gestes de travail. Déposer des fichiers dans une bibliothèque isolée ne suffit pas : les équipes doivent pouvoir relier les pièces à un cycle de traitement, depuis la réception jusqu’à l’archivage.
Structurer les circuits de validation
Les workflows peuvent encadrer les étapes habituelles : réception d’une facture, contrôle des informations, rapprochement avec une commande ou un bon de livraison, validation par le responsable, préparation du paiement, puis archivage. Chaque étape peut être associée à un statut clair, à une personne responsable et à une relance en cas de blocage.
Cette visibilité évite les demandes répétées du type « où en est ce document ? ». Elle permet aussi de distinguer un dossier en attente d’information, un document rejeté, une pièce en cours de validation et un élément définitivement traité. Pour les équipes, le gain se situe autant dans la fluidité des échanges que dans la fiabilité du suivi.
Préparer les clôtures et les audits en continu
La clôture ne devrait pas être le moment où l’on commence à rechercher les justificatifs. En classant les documents au fil de l’eau, avec un statut et une période de rattachement, l’entreprise constitue progressivement un dossier de preuve exploitable. Les contrôleurs, commissaires aux comptes ou équipes internes peuvent alors accéder plus facilement aux éléments nécessaires, dans le périmètre qui leur est attribué.
Il est utile de prévoir des vues dédiées aux périodes sensibles : documents non validés, pièces sans métadonnée obligatoire, contrats arrivant à échéance, justificatifs manquants ou factures en attente. Ces listes de contrôle permettent d’agir avant qu’un écart ne devienne un retard de clôture.
Choisir et déployer l’outil sans reproduire le désordre existant
La réussite d’un système de gestion de documents pour la finance repose moins sur l’accumulation de fonctionnalités que sur la qualité des règles établies. Avant de choisir une solution, il convient de cartographier les types de documents, les flux de validation, les rôles, les points de blocage et les besoins de conservation.
- Commencer par un périmètre concret, par exemple les factures fournisseurs ou les dossiers de clôture.
- Définir une nomenclature simple et des métadonnées communes avant de migrer les fichiers.
- Identifier les documents qui nécessitent une validation formelle et ceux qui peuvent rester collaboratifs.
- Paramétrer les droits selon les responsabilités réelles, puis tester les scénarios d’accès.
- Former les utilisateurs aux nouveaux gestes : dépôt, recherche, validation, partage et signalement d’erreur.
Une migration complète et non triée risque de déplacer le désordre dans un nouvel outil. Il vaut mieux reprendre les documents actifs, archiver séparément les anciens fichiers et fixer une règle claire pour les nouveaux dépôts. La solution devient alors un point de référence partagé : moins de fichiers dispersés, des décisions mieux documentées et une information financière plus facile à contrôler.