Rachat de prêt travaux à Rouen : alléger les mensualités sans perdre de vue le coût
Un prêt travaux peut être intégré à un regroupement de crédits à Rouen, sous réserve de l’accord du prêteur. Si les travaux restent à financer, une trésorerie complémentaire peut aussi être étudiée. Ces deux montages répondent à des besoins différents : rééquilibrer les remboursements existants ou financer un chantier. Dans les deux cas, une mensualité réduite ne signifie pas nécessairement un crédit moins coûteux.
Prêt travaux en cours ou nouveau chantier : distinguer les besoins
Le rachat consiste à remplacer les crédits repris par un nouveau financement. L’établissement rembourse les anciens créanciers, puis vous remboursez la nouvelle échéance. L’intérêt dépend des prêts concernés, de leur durée restante et des conditions proposées.
Estimer l’effet d’un regroupement de crédits
Comparez une estimation avec ou sans trésorerie travaux à partir des montants et durées que vous renseignez.
Résultats indicatifs
Sans trésorerie travaux
Avec trésorerie travaux
La mensualité hors assurance est calculée avec la formule d’un emprunt amortissable : M = C × [t(1+t)n] / [(1+t)n − 1]. En cas de taux nul, le capital est réparti sur la durée. Le taux mensuel est égal au taux annuel divisé par 12. Les frais sont supposés financés ; l’assurance est ajoutée séparément au paiement mensuel. Les coûts estimés correspondent aux paiements sur toute la durée, assurance comprise.
Ces résultats sont indicatifs et ne constituent pas une offre de financement. Les indemnités de remboursement anticipé, frais éventuels et conditions réelles doivent être vérifiés auprès du prêteur. Une mensualité plus faible peut entraîner un coût total plus élevé en raison d’une durée de remboursement plus longue. Cette estimation ne préjuge pas de l’acceptation d’un dossier et ne recommande aucun prêteur.
Intégrer un prêt travaux déjà souscrit
Un prêt travaux existant peut être regroupé avec un crédit automobile, des prêts personnels ou un prêt immobilier. Certains établissements acceptent également des découverts ou des dettes identifiées. Leur reprise n’est toutefois pas automatique : chaque engagement doit être déclaré et examiné.
Le contrat permet de distinguer un crédit affecté à des travaux précis d’un prêt personnel utilisé pour rénover le logement. Un financement travaux inclus dans un crédit immobilier demande une analyse différente. L’intitulé « prêt travaux » ne suffit donc pas à déterminer son traitement.
Ajouter une trésorerie pour des travaux à venir
Pour une toiture à refaire ou une salle de bains à rénover, vous pouvez demander une somme supplémentaire intégrée au regroupement. Cette trésorerie augmente le capital emprunté : elle n’est ni une aide ni une réserve gratuite. Des devis permettent au prêteur d’évaluer le besoin et de préciser les conditions de versement.
Si le chantier a commencé, distinguez les acomptes payés, les factures restant dues et les prestations futures. En cas de modification du devis, prévenez le conseiller avant la finalisation du financement : le montant et les modalités doivent rester cohérents avec le projet réel.
Le régime du regroupement dépend de la nature des crédits
Un prêt destiné à rénover un logement n’est pas automatiquement un crédit immobilier. Pour déterminer le régime applicable, l’établissement examine la nature juridique des prêts et la composition du regroupement, pas seulement l’utilisation de l’argent.
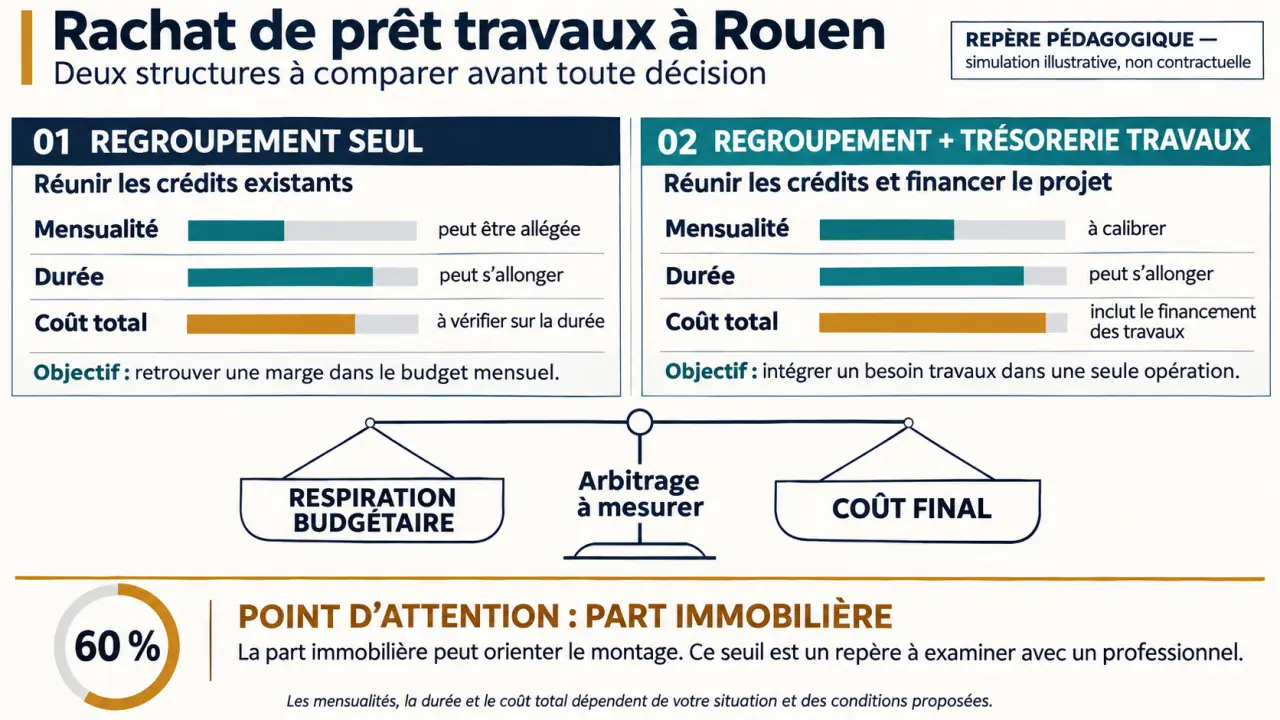
Le seuil de référence est 60 % de part immobilière : lorsque les crédits immobiliers représentent au moins cette proportion du montant total de l’opération, le regroupement relève des règles du crédit immobilier. En dessous, les règles du crédit à la consommation s’appliquent en principe. Faites préciser par le prêteur les montants retenus dans ce calcul, notamment le traitement de la trésorerie et des frais.
Cette qualification influe sur les protections applicables, les garanties et les modalités de l’offre. Le guide de Bourse des Crédits évoque des durées pratiquées pouvant atteindre 20 ou 25 ans en immobilier, contre 10 à 12 ans le plus souvent en consommation. Ce sont des indications commerciales, pas des durées garanties pour votre dossier.
Les délais légaux diffèrent également : le crédit à la consommation prévoit généralement 14 jours de rétractation, tandis que le crédit immobilier impose 10 jours de réflexion avant l’acceptation de l’offre. Le conseiller doit expliquer le calendrier correspondant au montage proposé.
Comparer le budget mensuel et le coût restant à payer
La baisse de mensualité provient souvent d’un remboursement étalé plus longtemps. Elle peut apporter une respiration budgétaire utile, mais prolonger les intérêts et l’assurance. Comparez ce que vous paierez à partir d’aujourd’hui, et non les sommes déjà versées sur vos anciens crédits.
| Point à comparer | Vérification utile |
|---|---|
| Mensualité | Inclure l’assurance et les crédits non repris. |
| Durée | Comparer la nouvelle échéance finale aux durées restantes. |
| TAEG | Comparer des propositions de durée et de montant similaires. |
| Frais | Identifier dossier, courtage, remboursement anticipé et garanties. |
| Coût global | Demander le total à rembourser, avec et sans trésorerie travaux. |
Les frais peuvent comprendre des indemnités de remboursement anticipé, une assurance emprunteur et, lorsqu’une garantie immobilière est nécessaire, des frais notariés ou d’inscription. Pour un prêt immobilier, l’indemnité est en principe limitée au plus faible de deux montants : six mois d’intérêts sur le capital remboursé ou 3 % du capital restant dû, sous réserve des conditions et exonérations applicables.
Le véritable fossé à mesurer est parfois celui qui sépare le calendrier bancaire du calendrier du chantier. Une échéance supportable peut devenir difficile si un acompte d’artisan arrive avant le versement de la trésorerie. Demandez un calendrier croisant déblocage des fonds, derniers prélèvements des anciens prêts et appels de paiement des entreprises. Cette vérification évite de devoir financer provisoirement les travaux par un découvert.
Demandez aussi une variante conservant certains crédits peu coûteux ou proches de leur terme. Tout regrouper n’est pas toujours préférable à une reprise partielle ou à un financement séparé des travaux.
Préparer un dossier qui reflète votre capacité de remboursement
Propriétaires et locataires peuvent solliciter une étude, mais les solutions accessibles diffèrent. Le prêteur examine les revenus, leur régularité, les charges, les personnes à charge, l’historique bancaire et le reste à vivre. Aucun de ces éléments ne garantit isolément une acceptation.
Pour un propriétaire, une garantie peut être envisagée. La valeur nette du bien correspond à sa valeur estimée diminuée du capital restant dû associé ; elle aide à apprécier le montage, sans constituer une trésorerie automatiquement disponible. Une garantie immobilière engage le logement et mérite une explication précise.
Préparez habituellement les documents suivants :
- Pièces d’identité et justificatif de domicile des emprunteurs.
- Justificatifs de revenus, avis d’imposition et relevés bancaires récents.
- Contrats de crédit, tableaux d’amortissement et capitaux restant dus.
- Justificatifs des charges, découverts ou dettes à reprendre.
- Devis détaillés, factures et calendrier prévisionnel des travaux.
- Documents relatifs au bien lorsqu’une garantie est étudiée.
Signalez les incidents de paiement et une éventuelle inscription au FICP dès le premier échange. Les dissimuler retarde l’analyse ; les déclarer permet de vérifier rapidement les possibilités réelles.
À Rouen, demander une étude et comparer l’accompagnement
Vous pouvez contacter une banque ou un courtier intervenant à Rouen, Sotteville-lès-Rouen, Bois-Guillaume ou dans les communes voisines. Vérifiez si l’accompagnement comprend un rendez-vous physique ou se déroule à distance. La proximité facilite les échanges, mais ne garantit ni un taux particulier ni l’acceptation.
Avant de transmettre votre dossier, demandez quels établissements seront sollicités, quels honoraires peuvent s’appliquer et quelles prestations sont incluses. Une simulation reste indicative : elle ne vaut pas accord de financement.
- Recensez vos crédits et chiffrez précisément le besoin de travaux.
- Demandez plusieurs propositions sur les mêmes hypothèses.
- Complétez le dossier puis examinez l’offre et ses garanties.
- Respectez les délais légaux avant la mise en place du financement.
Bourse des Crédits indique un traitement de l’ordre d’un à deux mois, parfois davantage lorsqu’une inscription de garantie est nécessaire. Ce délai reste indicatif : n’engagez pas un chantier sur la seule base d’une simulation.
Pour votre premier échange, demandez deux chiffrages : le regroupement seul et le regroupement avec trésorerie travaux. Vous verrez ainsi le poids réel du projet dans la mensualité, la durée et le coût total avant de décider.