Cabinet de gestion de patrimoine à Metz : le conseil avant les placements, les frais avant la signature
Choisir un cabinet de gestion de patrimoine à Metz suppose de vérifier trois points : son expérience sur votre situation, le contenu précis de son accompagnement et sa rémunération. La proximité facilite les échanges, mais elle ne suffit pas : un bon conseiller doit expliquer ses recommandations, leurs coûts et leurs limites avant toute souscription.
Partir de votre décision à prendre, pas d’un produit à acheter
Une retraite qui approche, un héritage, une vente d’entreprise ou une inquiétude sur la protection du conjoint constituent de bonnes raisons de consulter. L’intérêt d’un bilan patrimonial est de mettre vos décisions en cohérence : revenus, dettes, épargne disponible, immobilier, situation familiale et projets futurs.
Il n’existe pas de seuil universel de patrimoine pour demander conseil. Chaque cabinet définit sa clientèle et ses conditions d’intervention. Une consultation ciblée peut répondre à une question ponctuelle, tandis qu’un audit complet se justifie davantage lorsque plusieurs dimensions juridiques, fiscales et financières se croisent. Demandez dès le premier contact si votre dossier correspond à l’offre proposée.
Une expertise adaptée à votre profil
Pour une famille, les priorités peuvent être la prévoyance, le financement des études et la transmission. Un indépendant doit aussi anticiper les variations de revenus et sa retraite. Pour un dirigeant, la rémunération, la trésorerie professionnelle ou une cession exigent une articulation avec l’expert-comptable et les professionnels du droit. Un cabinet généraliste peut coordonner ces sujets sans nécessairement les traiter seul.
Le patrimoine fonctionne comme un engrenage : modifier une pièce fait bouger les autres. Immobiliser une somme pour préparer la retraite peut réduire votre marge de sécurité ; donner un bien peut modifier vos revenus futurs. Demandez au conseiller de présenter, pour chaque recommandation, son effet sur votre trésorerie, votre protection familiale et votre liberté de changer de projet. Cette lecture évite d’améliorer un indicateur fiscal au détriment de l’équilibre global.
À Metz, comparer les preuves plutôt que les promesses
La présence locale doit être concrète. Vérifiez l’adresse de réception, l’identité de votre interlocuteur et les possibilités de rendez-vous en cabinet ou à distance. AB Patrimoine indique une adresse au 28 rue des Clercs à Metz ; AGEST Patrimoine affiche le 4 Rempart Saint Thiébault, 57000 Metz. Confirmez les modalités d’accueil avant de vous déplacer, ainsi que la zone d’intervention si vous résidez ailleurs en Moselle ou dans le Grand Est.
Vérifiez l’inscription officielle d’un conseiller financier – Consultez le registre officiel de l’ORIAS pour vérifier l’inscription et le statut des conseillers en investissement financier.
Expérience, statuts et indépendance : des vérifications distinctes
AB Patrimoine annonce 22 ans d’expérience pour Alexandre Battavoine ; le fondateur de Meridian met en avant plus de 9 ans d’expérience. Ces repères méritent d’être rapprochés de votre besoin : pratique des successions complexes, accompagnement des dirigeants ou conseil immobilier, par exemple. L’ancienneté seule ne démontre pas l’adéquation à votre dossier.
Demandez les statuts applicables aux prestations proposées et les justificatifs permettant de les vérifier. Le statut de conseiller en investissements financiers (CIF) concerne le conseil en investissements financiers ; il ne résume pas toutes les activités patrimoniales. Faites également préciser ce que recouvre l’« indépendance » revendiquée : liens capitalistiques, partenaires accessibles, commissions reçues et éventuelles limites dans la sélection des solutions.
Lire les avis avec discernement
Meridian affiche une note de 5/5 sur Google ; Bonnet & Doyen Conseil annonce 200 avis et une moyenne de 4,9/5. Ces indicateurs peuvent éclairer la qualité relationnelle, mais ne prouvent ni la pertinence d’une stratégie ni une performance future. Regardez surtout les commentaires sur la clarté des explications, la disponibilité et le suivi après la signature.
Exiger une stratégie qui explique aussi les contraintes
Le bilan doit croiser les dimensions juridique, fiscale, économique, financière et immobilière. Il ne s’agit pas simplement d’inventorier vos contrats : le conseiller doit hiérarchiser vos objectifs, apprécier votre capacité à supporter une perte et identifier les sommes qui doivent rester disponibles.
Les solutions n’interviennent qu’ensuite. Assurance-vie, contrat de capitalisation, PER, immobilier, SCPI, private equity ou produits structurés répondent à des logiques différentes. Aucun produit ne devient adapté du seul fait d’un avantage fiscal. Le risque, les frais, l’horizon de détention et les conditions de sortie doivent être expliqués ensemble.
- Retraite : estimer les besoins futurs et examiner les contraintes de disponibilité ainsi que la fiscalité à la sortie d’un PER.
- Immobilier et SCPI : examiner l’endettement, les charges, le risque de baisse de valeur et la possibilité de revendre.
- Private equity et produits structurés : comprendre les scénarios défavorables, les pertes possibles et les conditions de remboursement.
- Transmission : articuler donations, démembrement, régime matrimonial et protection du conjoint avec le notaire lorsque nécessaire.
Les exemples commerciaux doivent rester des illustrations. Meridian présente notamment un cas anonymisé avec 14 200 € d’économie d’impôt par an et un autre avec 2 100 € d’épargne retraite déductible par an. Ces résultats dépendent des situations décrites et ne préjugent pas des résultats futurs. Demandez des hypothèses correspondant à votre propre dossier, pas la reproduction d’un résultat affiché.
Mettre à plat les honoraires et le coût total
Le coût dépend du périmètre de la mission, de sa complexité et du suivi prévu. Un entretien découverte offert n’équivaut pas nécessairement à un audit gratuit. AGEST annonce un bilan patrimonial offert ; Meridian propose un entretien découverte offert de 30 minutes. Faites préciser les livrables inclus et les prestations qui deviennent payantes.
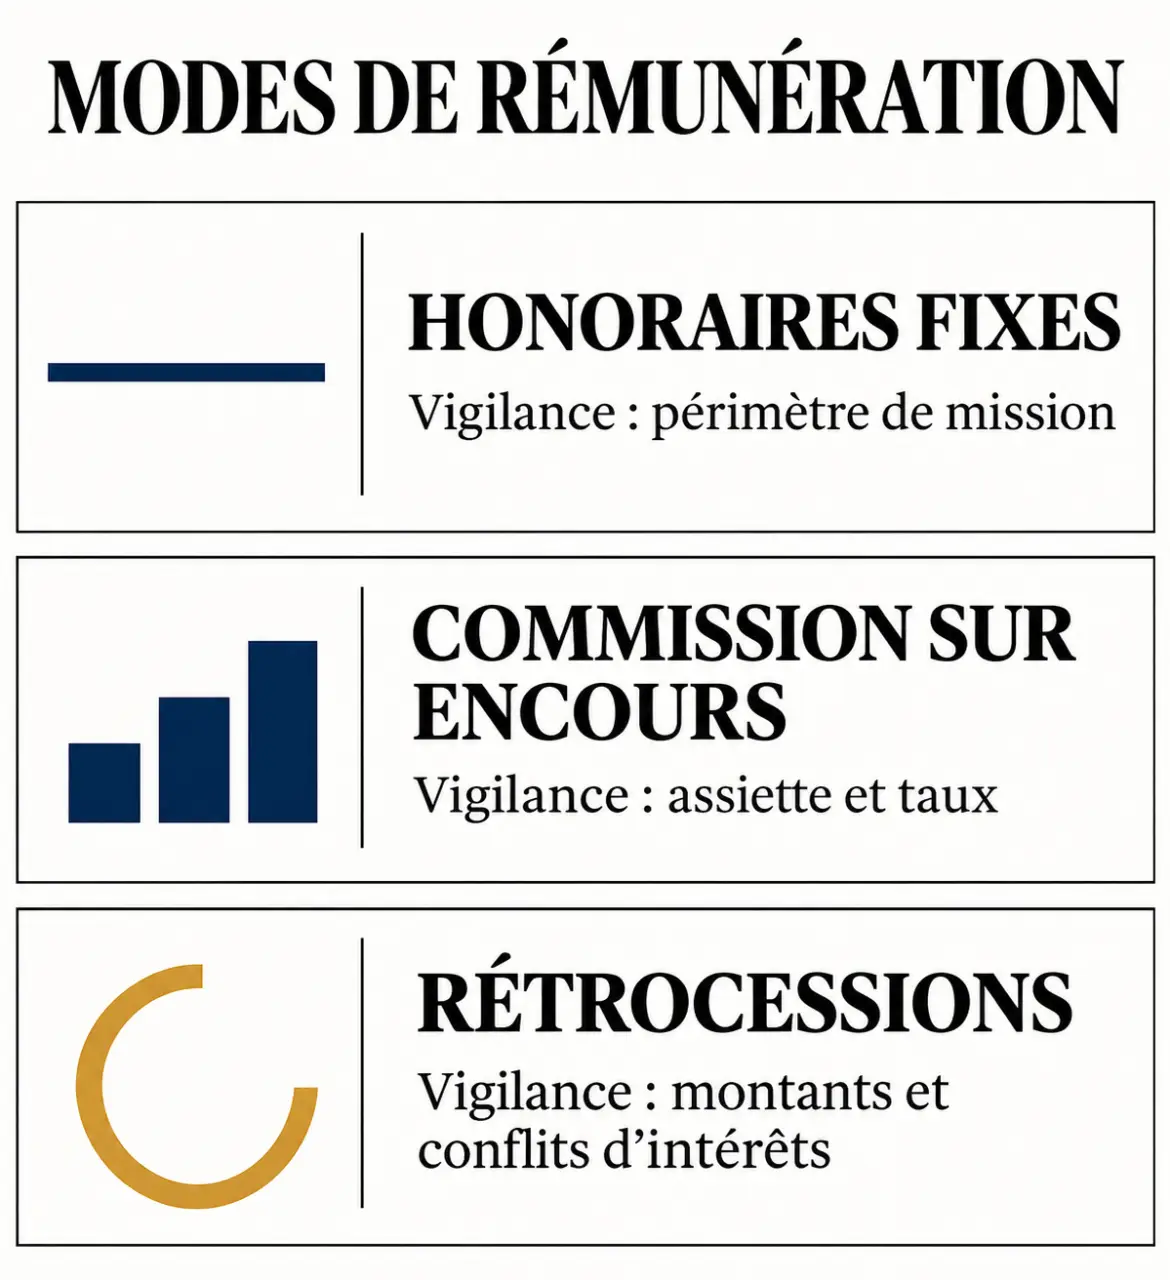
| Rémunération | Fonctionnement | Point à clarifier |
|---|---|---|
| Honoraires fixes | Facturation d’une mission définie. | Analyse, restitution et suivi inclus ou séparés. |
| Commission sur encours | Rémunération proportionnelle aux actifs concernés. | Assiette, taux annuel et service effectivement rendu. |
| Rétrocessions | Commissions versées par des partenaires sur les solutions distribuées. | Montants, récurrence et conflits d’intérêts possibles. |
À titre indicatif, Bonnet & Doyen évoque des frais fixes d’étude allant de 1 500 € à plus de 10 000 € HT et une commission annuelle sur encours de 0,5 % à 2 %. Ces fourchettes ne constituent pas un tarif commun aux cabinets messins. Exigez un chiffrage propre à votre mission, en distinguant la rémunération du conseil des frais des placements et des éventuels intervenants extérieurs.
Préparer un premier rendez-vous qui permet de décider
Pour solliciter un échange, présentez brièvement votre situation, votre objectif prioritaire et votre échéance. Inutile de transmettre immédiatement tous vos documents financiers par un formulaire généraliste : demandez d’abord les modalités sécurisées de transmission et l’usage prévu de vos informations.
Préparez ensuite vos avis d’imposition, relevés d’épargne, crédits, éléments immobiliers et informations familiales utiles. Le parcours attendu comprend un échange initial, un diagnostic, une stratégie argumentée, puis une mise en œuvre et un suivi convenus. Chaque étape doit avoir un contenu identifiable.
- Demandez un exemple anonymisé de restitution pour comprendre ce que vous recevrez.
- Faites préciser qui assurera le suivi et selon quelle fréquence.
- Vérifiez les responsabilités respectives du cabinet, du notaire et de l’expert-comptable.
- Lisez la lettre de mission : périmètre, rémunération, durée et conditions de fin d’accompagnement.
Le premier rendez-vous doit vous aider à choisir, pas vous obliger à souscrire. Retenez le cabinet capable de reformuler vos priorités, d’expliquer ses limites et de vous laisser examiner sa proposition. La confiance se construit autant dans cette méthode que dans la proximité géographique.