BNC en entreprise individuelle : la trésorerie par défaut, l’engagement sur option
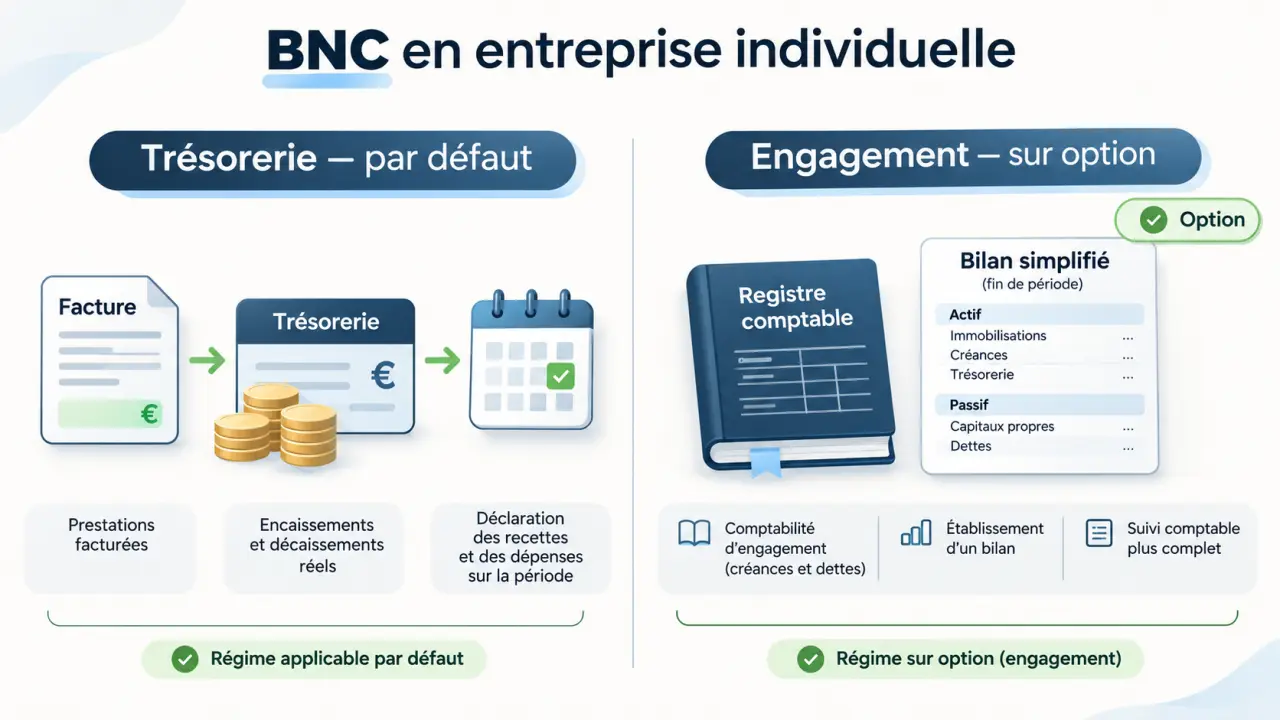
Un entrepreneur individuel imposé en bénéfices non commerciaux (BNC) relève, par défaut, d’une comptabilité de trésorerie : les recettes sont retenues à l’encaissement et les dépenses au paiement. La comptabilité d’engagement est possible sur option en déclaration contrôlée, mais pas directement au micro-BNC. Ce choix modifie l’année de rattachement des opérations et impose un formalisme : paramétrer son logiciel autrement ne suffit pas.
Le régime fiscal détermine les règles à appliquer
Les BNC concernent notamment les revenus de certaines professions libérales. Pour un entrepreneur individuel soumis à l’impôt sur le revenu, il faut distinguer deux questions : le régime d’imposition, micro-BNC ou déclaration contrôlée, puis la méthode de détermination du résultat. Les développements suivants ne concernent pas l’entreprise individuelle ayant opté pour l’impôt sur les sociétés.
Testez vos connaissances sur la comptabilité BNC
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Ce quiz reprend uniquement les principes indiqués dans les questions et corrections.
Au micro-BNC, les frais réels ne déterminent pas le bénéfice
Le micro-BNC repose sur les recettes et un abattement forfaitaire représentatif des charges. Il ne permet donc pas de choisir simplement entre dépenses payées et dépenses engagées pour calculer son bénéfice. L’option pour les créances acquises et dépenses engagées suppose de relever de la déclaration contrôlée.
Service-Public indique un seuil micro-BNC de 83 600 € de chiffre d’affaires hors taxes pour 2026. L’éligibilité s’apprécie en tenant compte des deux années précédentes, N-1 et N-2, et des règles de franchissement du seuil. Le seul chiffre d’affaires de l’année en cours ne suffit donc pas à déterminer le régime applicable.
En déclaration contrôlée, la trésorerie reste la règle
La déclaration contrôlée permet de déterminer le bénéfice à partir des recettes et des charges professionnelles effectivement déductibles. Sans option pour l’engagement, une prestation facturée en décembre et encaissée en janvier relève, en principe, des recettes de janvier. À l’inverse, une dépense seulement facturée ne devient pas déductible au titre de décembre parce que la facture porte cette date.
Attention : tout décaissement n’est pas une charge déductible. Un prélèvement personnel ne l’est pas et l’achat d’une immobilisation peut relever de l’amortissement. Comptabilité de trésorerie ne signifie donc pas simple soustraction des sorties bancaires aux entrées.
Trésorerie et engagement : ce qui change sur une même opération
En engagement, le résultat repose sur les créances acquises et les dépenses engagées, indépendamment de leur règlement. Une créance doit notamment être certaine dans son principe et déterminée dans son montant. La date d’émission d’une facture ne suffit pas toujours à établir son rattachement : la réalisation de la prestation compte également.
| Point comparé | Trésorerie | Engagement |
|---|---|---|
| Recettes | Prises en compte à l’encaissement | Rattachées lorsque la créance est acquise |
| Dépenses | Retenues au paiement, sous conditions de déductibilité | Rattachées lorsqu’elles sont engagées, sous conditions de déductibilité |
| Suivi nécessaire | Encaissements, paiements et justificatifs | Également créances clients et dettes fournisseurs |
| Lecture du résultat | Plus proche des flux réglés | Plus proche de l’activité réalisée |
| Point de vigilance | Décalages liés aux règlements | Imposition possible avant encaissement |
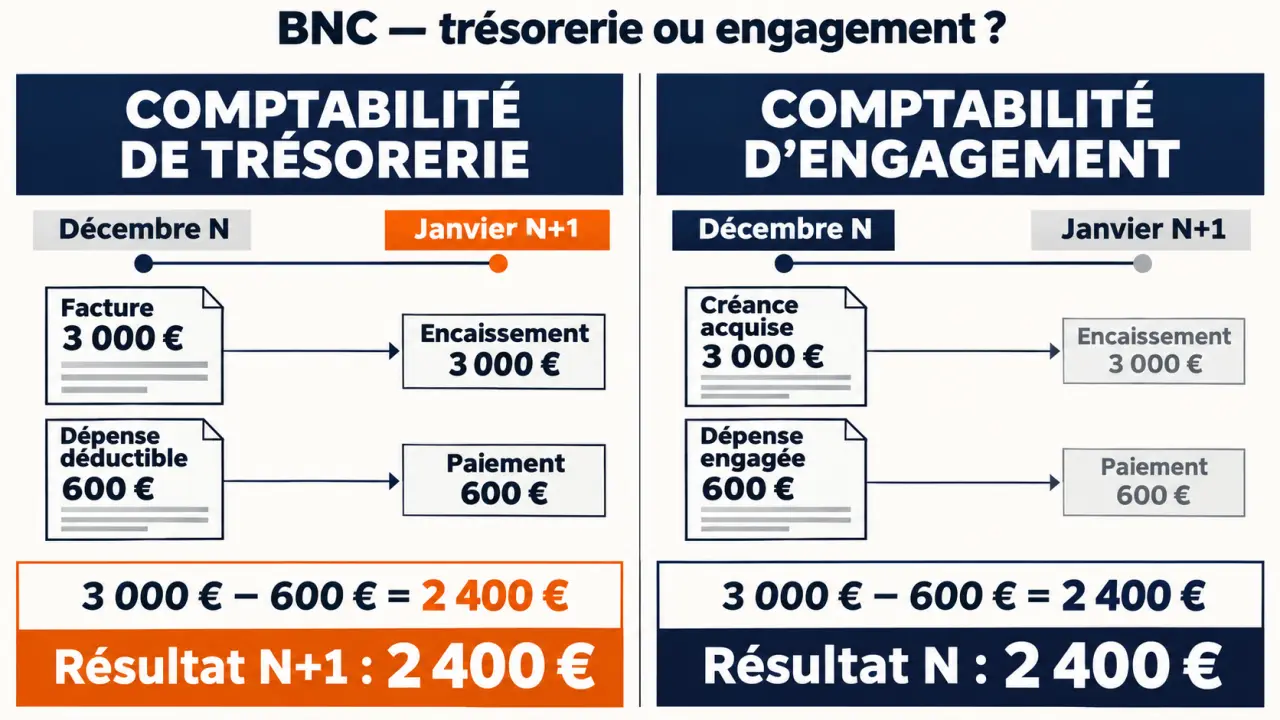
Prenons un exemple simplifié : une prestation achevée en décembre N représente 3 000 € d’honoraires, encaissés en janvier N+1. Une charge professionnelle déductible de 600 €, engagée en décembre N, est payée en janvier N+1. On suppose les conditions de rattachement remplies et on écarte la TVA ainsi que les autres opérations.
- En trésorerie : ces opérations n’affectent pas le résultat de N ; elles contribuent pour 2 400 € au résultat de N+1.
- En engagement : elles contribuent pour 2 400 € au résultat de N, malgré des règlements en N+1.
Le choix déplace ici le résultat d’une année à l’autre, sans modifier le solde économique total de ces opérations. Il ne constitue pas, à lui seul, une économie d’impôt.
L’option pour l’engagement exige une démarche formelle
L’article 93 A du Code général des impôts encadre la détermination du résultat BNC selon les créances acquises et dépenses engagées. Une pratique comptable ne remplace pas l’option fiscale. Tenir un suivi des factures impayées, ou produire des comptes selon une logique d’engagement, ne suffit pas à rendre cette méthode applicable fiscalement.
Anticiper l’échéance et conserver la preuve
Pour une activité existante, l’option doit en principe être exercée avant le 1er février de l’année au titre de laquelle elle s’applique. Elle est adressée au service des impôts des entreprises compétent. En début d’activité, des modalités particulières permettent une option dans le délai de dépôt de la première déclaration de résultat : faites confirmer le calendrier correspondant à votre situation.
La démarche doit identifier le contribuable, l’activité et l’année d’effet, et exprimer clairement le choix du régime prévu à l’article 93 A. Conservez la demande ainsi que sa preuve de transmission. Avant l’envoi, vérifiez auprès du service compétent les modalités pratiques en vigueur.
Prévoir aussi le retour à la trésorerie
L’option est reconduite tacitement tant qu’elle n’est pas dénoncée. La dénonciation doit, en principe, intervenir avant le 1er février de l’année pour laquelle le retour à la trésorerie est souhaité. Ne confondez pas cette démarche avec l’option pour la déclaration contrôlée : l’une porte sur le rattachement des opérations, l’autre sur le régime d’imposition.
Choisir selon ses délais de paiement, sans négliger la transition
La trésorerie convient souvent aux activités dont les règlements sont rapides et les opérations peu nombreuses. L’engagement peut être utile lorsque les délais clients sont longs, les dettes fournisseurs importantes ou les prestations réparties entre plusieurs périodes. Il améliore alors la lecture de l’activité, au prix d’un suivi plus exigeant.
Pour choisir, cherchez la racine des écarts entre votre travail et votre compte bancaire : délai de facturation, validation du client, échéance contractuelle ou retard de paiement. Si le décalage vient surtout de factures émises trop tard, changer de méthode comptable ne le résoudra pas. Un suivi séparant prestation réalisée, facture émise et règlement reçu permet d’identifier le véritable besoin : améliorer le pilotage comptable ou accélérer le recouvrement.
Un changement de méthode exige aussi un inventaire des créances, dettes, avances et acomptes. Les corrections de transition évitent qu’une recette soit imposée deux fois ou qu’une charge soit déduite deux fois. Par exemple, une créance déjà comprise dans un résultat calculé en engagement ne doit pas être imposée une seconde fois lors de son encaissement après retour à la trésorerie.
Enfin, une cessation d’activité entraîne des règles particulières : des créances non encaissées et des dépenses non réglées peuvent devoir être retenues. Il ne faut pas prolonger automatiquement le raisonnement de trésorerie habituel jusqu’à la dernière déclaration.
Déclarer le résultat et sécuriser les justificatifs
En déclaration contrôlée, Service-Public mentionne la déclaration 2035, ses annexes 2035 A et 2035 B, ainsi que la 2042 C pro. Les déclarations professionnelles sont transmises par voie dématérialisée, notamment en EFI ou en EDI-TDFC selon le parcours utilisé.
L’échéance annuelle se situe au deuxième jour ouvré suivant le 1er mai, avec un délai supplémentaire de téléprocédure de 15 jours calendaires. Vérifiez chaque année la date effective : ce délai ne doit pas être ajouté deux fois à une échéance déjà présentée comme prolongée.
Pour limiter les erreurs, conservez les factures, rapprochez les mouvements bancaires et documentez les retraitements fiscaux. En engagement, ajoutez une revue des créances et des dettes à la clôture. Un logiciel peut faciliter ces contrôles, mais il ne valide ni l’option ni la déductibilité des charges.
Une méthode irrégulière peut entraîner une rectification du résultat. Les déclarations tardives ou incomplètes peuvent également donner lieu à des intérêts, majorations ou amendes selon le manquement. L’intervention d’un expert-comptable est particulièrement utile pour formaliser l’option, traiter une transition ou préparer une cessation : des situations où la simple automatisation bancaire ne suffit plus.