Obligation de rapport de gestion : le test des 2 seuils sur 3 avant l’AG
L’obligation de rapport de gestion dépend de la forme de la société, de sa taille et de certaines activités réglementées. Une société commerciale qualifiée de petite entreprise peut, en principe, en être dispensée si elle ne dépasse pas deux des trois seuils légaux. Cette dispense ne s’applique toutefois pas à toutes les structures. Une SCI, une société cotée ou une entité relevant d’un secteur réglementé doit faire l’objet d’une vérification spécifique avant l’approbation des comptes.
À quoi sert le rapport de gestion lors de l’approbation des comptes ?
Le rapport de gestion est le document par lequel les dirigeants présentent aux associés ou aux actionnaires une lecture claire de l’exercice écoulé. Il ne remplace ni les comptes annuels ni le rapport du commissaire aux comptes lorsqu’il existe. Son rôle est d’expliquer les chiffres et les décisions prises : activité réalisée, résultats, difficultés rencontrées, événements importants et perspectives de la société.
Quiz : Rapport de gestion
Dans une SAS ou une SASU, le rapport est établi par le président ou par l’organe désigné dans les statuts. Dans une SARL ou une EURL, cette mission revient au gérant. Pour une SA, elle relève du conseil d’administration ou du directoire, selon le mode de gouvernance retenu. Le document contribue au droit d’information des associés avant leur vote sur l’approbation des comptes et l’affectation du résultat.
Vérifier la dispense : 2 seuils sur 3 à ne pas dépasser
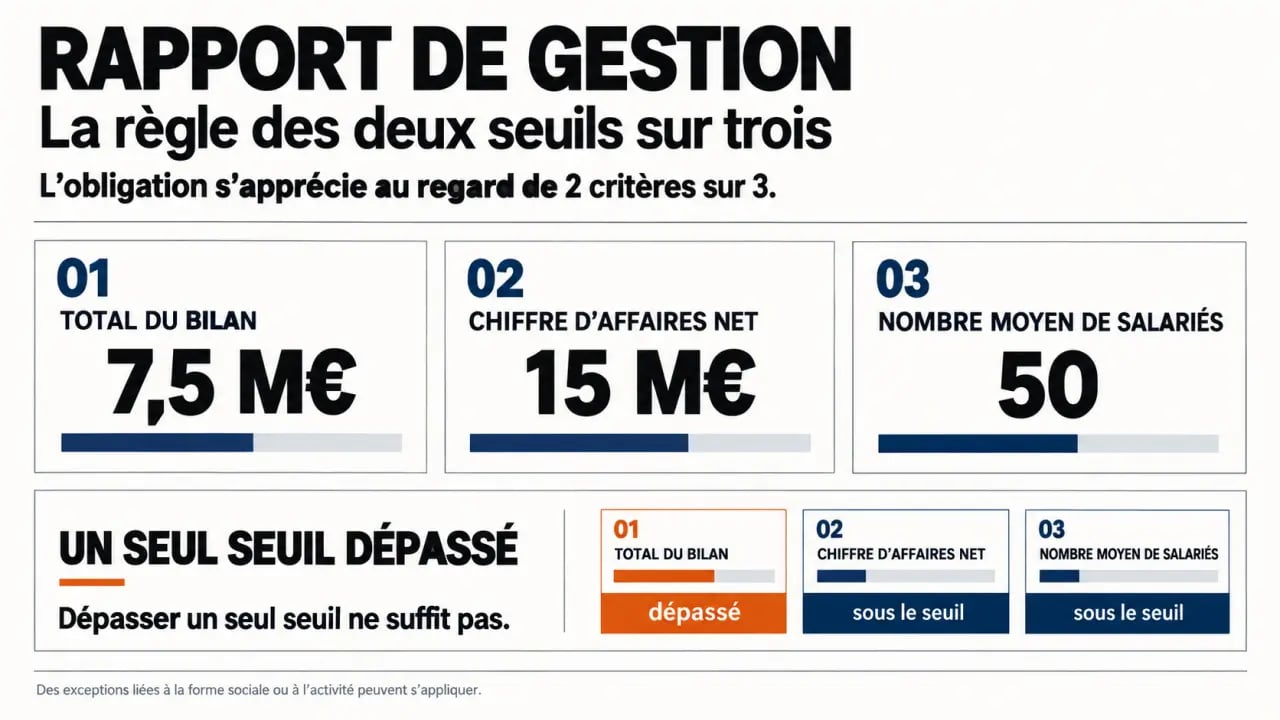
Les petites entreprises sont dispensées d’établir un rapport de gestion lorsqu’elles ne dépassent pas deux des trois critères suivants à la clôture de l’exercice :
| Critère | Seuil à ne pas dépasser |
|---|---|
| Total du bilan | 7,5 M€ |
| Chiffre d’affaires net | 15 M€ |
| Nombre moyen de salariés | 50 |
La règle fonctionne comme un test de classement. L’entreprise reste dans la catégorie des petites entreprises si elle demeure sous au moins deux de ces trois limites. Elle peut donc dépasser un seuil sans perdre automatiquement le bénéfice de la dispense. Par exemple, une société qui réalise 16 M€ de chiffre d’affaires, avec un total de bilan de 4 M€ et 20 salariés, ne dépasse qu’un seul seuil. Elle peut relever de la dispense, sous réserve qu’aucune exception ne s’applique à sa situation.
Ne pas confondre chiffre d’affaires et résultat
Le résultat bénéficiaire ou déficitaire n’entre pas dans le calcul. Il faut retenir le chiffre d’affaires net figurant dans les comptes, le total du bilan et l’effectif moyen. Une entreprise très rentable, mais de faible dimension, peut être dispensée. À l’inverse, une structure déficitaire peut devoir produire un rapport si elle franchit deux des trois seuils de taille.
Le suivi ne doit pas se limiter à la clôture. Une hausse des effectifs, l’acquisition d’un actif immobilier ou la signature d’un contrat important peuvent faire évoluer la situation d’un exercice à l’autre. Reporter ces trois indicateurs dans un tableau de suivi trimestriel permet d’anticiper l’obligation, au lieu de la découvrir au moment de préparer l’assemblée générale, lorsque les délais sont déjà serrés.
Les sociétés qui restent concernées malgré leur petite taille
La dispense vise principalement certaines sociétés commerciales qui répondent à la définition de petite entreprise. Elle ne s’applique donc pas automatiquement à toutes les personnes morales. Les SAS, SASU, SARL, EURL et SA doivent vérifier à la fois leurs seuils et leur situation juridique particulière.
Le cas spécifique des SCI et des sociétés civiles
Une SCI ne bénéficie pas du mécanisme de dispense applicable aux petites entreprises commerciales. Les règles des sociétés civiles imposent au gérant de rendre compte de sa gestion aux associés au moins une fois par an. En pratique, un rapport écrit présentant l’activité, la situation patrimoniale, les opérations réalisées et les perspectives du bien immobilier ou de l’investissement constitue la solution la plus sûre.
Cette exigence prend une importance particulière lorsque la SCI détient plusieurs biens, finance des travaux, renégocie un emprunt ou distribue un revenu foncier. Même dans une SCI familiale, un document écrit permet de matérialiser l’information transmise aux associés et de sécuriser les décisions prises en assemblée.
Sociétés cotées, entités financières et groupes
Les sociétés dont les titres sont admis aux négociations sur un marché réglementé, ainsi que certaines entités de crédit ou d’assurance et les structures soumises à des règles sectorielles, ne doivent pas déduire leur dispense de leurs seuls seuils. Leurs obligations de transparence financière peuvent être plus étendues.
Une holding doit également être examinée avec attention, notamment lorsqu’elle détient des filiales ou des participations, ou lorsqu’elle réalise des flux intragroupe significatifs. La taille apparente de la société ne suffit pas toujours à déterminer l’étendue des obligations qui lui sont applicables.
Le contenu à réunir si le rapport est obligatoire
Un rapport de gestion ne consiste pas à recopier le compte de résultat. Il doit relier les données comptables aux décisions de gestion et fournir aux associés les éléments nécessaires pour apprécier la situation de la société. Son niveau de détail varie selon la taille de l’entreprise et la présence éventuelle d’un commissaire aux comptes.
- la situation de la société au cours de l’exercice et son évolution ;
- les faits importants intervenus depuis la clôture ;
- l’évolution prévisible de l’activité ;
- les activités de recherche et développement, lorsqu’elles existent ;
- les dividendes distribués au titre des trois derniers exercices ;
- les dépenses non déductibles fiscalement, souvent appelées charges somptuaires ;
- les conventions réglementées et les informations relatives aux filiales ou aux participations lorsque ces éléments sont concernés.
Pour les entreprises plus importantes, l’analyse peut aussi intégrer des indicateurs non financiers, les succursales, les risques liés aux instruments financiers et une présentation plus détaillée de l’activité. Lorsqu’un commissaire aux comptes intervient, des mentions complémentaires peuvent être requises, notamment sur les délais de paiement et les prêts interentreprises.
Une trame simple pour rédiger sans omission
Commencez par rappeler l’identité de la société, la période couverte et les principaux faits de l’exercice. Présentez ensuite l’activité et les résultats, puis les événements postérieurs à la clôture. Ajoutez les mentions financières et juridiques applicables avant de terminer par les perspectives et la proposition d’affectation du résultat : mise en réserve, report à nouveau ou distribution de dividendes.
Chaque affirmation importante doit pouvoir être rapprochée des comptes, d’un procès-verbal ou d’une décision de gestion. Cette méthode facilite la vérification du document et évite les incohérences entre le rapport, les comptes annuels et les résolutions soumises aux associés.
Organiser le calendrier, la communication et le dépôt
L’assemblée générale ordinaire appelée à approuver les comptes doit généralement se tenir dans les six mois suivant la clôture de l’exercice. Lorsqu’il est requis, le rapport de gestion doit être communiqué aux associés avec les autres documents d’information au moins 15 jours avant l’assemblée. Attendre la veille de la convocation augmente le risque d’oubli et laisse peu de temps pour corriger le document.
- Après la clôture, rassemblez les comptes annuels, les décisions significatives et les événements survenus depuis la fin de l’exercice.
- Vérifiez la taille de l’entreprise et les éventuelles exceptions à la dispense.
- Rédigez le rapport ou faites-le valider avant l’envoi de la convocation.
- Conservez la preuve de sa communication aux associés avec les autres documents sociaux.
- Après l’assemblée, procédez au dépôt des comptes annuels dans les délais applicables.
Pour les sociétés non cotées, le rapport de gestion n’est en principe pas déposé au greffe avec les comptes. Les comptes annuels et les documents de dépôt suivent leur propre calendrier : un mois en cas de dépôt papier ou deux mois par voie électronique. Le rapport doit néanmoins être conservé au siège social pour pouvoir justifier de l’information fournie aux associés.
L’absence d’un rapport exigé peut fragiliser la procédure d’approbation des comptes et engager la responsabilité du dirigeant, notamment si un associé démontre qu’il n’a pas reçu une information suffisante. En cas de doute sur les seuils, la forme sociale ou le contenu applicable, une vérification par un expert-comptable ou un professionnel du droit reste préférable avant la tenue de l’assemblée.