Société de conseil en gestion de patrimoine : comparez l’indépendance, les frais et le suivi
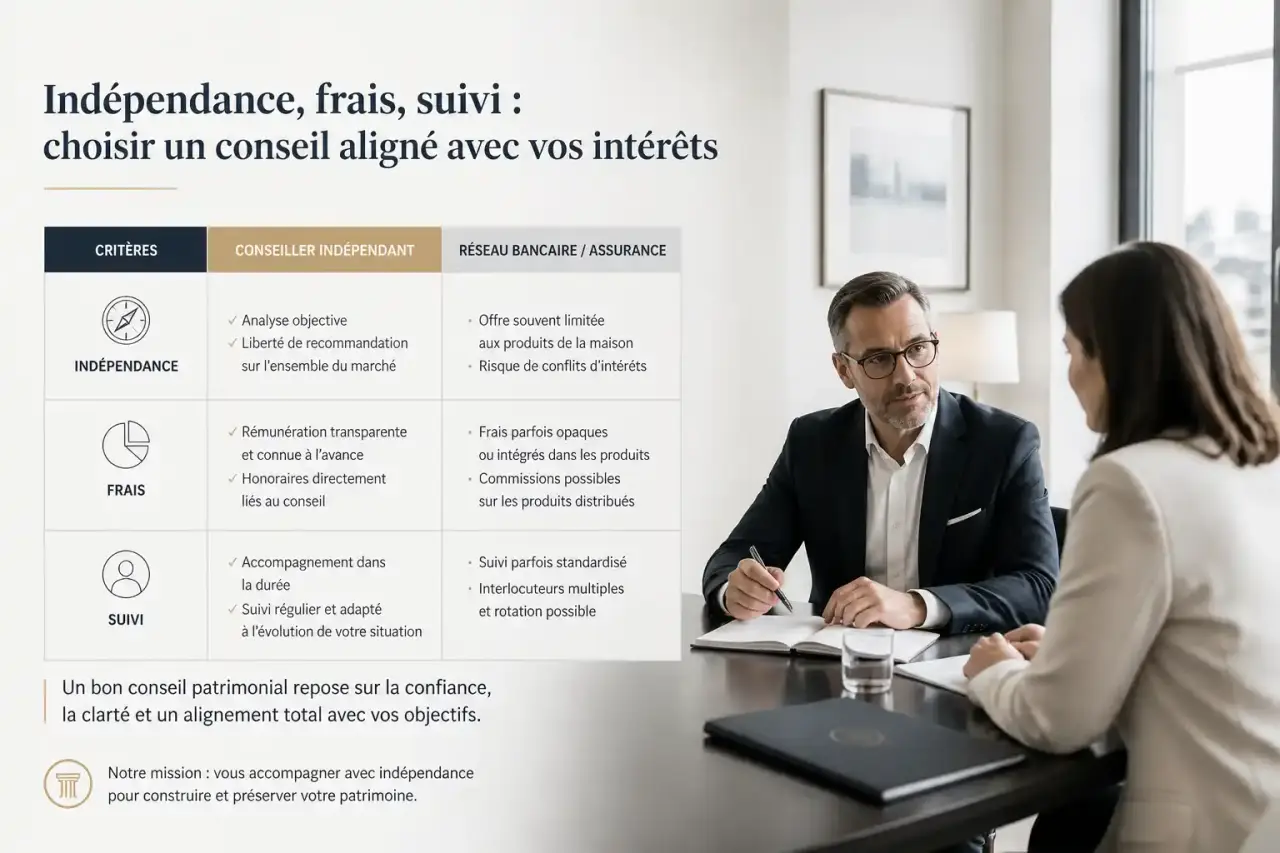
Choisir une société de conseil en gestion de patrimoine ne consiste pas à trouver « le meilleur cabinet » dans l’absolu. Il faut identifier un professionnel dont le modèle de rémunération, les compétences, les solutions proposées et le niveau de suivi correspondent à votre situation. Avant de prendre rendez-vous, comparez surtout l’indépendance du conseil, le coût total et la capacité à construire une stratégie cohérente dans la durée.
Le rôle réel d’une société de conseil en gestion de patrimoine
Une société de conseil en gestion de patrimoine accompagne les particuliers, les familles, les dirigeants et les professionnels dans l’organisation de leurs actifs, de leurs revenus et de leurs projets. Son intervention peut viser à créer un patrimoine, investir une épargne disponible, préparer la retraite, réduire une pression fiscale, protéger un conjoint ou anticiper une transmission.
Le conseiller en gestion de patrimoine commence par une vision d’ensemble : situation familiale, revenus, dettes, actifs financiers et immobiliers, contrats existants, fiscalité, horizon de placement et appétence au risque. Cette analyse évite de traiter un produit isolément. Un PER, par exemple, ne se juge pas uniquement sur l’économie d’impôt immédiate. Il doit aussi rester compatible avec la disponibilité souhaitée de l’épargne et le niveau de revenus attendu à la retraite.
Conseil, courtage et gestion déléguée : ne pas confondre
Un cabinet peut fournir du conseil, sélectionner et distribuer des contrats comme courtier, ou orienter vers une gestion déléguée. Dans ce dernier cas, les arbitrages financiers peuvent être confiés à un gestionnaire selon un mandat et un profil de risque définis. Demandez clairement ce que le cabinet fait lui-même, ce qu’il délègue et qui prend les décisions finales sur vos investissements.
Le conseil ne garantit ni le rendement ni l’absence de perte. Les ETF, le private equity, les produits structurés, l’immobilier locatif et l’or répondent à des logiques différentes de risque, de liquidité et de durée. Un bon accompagnement explique les contraintes, pas seulement les avantages fiscaux ou les scénarios favorables.
Comparer les acteurs selon votre besoin, pas selon un classement
Cabinet indépendant, banque privée, acteur digital et family office ne s’adressent pas nécessairement aux mêmes clients ni aux mêmes projets. Le bon interlocuteur est celui qui peut traiter votre niveau de complexité avec une offre et un suivi adaptés.
Le registre officiel des intermédiaires en assurance et finance – Vérifiez l’inscription des conseillers et intermédiaires financiers et consultez les guides dédiés aux agents généraux d’assurance.
| Type d’acteur | À privilégier si… | Point à vérifier |
|---|---|---|
| Cabinet indépendant | Vous recherchez une sélection ouverte de partenaires et un interlocuteur dédié. | La réalité de l’indépendance, les rétrocessions et les solutions accessibles. |
| Banque privée | Vous avez un patrimoine financier important et souhaitez regrouper banque, crédit et investissements. | La place des produits du groupe et les frais globaux. |
| Acteur digital | Vous privilégiez une expérience en ligne, des démarches simplifiées et une tarification lisible. | La disponibilité d’un conseiller et la gestion des dossiers complexes. |
| Family office | Votre patrimoine familial ou professionnel exige une coordination juridique, fiscale et financière approfondie. | Le périmètre exact de la mission et le budget du suivi. |
Un jeune actif qui souhaite investir progressivement n’a pas les mêmes attentes qu’un dirigeant confronté à la cession de son entreprise, ou qu’une famille recomposée préparant une succession. Pour un patrimoine modeste, un conseil ponctuel et pédagogique peut suffire. À mesure que s’ajoutent société, immobilier, revenus irréguliers, héritiers ou actifs non cotés, l’ingénierie patrimoniale et la coordination avec un notaire, un avocat ou un expert-comptable prennent davantage d’importance.
Les vérifications à faire avant le premier rendez-vous
La relation patrimoniale repose sur des informations sensibles. Avant d’échanger en détail, vérifiez l’identité de la société, les statuts sous lesquels elle intervient et son immatriculation au registre ORIAS lorsqu’elle exerce des activités concernées. Un conseiller en investissements financiers, un courtier en assurance ou un intermédiaire en opérations de banque n’ont pas le même périmètre d’intervention.
Poser les questions qui révèlent la qualité du conseil
Demandez comment le cabinet sélectionne ses solutions, s’il travaille avec des produits maison ou une liste limitée de partenaires, et si certaines recommandations donnent lieu à une rémunération plus élevée. Un professionnel sérieux doit pouvoir expliquer son mode de rémunération, son approche du risque et la façon dont il évalue l’adéquation d’un investissement avec votre situation.
- Quels sont vos statuts et où puis-je vérifier votre immatriculation ?
- Facturez-vous des honoraires de conseil, des commissions, ou les deux ?
- Quels frais s’ajoutent aux frais du cabinet sur chaque solution proposée ?
- À quelle fréquence reverrons-nous la stratégie et dans quelles situations ?
- Quelles alternatives avez-vous étudiées avant de retenir cette recommandation ?
Le diagnostic doit précéder la recommandation
Une proposition formulée avant l’examen de vos contrats, de votre endettement, de votre régime matrimonial, de vos objectifs et de votre capacité à supporter une baisse de valeur doit vous alerter. Le premier rendez-vous peut être exploratoire, mais une recommandation pertinente nécessite une collecte d’informations suffisamment précise. Vous devez comprendre ce que vous signez, combien de temps votre épargne peut être immobilisée et dans quelles conditions vous pouvez la récupérer.
Décrypter les frais : le coût total compte plus que l’étiquette
Le prix d’un accompagnement ne se limite pas aux honoraires annoncés. Une société de conseil en gestion de patrimoine peut être rémunérée par des honoraires, des commissions versées par les fournisseurs de produits, ou un modèle hybride. Aucun modèle n’est automatiquement supérieur. L’essentiel est de connaître les montants, les bénéficiaires et les éventuels conflits d’intérêts.
Examinez les frais d’entrée, les frais de gestion du contrat ou du fonds, les frais de mandat, les frais d’arbitrage, les frais propres aux supports et les rémunérations récurrentes éventuelles. Un coût apparemment faible sur le conseil peut être compensé par des frais de produits plus élevés ou par une sélection restreinte. À l’inverse, des honoraires explicites peuvent financer une analyse plus indépendante, sans constituer à eux seuls une preuve de qualité.
Imaginez votre patrimoine comme une charge soulevée par une poulie : chaque frottement paraît minime, mais l’accumulation réduit l’effort réellement transmis. En investissement, les différentes couches de coûts jouent ce rôle. Les frais du support, de l’enveloppe, du mandat, de la distribution et la fiscalité peuvent diminuer le rendement net bien davantage qu’un seul pourcentage isolé ne le laisse penser. Demandez une vision consolidée, support par support, puis comparez-la à l’utilité concrète du service rendu.
Construire une stratégie qui reste valable quand votre vie change
Une allocation d’actifs pertinente arbitre entre disponibilité, rendement espéré, risque et fiscalité. Elle peut associer assurance-vie, PEA, compte-titres ordinaire, PER, immobilier locatif ou actifs non cotés selon votre projet. Le choix ne doit pas reposer sur une solution à la mode, mais sur l’horizon de chaque objectif : un apport immobilier à court terme, les études des enfants, la retraite ou la transmission n’appellent pas la même prise de risque.
Financier, immobilier, fiscalité et transmission : une seule feuille de route
Un cabinet peut étudier des placements financiers cotés ou non cotés, l’immobilier locatif, le statut LMNP, le déficit foncier, le démembrement, la loi Malraux, les Monuments historiques ou le dispositif Denormandie. Ces mécanismes ne sont pas interchangeables. Leur intérêt dépend notamment de votre capacité de financement, de votre taux d’imposition, de vos contraintes de gestion, de la liquidité recherchée et de votre projet familial.
La retraite et la transmission méritent une anticipation particulière : bénéficiaires d’assurance-vie, protection du conjoint, donation, détention en direct ou via une société, répartition entre héritiers. Une optimisation fiscale n’a de sens que si elle reste compréhensible, soutenable et alignée avec vos priorités.
Un suivi utile se mesure aux décisions prises
Le suivi patrimonial ne se résume pas à recevoir un relevé annuel. Il doit être réactivé lors d’un mariage, d’une naissance, d’un divorce, d’un changement de rémunération, d’une cession d’entreprise, d’un départ à la retraite ou d’une évolution des objectifs. Demandez qui sera votre interlocuteur, comment sont déclenchées les revues et si le cabinet formalise ses recommandations. Un rendez-vous initial réussi vous laisse avec une méthode claire, des frais compris et la liberté de décider sans pression.