Rachat de prêt immobilier à Rouen : alléger les mensualités sans perdre de vue le coût
À Rouen, un prêt immobilier peut être racheté seul ou regroupé avec des crédits à la consommation pour réorganiser le budget. Avant de demander une simulation, précisez votre priorité : payer moins cher votre financement ou réduire vos échéances mensuelles. Ces objectifs n’impliquent pas le même montage, et une mensualité plus basse ne signifie pas nécessairement une économie.
Prêt immobilier seul ou regroupement : choisir le bon périmètre
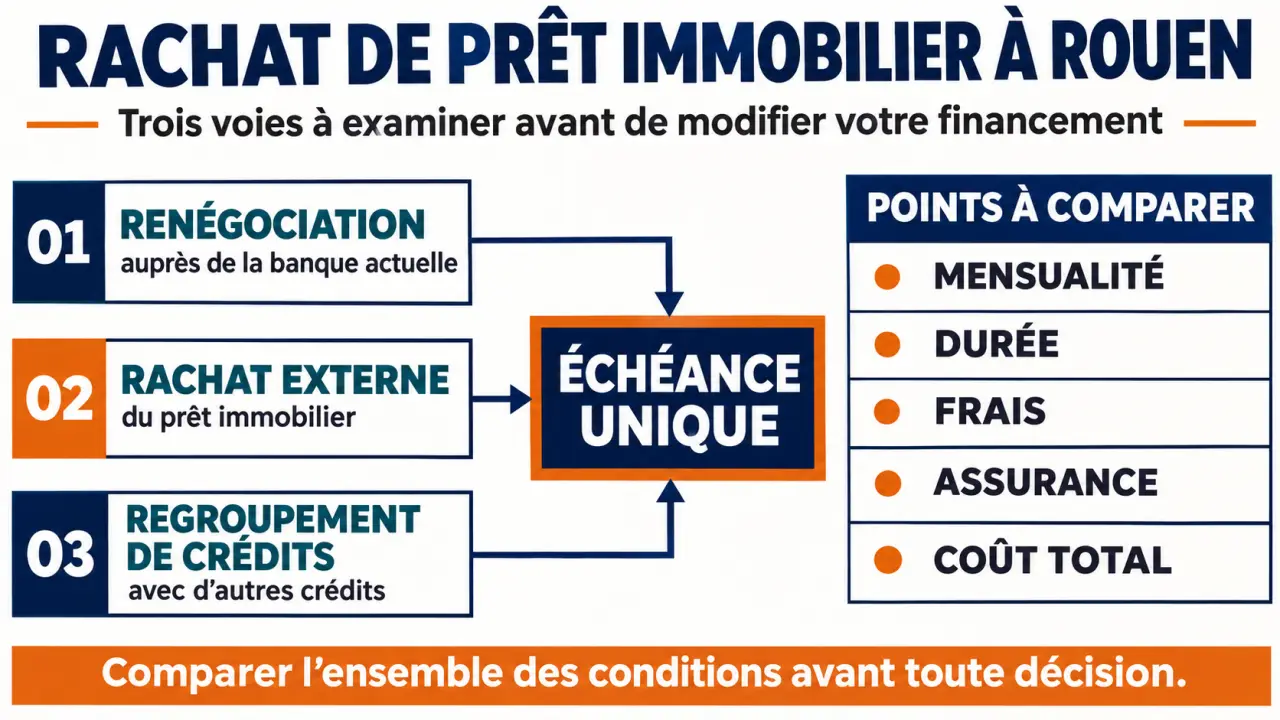
Le rachat de prêt immobilier consiste à faire rembourser votre emprunt par un nouvel établissement, qui vous accorde un nouveau financement. La renégociation, elle, se déroule avec votre banque actuelle. Pour un prêt immobilier seul, l’intérêt de l’opération dépend notamment du capital restant dû, de la durée restante et des frais nécessaires pour changer de financement.
Le regroupement de crédits répond à une autre logique : remplacer plusieurs emprunts par un nouveau prêt, avec une échéance commune pour les sommes reprises. Il peut intégrer votre crédit immobilier, mais aussi des prêts personnels, un crédit automobile, des travaux ou des crédits renouvelables.
| Votre situation | Solution à étudier | Point de vigilance |
|---|---|---|
| Un seul prêt immobilier | Renégociation ou rachat externe | Vérifier que les économies compensent les frais |
| Un prêt immobilier et plusieurs crédits | Regroupement global ou partiel | Comparer le coût avec et sans reprise de l’immobilier |
| Des crédits et des dettes courantes | Restructuration sous réserve d’acceptation | Identifier la cause du déséquilibre budgétaire |
Des découverts, arriérés ou impayés peuvent parfois être intégrés après examen. Une trésorerie complémentaire peut également financer un projet identifié : elle augmente toutefois le montant emprunté et doit être remboursée. Ne faites pas reprendre automatiquement un prêt immobilier avantageux si une solution limitée aux autres crédits suffit.
Mesurer le gain mensuel et son véritable prix
Une baisse des échéances provient souvent d’un allongement de la durée. Elle peut redonner de l’air au budget, tout en augmentant les intérêts cumulés. Aquifinance annonce une réduction des mensualités pouvant aller jusqu’à 60 % : ce maximum commercial ne constitue ni une prévision personnalisée ni une réduction équivalente du coût du crédit.
Comparer davantage que le taux affiché
Demandez une présentation séparée de la mensualité avec assurance, de la durée, du montant total dû et des frais. Le TAEG permet d’apprécier le coût du financement en intégrant les frais obligatoires nécessaires à son obtention. Le taux nominal seul ne suffit donc pas pour départager deux propositions.
- Indemnités éventuelles de remboursement anticipé des anciens prêts.
- Frais de dossier et honoraires de courtage annoncés au mandat.
- Coût de la nouvelle garantie et, selon le montage, de la mainlevée de l’ancienne hypothèque.
- Assurance emprunteur et conséquences de son coût sur la durée.
La comparaison pertinente oppose les sommes restant à payer sans changement aux sommes à payer avec le nouveau financement, frais compris. Si une trésorerie est ajoutée, isolez-la pour ne pas comparer deux opérations différentes.
Vérifier le reste à vivre, pas seulement l’endettement
Le taux d’endettement rapporte les charges de crédit aux revenus retenus par le prêteur. Sa diminution peut améliorer la situation, mais le reste à vivre doit encore couvrir alimentation, énergie, déplacements et dépenses familiales. Il n’existe pas de mensualité idéale indépendamment de ces besoins.
Le calendrier des prélèvements est un rouage souvent négligé : un budget équilibré sur le mois peut passer à découvert si les échéances tombent avant les revenus. Avant de rallonger un prêt, examinez les dates d’encaissement et de débit. Un ajustement des prélèvements, lorsqu’il est possible, peut réduire les tensions de trésorerie sans ajouter des années de remboursement.
Évaluer la faisabilité selon votre profil et vos garanties
Salariés, fonctionnaires, indépendants et retraités peuvent solliciter une étude. L’accord dépend des revenus justifiables, des charges, de la tenue des comptes, de l’âge en fin de prêt et des garanties. Un locataire peut demander un regroupement de crédits, mais il n’a normalement pas de prêt immobilier personnel à faire reprendre en tant que propriétaire du logement concerné.
Une garantie hypothécaire peut ouvrir l’accès à des durées ou montants plus élevés. Elle engage néanmoins le bien donné en garantie : ce n’est pas une simple formalité. Les critères commerciaux annoncés par un intermédiaire ne constituent pas des règles applicables à toutes les banques.
À titre de repères, Aquifinance annonce les limites suivantes, sous réserve d’étude et des conditions du prêteur :
- Avec garantie hypothécaire : durée maximale de 35 ans, soit 420 mois, montant minimum de 22 000 € et jusqu’à 95 ans en fin de prêt pour les propriétaires retraités concernés.
- Propriétaire sans garantie hypothécaire : de 5 000 € à 200 000 €, sur 15 ans, soit 180 mois au maximum, jusqu’à 90 ans en fin de prêt.
- Locataire sans garantie : de 5 000 € à 150 000 €, sur 12 ans, soit 144 mois au maximum, jusqu’à 85 ans en fin de prêt.
Aquifinance mentionne aussi un minimum de 2 crédits et un endettement après rachat de 50 % maximum pour les solutions présentées. Ces critères ne doivent pas être transposés au rachat d’un prêt immobilier seul. Un refus antérieur ou des incidents bancaires nécessitent une analyse spécifique, sans garantie d’acceptation.
Trouver un interlocuteur à Rouen et préparer une étude comparable
Commencez par interroger votre banque sur une renégociation, puis comparez avec un courtier ou un organisme spécialisé. Ymanci, Partners Finances, CAFPI et Aquifinance figurent parmi les interlocuteurs présents à Rouen ou intervenant sur ce secteur. Vérifiez directement leurs modalités d’accueil et leur compétence pour votre montage : le courtage immobilier et le regroupement de crédits ne répondent pas exactement au même besoin.
Un courtier centralise le dossier et sollicite ses partenaires, sans nécessairement consulter tout le marché. Demandez quels établissements seront interrogés, quels honoraires sont prévus et si le maintien de votre compte bancaire est possible. Le rachat n’impose pas systématiquement de changer de banque au quotidien.
Pour obtenir une simulation exploitable, préparez :
- Pièce d’identité, justificatif de domicile et situation familiale.
- Justificatifs de revenus, avis d’imposition et documents professionnels si nécessaire.
- Relevés bancaires récents, justificatifs de charges et de dettes.
- Contrats de prêt, tableaux d’amortissement et capitaux restant dus.
- Pour un propriétaire, titre de propriété et éléments d’estimation du bien.
Une première analyse peut être annoncée sous 48 heures, mais elle ne vaut pas accord définitif. L’instruction dépend des pièces, du prêteur et de la garantie. Pour une offre relevant du crédit immobilier, le délai légal de réflexion est de 10 jours avant acceptation.
Demandez une étude écrite sur un périmètre identique auprès de chaque interlocuteur. Faites confirmer la gratuité de la simulation, l’absence d’engagement et les modalités de confidentialité avant de transmettre vos justificatifs. Retenez ensuite la solution qui rend le budget durablement supportable, et non celle qui affiche seulement la plus petite mensualité.