Crédit immobilier à Annecy : le taux le plus bas ne suffit pas à choisir
Pour financer un achat à Annecy, commencez par faire chiffrer votre budget global, puis comparez plusieurs propositions sur une même durée et avec une assurance équivalente. Un courtier local peut préparer le dossier et consulter ses partenaires bancaires, mais la qualité du financement se juge aussi aux frais, aux garanties et à la souplesse du contrat.
Définir un budget d’achat qui laisse une marge après la signature
La première étape d’un crédit immobilier à Annecy consiste à distinguer le prix du bien, le coût de l’opération et le montant à emprunter. Les frais d’acquisition, les éventuels travaux, les frais de financement et la trésorerie à conserver ne doivent pas disparaître derrière le seul prix affiché.
Une simulation de capacité d’emprunt donne un premier ordre de grandeur. L’étude personnalisée va plus loin : elle examine les revenus, les charges récurrentes, les crédits existants, l’apport et la stabilité de la situation professionnelle. La banque conserve la décision d’accorder ou non le prêt.
Préparer les pièces qui rendent l’étude exploitable
Pour obtenir une estimation utile, rassemblez des justificatifs récents et cohérents. Un indépendant devra notamment documenter son activité et ses revenus ; un salarié présentera les éléments relatifs à son emploi. Si vos revenus sont perçus en francs suisses, signalez-le immédiatement : la devise des revenus et celle du crédit méritent une analyse spécifique du risque de change.
- Pièces d’identité et éléments de situation familiale.
- Justificatifs de revenus, avis d’imposition et relevés bancaires demandés.
- Tableaux d’amortissement des emprunts en cours.
- Justificatifs d’apport et d’épargne disponible.
- Compromis, réservation ou devis de travaux lorsque le projet est identifié.
Demandez deux scénarios de durée avec la même enveloppe d’achat. Vous verrez concrètement ce que vous gagnez en mensualité et ce que vous ajoutez en coût total. Une mensualité acceptable doit aussi préserver votre reste à vivre, pas seulement respecter les critères du prêteur.
Comparer les offres bancaires au-delà du taux affiché
Il n’existe pas un taux immobilier unique pour Annecy. La proposition dépend notamment du profil, du montant, de la durée et de la politique de l’établissement. Un taux indicatif n’est pas une offre ferme ; un taux moyen décrit un ensemble de dossiers, pas nécessairement le vôtre.
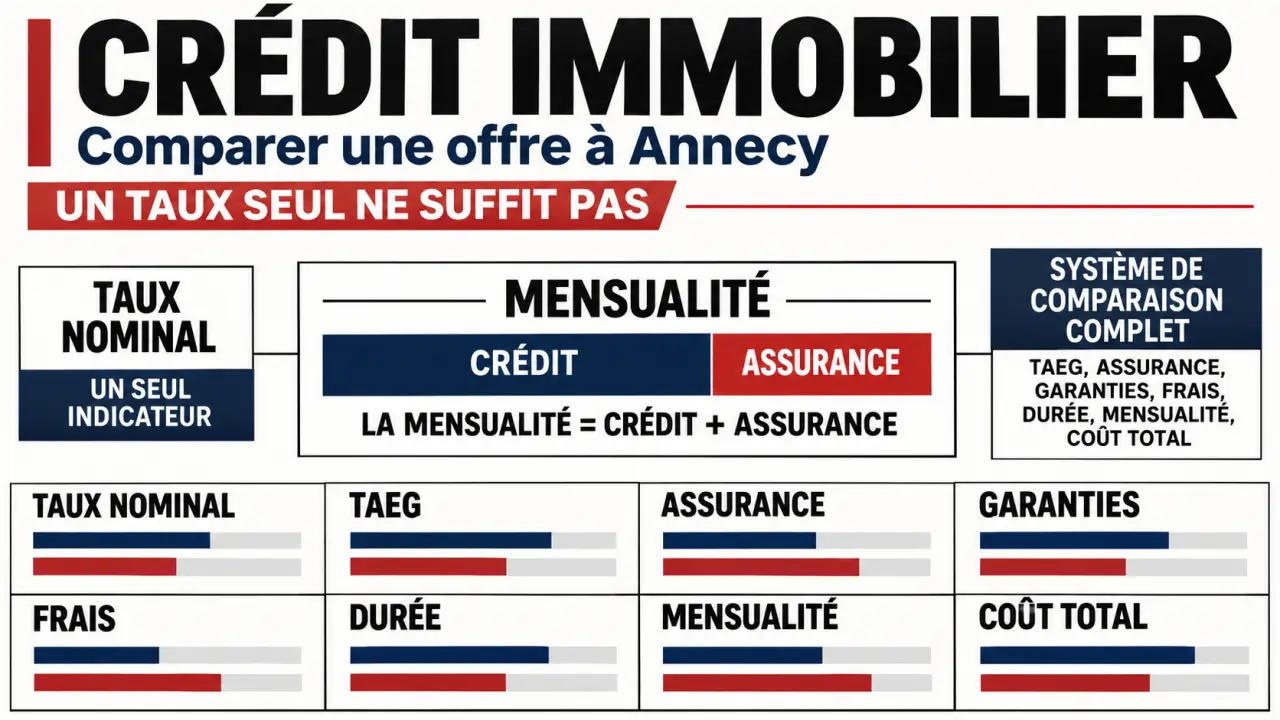
CAFPI distingue ainsi taux le plus bas, taux moyen obtenu et taux du marché sur des durées de 10, 15, 20 et 25 ans. Avant d’utiliser un barème, vérifiez sa date, son périmètre et l’inclusion ou non de l’assurance. Un chiffre sans ces précisions ne suffit pas à arbitrer.
| Élément | Vérification à demander |
|---|---|
| Taux nominal | Rémunération du prêt, distincte des frais et de l’assurance. |
| TAEG | Indicateur intégrant les coûts obligatoires connus nécessaires à l’obtention du crédit. |
| Assurance | Coût total, garanties, exclusions et couverture de chaque emprunteur. |
| Frais | Dossier, courtage, garantie et éventuels frais annexes. |
| Souplesse | Modulation ou report d’échéances et conditions de remboursement anticipé. |
Comparer l’assurance à couverture équivalente
Vous pouvez proposer une assurance individuelle plutôt que le contrat groupe de la banque, sous réserve de l’équivalence des garanties exigées. Comparez notamment les garanties décès et invalidité, les exclusions, les franchises et la quotité assurée pour chaque co-emprunteur. Un contrat moins cher mais moins protecteur ne constitue pas une comparaison valable.
Demandez également le coût de l’assurance sur la durée envisagée de détention du prêt. Si vous pensez revendre avant son terme, le seul coût calculé jusqu’à la dernière échéance ne décrit pas entièrement votre situation.
Adapter le montage au bien et à son usage
Résidence principale, secondaire ou investissement locatif : le financement doit correspondre à l’usage réel du logement. Dans l’ancien avec travaux, faites préciser ce qui entre dans le prêt et les justificatifs nécessaires. Pour une construction ou une vente en l’état futur d’achèvement, examinez le calendrier des déblocages et les charges supportées avant l’entrée dans les lieux.
Vérifier les prêts complémentaires plutôt que les présumer acquis
Le prêt à taux zéro, le prêt d’accession sociale, les prêts liés à un PEL ou à un CEL et certaines aides comme Action Logement peuvent être étudiés selon votre situation. Leur accès dépend de conditions propres au dispositif, au ménage et à l’opération. Faites confirmer votre éligibilité et leur articulation avec le prêt principal avant de les intégrer au budget.
Lorsque vous achetez avant de vendre, le prêt relais répond à un décalage de trésorerie, mais impose d’examiner une vente plus tardive ou à un prix inférieur aux prévisions. Pour un investissement, demandez une projection intégrant les charges et une éventuelle période sans locataire, plutôt qu’un équilibre fondé uniquement sur le loyer attendu.
Si vous possédez déjà un crédit, distinguez renégociation auprès de votre banque et rachat par un autre établissement. Le gain doit absorber les frais éventuels : indemnités de remboursement anticipé, nouvelle garantie, mainlevée ou dossier. Un regroupement de crédits peut réduire les mensualités tout en allongeant la durée et en augmentant le coût total.
Choisir un courtier à Annecy sur des critères vérifiables
Un courtier en prêt immobilier analyse votre situation, présente le dossier aux établissements avec lesquels il travaille et accompagne les échanges. Il ne consulte pas nécessairement toutes les banques et ne peut garantir leur accord. Sa valeur se mesure à la pertinence des propositions et à la clarté de ses explications.
Avant de signer un mandat, demandez quels établissements pourront être sollicités, lesquels ont déjà été contactés et comment éviter les démarches en doublon. Faites préciser par écrit les honoraires, leurs conditions d’exigibilité et le périmètre du suivi. Vérifiez aussi son immatriculation à l’ORIAS.
La proximité doit se traduire concrètement : interlocuteur identifié, disponibilité, rendez-vous en agence ou à distance et suivi des échéances. CAFPI indique une agence au 13 rue de la Minoterie, 74000 Annecy ; Vousfinancer mentionne le 13, route de Frangy, place Jean Jaurès, Meythet, 74960 Annecy. Confirmez les coordonnées et les disponibilités avant de vous déplacer.
Les avis clients apportent un éclairage, mais lisez surtout ceux qui décrivent la réactivité, les explications et le suivi jusqu’au déblocage des fonds. Une excellente note ne prouve pas, à elle seule, qu’un professionnel convient à votre dossier.
Organiser la demande jusqu’à la signature chez le notaire
Consulter avant de faire une offre d’achat permet de mieux cadrer votre recherche. Si le compromis est déjà signé, transmettez immédiatement les conditions de financement et les dates prévues. Empruntis évoque généralement 45 jours pour obtenir le financement et lever la condition suspensive : ce repère ne remplace jamais le délai inscrit dans votre contrat.
Pensez au calendrier comme à un sablier : le temps consacré à comparer les banques réduit celui disponible pour finaliser l’assurance, la garantie et le déblocage des fonds. Travaillez donc à rebours depuis la signature prévue chez le notaire. Demandez qui attend quelle pièce et à quelle date ; vous repérerez les blocages avant qu’ils ne deviennent urgents.
- Faire valider le budget et transmettre un dossier complet.
- Comparer les propositions écrites à hypothèses identiques.
- Finaliser l’assurance et la garantie demandées.
- Examiner l’offre de prêt et respecter le délai légal de réflexion de 10 jours avant son acceptation.
- Coordonner le déblocage des fonds avec la banque et le notaire.
Pour un premier rendez-vous utile, préparez le montant du projet, votre apport, vos revenus, vos crédits en cours et votre échéance d’achat. Demandez ensuite une étude détaillant mensualité assurance comprise, frais, coût total et conditions. C’est cette base écrite qui permettra de choisir votre crédit immobilier à Annecy, plutôt qu’une simple promesse de taux.