Un avoir comptable corrige une facture sans effacer la vente ni la TVA
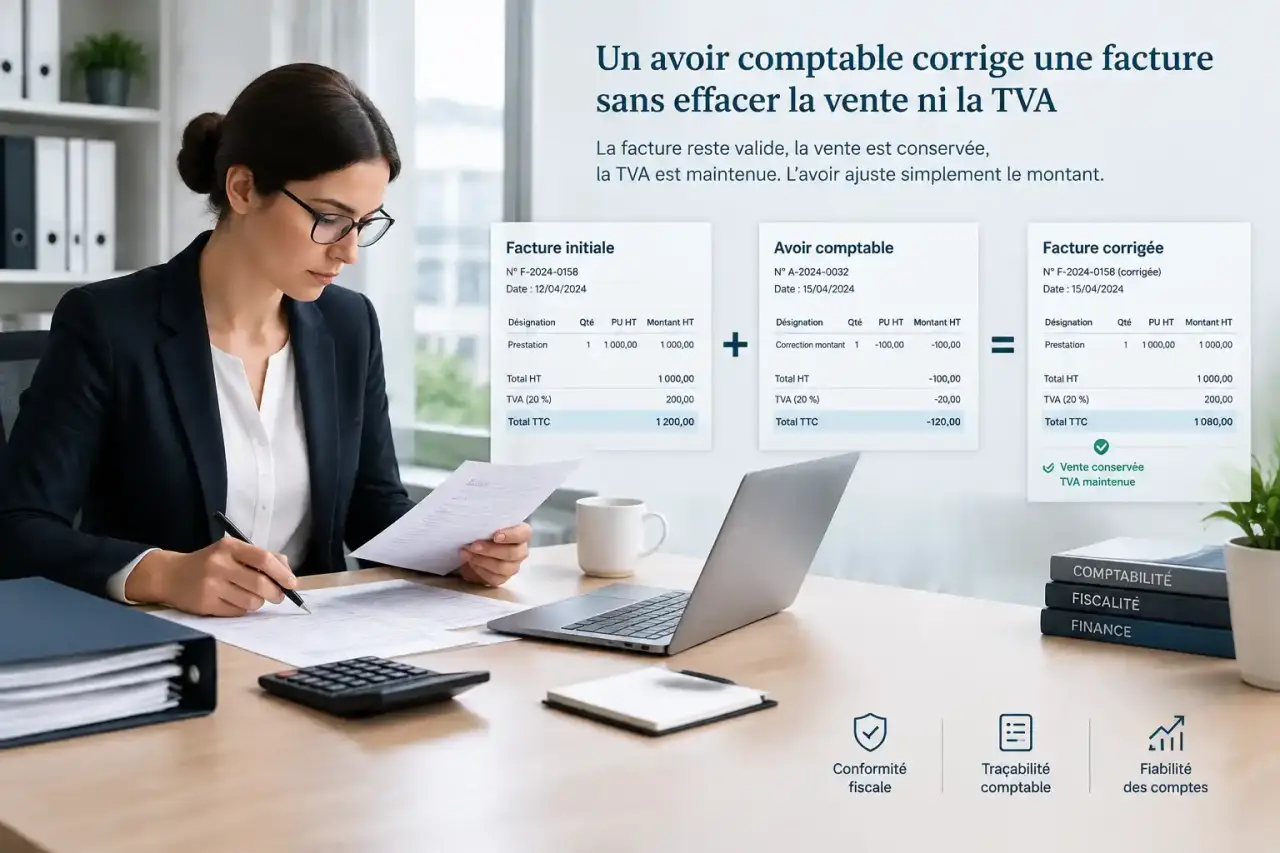
Un avoir en comptabilité corrige une facture déjà émise lorsqu’un client doit récupérer tout ou partie du montant facturé. Retour de marchandises, erreur de prix, remise accordée après coup ou escompte, la correction passe par une facture d’avoir, et non par la suppression de la facture initiale. Ce document conserve la trace de l’opération et permet de régulariser la TVA.
À quoi sert un avoir en comptabilité ?
Une facture d’avoir constate une somme due au client après l’émission d’une facture de vente. Elle réduit le montant restant à régler au fournisseur ou ouvre droit à un remboursement lorsque la facture a déjà été payée. Selon le point de vue, on parle d’avoir client chez l’entreprise qui l’émet et d’avoir fournisseur chez l’entreprise qui le reçoit.
L’avoir peut être total lorsque la vente est entièrement annulée, ou partiel lorsqu’il concerne seulement certains produits, une ligne de prestation ou une réduction accordée après la facturation. Dans les deux cas, il s’agit d’une pièce justificative comptable à conserver avec la facture d’origine.
Pourquoi une facture émise ne doit pas être supprimée
Une facture émise garde la trace de la vente et de la créance correspondante. La supprimer ferait disparaître l’historique de l’opération et compliquerait le rapprochement entre la facturation, le règlement et la TVA. L’avoir établit au contraire un lien précis : une facture initiale a été émise, un événement commercial est intervenu, puis une correction chiffrée a été accordée.
Cette méthode est utile lorsqu’un client conteste une partie d’une livraison. La facture reste enregistrée pour les biens effectivement livrés ou la prestation réalisée. L’avoir porte uniquement sur les articles retournés, le défaut constaté ou la réduction négociée.
Les situations qui justifient une facture d’avoir
Un avoir ne correspond pas uniquement à un geste commercial. Il matérialise toute diminution du prix ou toute annulation intervenant après la facturation. Le motif doit être identifiable pour assurer un traitement comptable cohérent.
- Retour de biens : marchandises refusées, produits défectueux ou retour total ou partiel d’une commande.
- Erreur de facturation : quantité, prix, taux de TVA ou référence facturée de manière incorrecte.
- Réduction commerciale : remise oubliée, rabais accordé après un incident ou ristourne calculée sur les achats d’une période.
- Réduction financière : escompte accordé après la facturation, notamment en contrepartie d’un paiement anticipé ou comptant.
- Prestation de services : intervention non réalisée, prestation partiellement exécutée ou ajustement convenu avec le client.
Remise, rabais, ristourne et escompte : ne pas les confondre
La remise est généralement liée aux conditions commerciales accordées au client. Le rabais compense plutôt un problème de qualité, un retard ou une non-conformité. La ristourne est souvent calculée après coup selon le volume d’affaires réalisé sur une période. Ces trois réductions sont commerciales.
L’escompte est une réduction financière accordée en contrepartie d’un paiement rapide. Son enregistrement utilise donc des comptes distincts. Dans la pratique, le motif de l’avoir doit être suffisamment précis pour justifier le compte employé. Une réduction négociée après la vente ne doit pas être traitée comme un retour de marchandises.
Établir un avoir : les mentions et le suivi à ne pas oublier
La facture d’avoir reprend les mentions obligatoires d’une facture classique. Elle doit afficher clairement le terme « avoir », posséder son propre numéro et renvoyer à la facture initiale concernée. La numérotation peut suivre la séquence générale des factures ou une série dédiée aux avoirs, à condition de rester cohérente et traçable.
| Élément à contrôler | Utilité |
|---|---|
| Numéro et date de l’avoir | Identifier la pièce et assurer la continuité documentaire. |
| Référence de la facture initiale | Relier la correction à l’opération d’origine. |
| Identité du fournisseur et du client | Reprendre les informations habituelles de facturation. |
| Motif détaillé | Justifier le retour, l’erreur ou la réduction accordée. |
| Montants HT, TVA et TTC | Régulariser correctement la vente et la taxe. |
| « Net à déduire » | Remplacer la mention « net à payer ». |
| Modalité de règlement | Préciser le remboursement, le bon d’achat ou la déduction sur une prochaine facture. |
Remboursement ou imputation sur une prochaine facture
Le montant TTC de l’avoir peut être remboursé au client, conservé en crédit sur son compte ou déduit d’une facture ultérieure. Cette décision commerciale doit être suivie séparément de l’émission de l’avoir. L’établissement du document réduit la créance, tandis que le remboursement constitue ensuite un mouvement de trésorerie.
Dans le suivi des comptes clients, un avoir émis mais non imputé peut être confondu avec une facture impayée. Lors du rapprochement, vérifiez la chaîne complète : facture d’origine, avoir, règlement ou imputation. Le solde global du client ne suffit pas toujours. Ce contrôle limite les relances injustifiées et permet d’identifier les crédits anciens à rembourser ou à utiliser.
Comment comptabiliser l’avoir chez le fournisseur et chez le client
Pour un retour de biens, l’écriture comptable reprend les comptes de la facture initiale en sens inverse. Le fournisseur réduit sa vente, sa TVA collectée et sa créance client. Le client réduit son achat, sa TVA déductible et sa dette envers le fournisseur.
Exemple : une vente de marchandises de 1 000 € HT, soumise à 20 % de TVA, donne lieu à un avoir total de 1 200 € TTC.
| Partie concernée | Débit | Crédit |
|---|---|---|
| Fournisseur : retour de marchandises | 707 Ventes de marchandises : 1 000 €44571 TVA collectée : 200 € | 411 Clients : 1 200 € |
| Client : retour de marchandises | 401 Fournisseurs : 1 200 € | 607 Achats de marchandises : 1 000 €44566 TVA déductible : 200 € |
Pour une remise, un rabais ou une ristourne accordés après la facturation, le fournisseur utilise le compte 709, « rabais, remises et ristournes accordés par l’entreprise ». Le client enregistre la réduction obtenue au compte 609. En cas d’escompte accordé après facturation, le fournisseur emploie le compte 665 et le client le compte 765.
La TVA suit toujours le montant HT corrigé
L’avoir diminue la TVA dans le sens inverse de l’opération initiale. Chez le fournisseur, la TVA collectée est débitée. Chez le client, la TVA déductible est créditée. La TVA de l’avoir est calculée sur le montant HT concerné par la correction.
Si la facture comporte plusieurs taux, l’avoir doit distinguer chaque base HT et chaque montant de TVA correspondant. Une correction globale sans ventilation peut fausser la régularisation.
Avant de comptabiliser l’opération, vérifiez que le montant de l’avoir, son motif, la facture référencée et son traitement de TVA concordent. Les comptes clients ou fournisseurs, le chiffre d’affaires ou les achats et la taxe enregistrée doivent tous correspondre à la même opération.